
Bir yazılım şirketinin yurt dışı satış dosyasında sözleşme, abonelik kaydı, fatura ve banka tahsilatı farklı günlerde oluşabilir. Bu kayıtları yalnız ay sonundaki toplam gelir üzerinden birleştirmek, hangi müşteriye hangi hizmetin sunulduğunu görünmez kılar. “yurt dışına yazılım satıyorum hangi destekler var” sorusuna hazırlık yaparken ilk işiniz, satışın nasıl gerçekleştiğini açıklayan küçük bir işlem dosyası kurmak olsun. Böylece araştırma, genel bir sektör tanımından şirketinizin gerçek satış modeline geçer.
Hibe Raporu ile yürütülecek bir uygunluk analizi için bu dosya, hangi bilgilerin mevcut olduğunu göstermeye yardımcı olur. Bu yazı, bir abonelik işlemini belgelemek için şirket içinde kurulabilecek kayıt düzenini açıklar. Yalnız bir belgeden hareketle vergi veya destek sonucu çıkarmaz.
Aboneliğin ticari akışını bir sayfada çizin
Önce sözleşmenin tarafını belirleyin. Hizmeti doğrudan yabancı müşteriye mi, bir dağıtıcıya mı, yoksa satışın hukuki tarafı olan bir platform üzerinden mi sunuyorsunuz? Kullanıcının bulunduğu ülkeyle ödemenin geldiği kuruluş farklı olabilir. Kimin müşteri, kimin ödeme aracısı olduğunu kayda yazın. Fatura üzerindeki unvanla banka hareketindeki kuruluşun farklı görünmesinin nedenini bu açıklama üzerinden araştırın.
“SaaS abonelik geliri ihracat sayılır mı” sorusunu yalnız faturanın yabancı para cinsinden düzenlenmesi üzerinden yanıtlamayın. Sözleşmedeki hizmet, müşteri ve kullanım biçimi birlikte incelenmelidir. Ticaret Bakanlığının güncel hizmet ihracatı çerçevesinde tanım ve gerçekleşme yöntemleri ayrıca düzenlenir, vergi mevzuatının hükümleri de saklı tutulur. Destek araştırmasıyla vergi uygulamasını şirket içi dosyada ayrı inceleme başlıkları olarak açın. Ticaret Bakanlığı hizmet sektörü destekleri
Her müşteriye işlem numarası verin
Bir abonelik için tek bir işlem kodu belirleyin ve ilgili kayıtlarda kullanın. Kodun ticari bir anlam taşıması gerekmez. Ama aynı kodun sözleşme, tahakkuk, fatura ve tahsilat eşleştirmesinde görünmesi gerekir. Örnek bir kod olarak SW-014 kullanıldığında, dosyayı açan kişi hangi kaydın aynı satışa ait olduğunu takip edebilir.
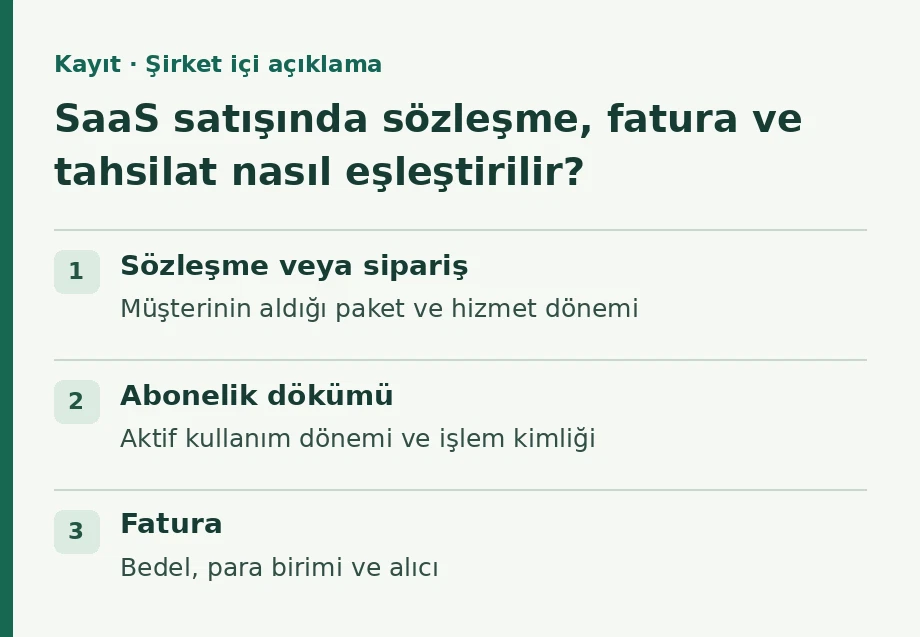
| Kayıt | Şirket içi açıklama | Eşleştirme sorusu |
|---|---|---|
| Sözleşme veya sipariş | Müşterinin aldığı paket ve hizmet dönemi | Faturadaki hizmet bununla örtüşüyor mu? |
| Abonelik dökümü | Aktif kullanım dönemi ve işlem kimliği | Yenileme, iptal veya ücretsiz dönem var mı? |
| Fatura | Bedel, para birimi ve alıcı | Brüt satış hangi kayıtla açıklanıyor? |
| Platform mutabakatı | Satış, kesinti, iade ve net aktarım | Toplu ödeme hangi işlemleri içeriyor? |
| Banka hareketi | Hesaba geçen tutar ve işlem tarihi | Aktarım hangi mutabakatı kapatıyor? |
Bu tablo, resmî başvuruda istenen belge listesini değiştirmez. Şirket içinde kayıtların birbirini açıklamasını sağlar. “hizmet ihracatı için ödeme belgesi” araştırması yaptığınızda bulduğunuz örnekle kendi tahsilat kanalınızın aynı olup olmadığını kontrol edin. Doğrudan banka transferiyle platformun birden fazla satış için yaptığı toplu aktarımı aynı dosyalama yöntemiyle açıklamak zor olabilir.
Brüt satış ile net tahsilat arasındaki farkı açıklayın
Tamamen varsayımsal bir abonelik dönemi düşünelim. On müşterinin toplam brüt satışı 4.000 avro olsun. Dökümde 400 avro platform kesintisi, 100 avro iade ve 3.500 avro net aktarım görünsün. Bu örnekte banka hesabındaki 3.500 avro tek başına brüt satışın veya kesinti türünün belgesi değildir. İşlem dökümü, farkı açıklamak için gerekir. Kur farkı ya da başka bir kesinti varsa onu ayrıca gösterin.
“uygulama mağazası komisyon desteği” araştırması için hazırlanan dosyada da komisyonun hangi ürün ve satış döneminden doğduğu anlaşılmalıdır. Güncel hizmet ihracatı çerçevesinde platform komisyonuna ilişkin destek unsuru bulunur. Başvuru öncesinde yararlanıcıyı, ürünün niteliğini ve uygulama eklerini güncel resmî metinden kontrol edin. Eski bir blogdaki oranı net ödeme tutarına uygulayıp şirketiniz adına kesin sonuç üretmeyin. Güncel karar ve genelge dizini
Eski belge numarasıyla yeni harcamayı eşleştirmeyin
Hizmet ihracatında araştırma yaparken 5447 veya 5448 numaralı eski belgelerle karşılaşabilirsiniz. Bakanlığın güncel sitesinde bu düzenlemeler mülga mevzuat altında listeleniyor. Yeni çerçeve 10962 sayılı karardır. Araştırma dosyanızda işlem tarihi, başvuru tarihi ve incelediğiniz metnin sürümünü yan yana tutun. Eski bir işleme hangi geçiş hükmünün uygulanacağı ayrıca incelenmelidir. Mülga mevzuat dizini
“bilişim ihracatı destekleri” başlığı altında bir araya getirdiğiniz kayıtları harcama türlerine ayırın. Satışın tahsilatı, reklam giderinin ödenmesi ve platform komisyonu farklı işlemlerdir. Birinin açıklayıcı belgesi diğerindeki boşluğu otomatik kapatmaz. Hazırlık görüşmesine giderken hangi kalem için değerlendirme istediğinizi açıkça yazın.
Panelde şirket profilini ve belge önerilerini birlikte okuyun
HibeRaporu paneline belge yükledikten sonra okunan alanların hangi belgeden geldiğini inceleyin. Şirket ölçeği veya faaliyet bilgisi yanlışsa, ilgili programların ön değerlendirmesinin de yeniden incelenmesi gerekir. Belge türü yanlış tanındığında tür alanını kontrol etmek bu sürecin parçasıdır. Ajan 3 için oluşturduğumuz sanal şirket denemesinde açıklama dosyası ilk okumada beyanname gibi tanındı ve kullanıcı tarafından düzeltildi.
Şirket panelini açın ve eksik bilgileri not edin. Hazırlık görüşmesinde “yurt dışına yazılım satıyorum hangi destekler var” sorusunun yanına satış kanalını, hedef pazarı ve belge akışını ekleyin. Böylece bir devlet destekleri raporu yalnız program listesinden oluşmaz, hangi eksik için hangi işlemin yapılacağı da görünür olur.
Görüşmeden önce dosyayı başka bir çalışana okutun
Dosyayı hazırlamayan bir çalışan, seçtiğiniz bir banka hareketinin hangi müşterileri ve dönemi karşıladığını bulabiliyor mu? Bulamıyorsa ikinci bir ekran görüntüsü eklemek yerine eşleştirme tablosunu düzeltin. İade edilen veya ücretsiz denemede kalan abonelikler dosyada satış gibi görünüyorsa işaretleyin. Ortak bir aktarım birden fazla ürünü içeriyorsa ürün ayrımını açık tutun.
İkinci kontrolde “hizmet ihracatı için ödeme belgesi” olarak ayırdığınız kaydın hangi işlemi açıkladığını tekrar sorun. Bu küçük kontrol, danışmanlık görüşmesinde aynı kayıtların yeniden aranmasını azaltır. Belge sayısından önce belgenin işlevine odaklanın.
Yazılım satış dosyanızın eksiklerini birlikte belirleyelim
Abonelik modelinizi, sözleşmenizi ve bir örnek tahsilat eşleştirmenizi hazırlayın. Hibe Raporu ile hizmet ihracatı destekleri araştırmasını şirketinize özgü kayıtlarla başlatın.
Uygunluk analizi için görüşün · SaaS gelir belgelendirme rehberini okuyun
Yazılım satışındaki giderleri karşılaştırırken Hibe Raporu ihracat programları kataloğundan ilgili resmî kaynaklara ilerleyebilirsiniz. Katalogdaki durum bilgisini başvuru öncesinde resmî kaynaktan doğrulayın.
Dönem kontrolü: 10962 sayılı Karar 27 Şubat 2026’da yürürlüğe girdi. Madde 49, 5447 ve 5448 sayılı kararları kaldırır; Geçici Madde 1 ise başlamış işlemler için özel hükümler içerir. Eski dosyayı yalnız karar numarasına bakarak dışlamayın; işlem tarihini ve geçiş kapsamını resmî karar metninden inceleyin.
Kaynaklar ve güncellik
Kaynak listesi 11 Kasım 2026 tarihli taslağa aittir. Erişim kontrolü, kaynağın bütün hükümlerinin güncellik onayı değildir; başvurudan önce yürürlükteki sürüm ve ilgili dönem doğrulanmalıdır. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
