
İhracat tamamlandıktan sonra satış, gümrük ve muhasebe ekiplerinin elindeki kayıtlar her zaman aynı görünmeyebilir. Bir faturanın birden fazla sevkiyata bölünmesi, farklı ürün kodları veya sonradan yapılan düzeltmeler kontrolü zorlaştırabilir. Özellikle ihracatta KDV iadesi hazırlığında ilk ihtiyaç, işlemin taraflarını ve belge zincirini tutarlı biçimde açıklayabilmektir.
Bu rehber, şirket içindeki kayıt hazırlığına odaklanır. İade tutarı hesaplamaz ve her ihracatçı için tek bir yöntem önermez. Uygulanacak işlem türü, güncel KDV düzenlemeleri ve şirketin somut kayıtları mali müşavir veya ilgili uzmanla değerlendirilmelidir.
Doğrudan ihracatla ihraç kayıtlı teslimi ayırın
Üreticinin kendi malını doğrudan ihraç etmesiyle başka bir ihracatçıya ihraç kayıtlı teslim yapması aynı işlem değildir. Belgelerin hangi şirket tarafından düzenlendiği ve hangi talebi desteklediği buna göre değişir. Dosyanın başında şirketin rolünü açıkça tanımlayın.
Yalnız ihracatta KDV iadesi aramasıyla ulaşılan bir belge listesini işlem türünü doğrulamadan kullanmayın. Mal ihracatı, hizmet ihracatı ve imalatçılara yönelik farklı uygulamalar ayrı değerlendirmeler gerektirebilir. Şirketin üretici olması da bütün satışlarını aynı yönteme tabi hâle getirmez.
Fatura ve gümrük kaydını ortak işlem kimliğiyle bağlayın
İç mutabakat tablosunda fatura numarası, tarih, ürün kodu, miktar ve ilgili gümrük kaydı birlikte izlenebilir. Bir kayıt birden fazla belgeye bağlanıyorsa ilişkiyi satır düzeyinde gösterin. Sadece toplam tutarın eşit olması, ürün veya dönem ilişkisinin doğru kurulduğunu kanıtlamaz.
Örneğin aynı faturadaki iki ürün farklı sevkiyatlarla gönderilmiş olabilir. Bir ürünün çıkışı tamamlanırken diğerinin beklemesi, kontrol dosyasında açık görünmelidir. Ticaret Bakanlığı Gümrük Rehberi, beyanname kapanışıyla ilgili bilgilerin elektronik aktarımını açıklar. Yine de şirketin kendi belge ilişkisinin doğru kurulması gerekir.
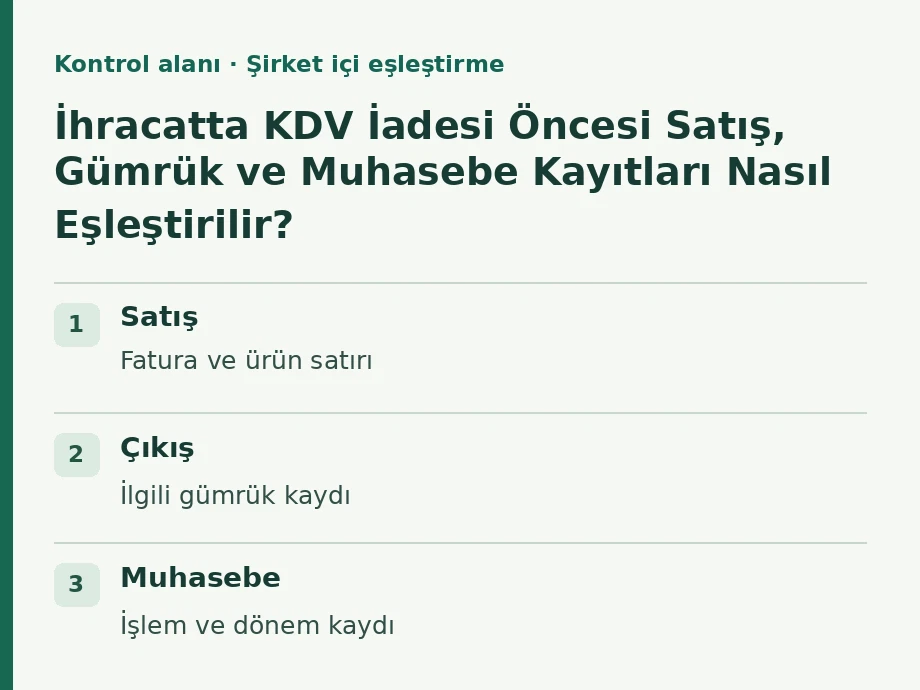
| Kontrol alanı | Şirket içi eşleştirme | Açık soru örneği |
|---|---|---|
| Satış | Fatura ve ürün satırı | Bölünmüş sevkiyat var mı? |
| Çıkış | İlgili gümrük kaydı | Kapanış ve ürün bilgisi uyumlu mu? |
| Muhasebe | İşlem ve dönem kaydı | Düzeltme kaydı işlendi mi? |
| İade hazırlığı | Seçilen yöntemin belge ihtiyacı | Eksik veya çelişkili veri var mı? |
Miktar, kur ve yuvarlama farkını aynı sorun saymayın
Bir tablodaki farkın nedenini belirtmeden elle toplam düzeltmeyin. Ürün miktarı, birim, para birimi ve değerleme tarihi farklı sorun alanlarıdır. Koliyle adet karışması teknik bir dönüşüm gerektirirken yanlış belgeye bağlama başka bir inceleme gerektirir. Her düzeltmenin dayanağı saklanmalıdır.
Varsayımsal bir kayıtta satış ekibi beş yüz adet, lojistik ekibi elli koli yazmış olsun. Kolide on adet bulunduğu doğrulanırsa miktar ilişkisi açıklanabilir. Fakat koli içeriği ürünlere göre değişiyorsa aynı katsayı bütün satırlara uygulanamaz. Mutabakatın amacı farkı sıfırlamak değil, doğru ilişkiyi göstermektir.
İade yöntemini genel bir yüzdeye indirgemeyin
Gelir İdaresi Başkanlığının KDV Genel Uygulama Tebliği farklı işlemler ve yöntemler için açıklamalar içerir. Bu nedenle ihracatta KDV iadesi için satış tutarına tek bir oran uygulamak bütün şirketlerde doğru sonuç vermez. İşlem türü ve ilgili yöntem belirlenmeden yönetim raporuna kesin iade rakamı yazmayın.
Devreden KDV, yüklenim ve diğer mali kayıtların hangi kapsamda değerlendirileceğini yetkili mali inceleme belirlemelidir. İç hazırlık ekibi ise belgelerin eksiksiz ve açıklanabilir olmasını sağlayabilir. Hesaplama dosyasındaki varsayımı, doğrulanmış mali sonuçtan ayrı etiketleyin.
İade ve düzeltme kayıtlarını ilk işlemle ilişkilendirin
Müşterinin ürünü geri göndermesi veya satış bedelinin düzeltilmesi, ilk ihracat kaydının yeniden değerlendirilmesini gerektirebilir. Ticari olayın tarihini, ilgili belgeyi ve mali inceleme durumunu kaydedin. Eski satırı açıklamasız silmek, önceki raporun nasıl oluştuğunu anlamayı güçleştirir.
Özellikle ihracatta KDV iadesi sürecinde geri gelen malın etkisi somut işlem ve güncel düzenlemelerle incelenmelidir. İlk talebin verilmiş olması, sonraki değişikliğin önemsiz olduğu anlamına gelmez. Satış ekibinin bildiği bir iade muhasebeye geç ulaşırsa dosya güncel durumu yansıtmayabilir.
Talep edilen tutarla gerçekleşen ödemeyi ayırın
Nakit planında tahmini iade, hazırlanmış talep, incelemedeki işlem ve gerçekleşen sonuç ayrı durumlar olarak izlenebilir. Her birinin tarihi ve bilgi kaynağı belli olmalıdır. Yönetimin tek bir “beklenen gelir” sütununda bütün aşamaları toplaması belirsizliği gizleyebilir.
Bir finansman kararı verilirken gecikme senaryosu da hesaplanabilir. Bu, belirli bir iadenin gecikeceği iddiası değildir; işletmenin ödeme takvimini tek bir varsayıma bağımlı kurmamasını sağlar. Ayrıca ihracat kazancı vergi indirimi veya diğer teşvikleri de KDV iadesiyle aynı nakit kalemi gibi değerlendirmeyin.
Hibe Raporu ile ihracat ve yatırım ihtiyaçlarını birlikte görün
Hibe Raporu panelinde ihracat yapısını ve yatırım ihtiyacını tanımlayarak devlet destekleri uygunluk analizi hazırlığı yapabilirsiniz. Bu aşamada ihracatta KDV iadesi için mali kayıt incelemesini, şirketin başka programlardan yararlanma araştırmasından ayrı yürütün.
İhracat programları ve finansman seçenekleri kataloğunu nakit ihtiyacınıza göre inceleyin. HibeRaporu üzerinden hazırlanacak devlet destekleri raporu, faaliyet ve kaynak haritasını düzenleyebilir. İade hesabı ve resmî talep işlemleri güncel vergi mevzuatıyla yetkili mali inceleme üzerinden tamamlanmalıdır.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
İki fatura tek palete yüklendiğinde koli sayısı nasıl kontrol edilir?
Bir üretici bir palete ilk faturadan 15, ikinci faturadan 9 koli yüklesin. Taşıma kaydında tek palet ve toplam 24 koli görünür. Ekip ihracatta KDV iadesi için iç mutabakat yaparken aynı 24 koliyi iki fatura satırına da yazarsa 48 koli sevk edilmiş gibi bir tablo oluşur. Paketleme listesinden her koli grubunun fatura referansını çıkarın. Palet numarasını iki satırda da koruyun ama miktar olarak 15 ve 9’u kullanın. Taşıma kaydındaki 24, iki satırı kontrol eden toplam olarak kalsın.
