
Yurt dışındaki bir fuar için alan teklifi aldığınızda ilk hesap basit görünebilir. Metrekareyi birim tutarla çarpar ve bütçeyi hazırlarsınız. Ancak yurt dışı fuar desteği hesaplama sürecinde doğru birim tutarın seçilmesi, destek hesabına esas alanın belirlenmesi ve uygulanacak sınırların birlikte incelenmesi gerekir. En yüksek görünen sayıyla başlamak, şirketinizin gerçek dosyasını açıklamaz.
Hibe Raporu fuar hesaplama ekranında etkinliğinizi seçerek ön araştırma yapabilirsiniz. Bu rehber, ekrandaki sonucun hangi girdilerle oluştuğunu anlamanız ve görüşmeye hazırlıklı gelmeniz için yazılmıştır. Hesap örneklerindeki birim tutarlar kurgusaldır.
Önce alanın neyi ifade ettiğini belirleyin
Sözleşmede yazan alan, yerleşim planındaki alan ve fiilen kullanılan alan farklı görünüyorsa nedeni araştırılmalıdır. Koridor, ortak kullanım veya ayrı hizmet kalemlerini destek hesabına kendiliğinden dahil etmeyin. Katılımınızın hangi metrekare bilgisiyle değerlendirileceğini belgeler üzerinden inceleyin.
Kurgusal bir örnekte ilk teklifte 24 metrekare, son katılım teyidinde 20 metrekare bulunduğunu düşünelim. Eski teklifin şirketteki bütçe dosyasında kalması, hesaplayıcıya yanlış alan girilmesine yol açabilir. Ön hesabı güncellerken yalnız ekrandaki sayıyı değiştirmeyin. Hangi belgenin son durumu açıkladığını da dosyanıza yazın.
Fuar Desteklerine İlişkin Genelge, gözlemci görevlendirilen katılımlardaki metrekare tespiti ve ilgili kayıtlara da yer verir. Katıldığınız fuarın inceleme düzenini ve şirketinizin belgelerini birlikte değerlendirin.
Desteğe esas birim tutarı ticari metrekare fiyatıyla karıştırmayın
Organizatörün stant için istediği metrekare bedeliyle Bakanlığın ilan ettiği desteğe esas tutar aynı veri değildir. Ticari teklif, satın aldığınız hizmetin fiyatını gösterir. Destek hesabında kullanılacak birimin hangi resmî kayda ve şirket koşuluna bağlı olduğunu ayrıca kontrol edin.
Fuar metrekare desteği ne kadar sorusunda bu ayrım önemlidir. Organizatörün fiyatını alıp duyuruda gördüğünüz bir yüzdeyle çarpmak her durumda doğru hesap yöntemi vermez. 5973 sayılı Kararın yurt dışı fuar desteği hükümleri, stant alanı ve desteğe esas tutar üzerinden değerlendirme yapısını düzenler.
Hesaplayıcıda Bakanlıkça belirlenen destek birimi kullanılıyorsa üzerine gerekçesiz biçimde bir kez daha genel bir oran uygulamayın. Önce girilen rakamın maliyet birimi mi yoksa destek birimi mi olduğunu açıklığa kavuşturun. Aynı yüzdeyi iki kez uygulamak, ön hesabı hatalı biçimde küçültebilir.
Kurgusal hesabı adım adım okuyun
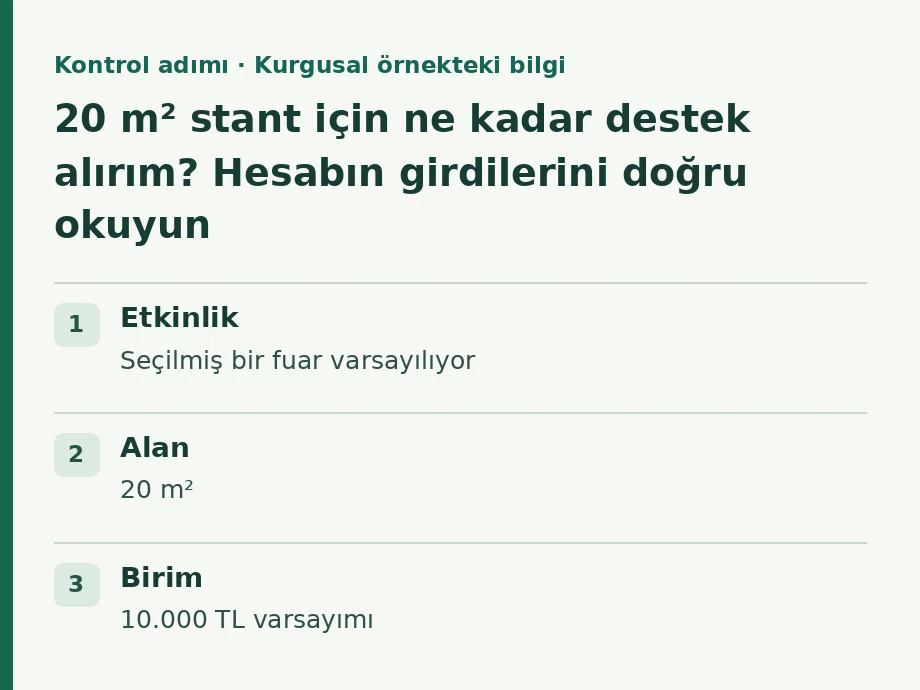
Yalnız hesap mantığını göstermek için, doğrulanmış alanın 20 metrekare ve bu örnekte kullanılacak destek biriminin 10.000 TL olduğunu varsayalım. İlk çarpım 200.000 TL olur. Bu rakam gerçek bir fuarın ilan edilmiş birim tutarını veya şirketin kazanılmış hakkını ifade etmez.
Sonra ilgili kapsamın sınırlarını ve dosyanın koşullarını kontrol edersiniz. Bir üst sınır uygulanıyorsa çarpım sonucu ayrıca bu sınırla karşılaştırılmalıdır. Girdideki birim tutar yanlışsa sonraki karşılaştırmanın doğru yapılması ilk hatayı düzeltmez. Bu nedenle her aşamanın dayanağını yazın.
| Kontrol adımı | Kurgusal örnekteki bilgi | Gerçek dosyada aranacak dayanak |
|---|---|---|
| Etkinlik | Seçilmiş bir fuar varsayılıyor | Tam ad, ülke, şehir ve edisyon |
| Alan | 20 m² | İlgili katılım ve alan kayıtları |
| Birim | 10.000 TL varsayımı | İlan edilmiş doğru destek birimi |
| İlk çarpım | 200.000 TL | Alan ile birimin doğru eşleşmesi |
| Son kontrol | Ödeme sonucu varsayılmadı | Sınırlar, kapsam ve dosya incelemesi |
İşletme bilgisi sorularını kayıtlarla cevaplayın
Hesaplama ekranında işletme ölçeği veya faaliyet bilgisi soruluyorsa şirket kayıtlarını kullanın. Günlük dilde “küçük işletmeyiz” demeniz, ilgili incelemedeki ölçeğin doğrulandığını göstermez. Faaliyet alanı bakımından da şirketin ne ürettiğiyle kayıtlarda ne yazdığı birlikte okunmalıdır.
Yurt dışı fuar teşvikleri araştırmasında bir başka işletmenin aynı fuar için gördüğü tutarı kendi hesabınıza taşımayın. Kullanılan alan, şirketin özellikleri ve ilgili kategori farklı olabilir. Prestijli fuar desteği gibi bir kapsam araştırılıyorsa etkinliğin ilgili dönemdeki kaydını ayrıca doğrulayın.
Destek tahminini nakit ihtiyacından ayrı izleyin
Fuar katılım desteği için bir ön hesap elde ettiğinizde şirketin ödeyeceği ticari faturaları ve ödeme günlerini de tabloda tutun. Destek incelemesiyle tedarikçiye yapılacak ödemenin zamanı aynı olmayabilir. Şirketin fuar öncesinde ayıracağı kaynağı yalnız tahmini destek rakamını düşerek belirlemeyin.
Örneğin kurgusal hesapta 200.000 TL görünse bile bunun hangi tarihte tahsil edileceği bu çarpımdan çıkmaz. Dosyanın gönderimi, belge tamlığı ve inceleme süreci ayrı kayıtlarla izlenir. Muhasebe ekibinin ödeme planıyla destek takip tablosunu yan yana görmesi, iki sürecin birbirini nasıl etkilediğini anlamasını sağlar.
Hesabı paylaşırken girdileri de paylaşın
Kontrol için tabloyu ters yönde de okuyabilirsiniz. Çarpım sonucundan başlayıp kullanılan alanı ve birim tutarı bulun. Kaynak bağlantısı eksikse veya alanın hangi belgeden alındığı yazmıyorsa sonucu doğrulanmış kabul etmeyin. Şirket içinde bu kontrolü hesabı hazırlamayan bir kişinin yapması, basit veri giriş hatalarının erken fark edilmesine yardımcı olabilir.
Yönetim toplantısına yalnız sonuç ekranının kırpılmış rakamını götürmeyin. Fuar kaydı, alan, kullanılan şirket bilgisi ve kontrol tarihi de sunumda bulunsun. Sonuç değişirse hangi girdinin değiştiği anlaşılabilsin. Şirket içinde başka bir çalışan aynı hesabı kontrol edeceğinde önceki varsayımları aramak zorunda kalmasın.
HibeRaporu üzerinden ön hesabınızı yapabilir, ardından fuar dosyanızı ekibimizle inceleyebilirsiniz. Katılım sözleşmenizi, son alan kaydını ve mevcut şirket bilgilerinizi getirin. Hesabın hangi girdilerle kurulacağını ve hangi noktaların belge incelemesi beklediğini birlikte değerlendirelim.
