
Bir ekipman teklifindeki toplam tutar, destek hesabına esas alınacak gider ve işletmenin ödeme günü ihtiyaç duyacağı nakit farklı bilgiler taşır. Hibe projesinde KDV uygun mu sorusu araştırılırken bu üç alanın birlikte görülmesi yararlıdır. Önce incelenen programın vergi ve uygun harcama açıklamasını okuyun. Ardından şirketin bütçesini bu kapsamla karşılaştırın.
Hibe Raporu ile proje bütçesini görüşürken tekliflerinizi net tutar, vergi ve toplam ödeme bilgileriyle getirebilirsiniz. Bu rehberdeki sayısal örnek, hesap mantığını açıklamak için kurgulanmıştır. Örnekteki oran ve tutarlar herhangi bir programın güncel destek teklifi olarak kullanılmaz.
Vergi kalemini teklif üzerinde görünür tutun
Tedarikçi teklifindeki bedelin vergi dahil mi hariç mi olduğunu açıkça kaydedin. Başka tekliflerle karşılaştırırken aynı kapsamı kullandığınızdan emin olun. Kurulum, taşıma veya başka bir hizmet ayrı fiyatlanmışsa bunların vergi ve toplam ödeme bilgisi de tabloda yer alsın. Fiyat karşılaştırmasının hangi kalemleri içerdiği anlaşılsın.
Hibe başvurusu için proforma toplarken bu ayrımı tedarikçiye de açıklatabilirsiniz. Güncel teklif ile başvuru tablosu arasında tutar farkı varsa önce hangi toplamın kullanıldığını kontrol edin. Birinde vergi dahil, diğerinde vergi hariç bedel bulunması basit ama önemli bir açıklama konusu olabilir.
Uygun gideri ilgili programdan araştırın
TKDK'nin uygun olmayan harcamalara ilişkin açıklamasında, vergi ve harçlarla ilgili hükümler bulunur. Bu, belirli bir kurumun ve kapsamın araştırmasında kullanılacak resmî kaynaktır. Diğer programlar için de kendi güncel mali düzenlemelerini inceleyin. Bütün desteklerde aynı yöntemin geçerli olduğunu varsaymadan programı ve çağrıyı adlandırın.
Hibe projesinde KDV uygun mu sorusunun yanında giderin türü, zamanı ve belge koşulları da incelenebilir. Teknik olarak gerekli görülen her harcamanın nasıl değerlendirileceğini ilgili açıklamadan kontrol edin. Kendi tablonuzda her giderin karşısına hangi kaynakla araştırıldığını yazın. Böylece sonraki görüşmede yalnız sonuç tutarı değil, hesabın dayanağı da görülebilir.
Hibe destek oranı nasıl hesaplanır?
Önce programın hangi tutarı hesaplamaya esas aldığını belirleyin. Oran uygulanacak bir gider yapısı varsa ilgili uygun tutarla çalışılır. Üst sınır, özel hesap veya başka koşul bulunuyorsa bunlar ayrıca kontrol edilir. Genel duyurudaki oranla bütün ticari gider toplamını doğrudan çarpmak yerine hesap adımlarını yazılı hâle getirin.
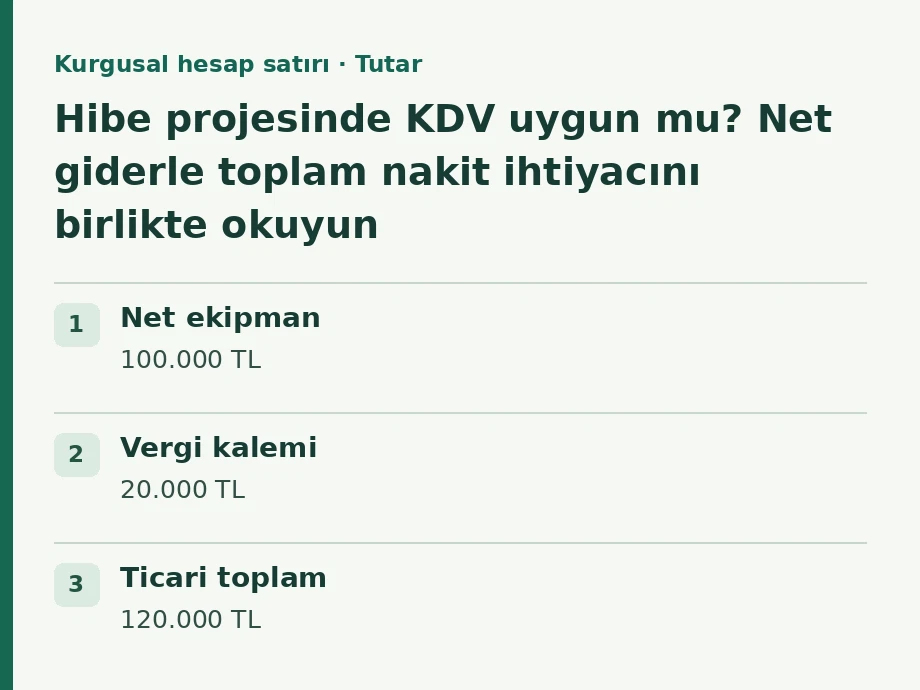
Kurgusal bir örnekte net ekipman bedeli 100.000 TL ve örnek vergi kalemi 20.000 TL olsun. Toplam ticari ödeme 120.000 TL'dir. Yalnız bu örnek için verginin uygun gider dışında kaldığını ve net uygun tutara yüzde 50 oran uygulandığını varsayalım. Bu iki varsayımla hesaplanan destek 50.000 TL olur. Yüzde 50 burada güncel bir program oranı olarak sunulmamaktadır.
| Kurgusal hesap satırı | Tutar | Anlamı |
|---|---|---|
| Net ekipman | 100.000 TL | Örnekte esas alınan gider |
| Vergi kalemi | 20.000 TL | Örnekte destek hesabı dışında varsayılmıştır |
| Ticari toplam | 120.000 TL | İşletmenin yapacağı ödeme |
| Varsayımsal destek | 50.000 TL | Örnekte net tutarın yüzde 50'si |
| Destek sonrası fark | 70.000 TL | Bu varsayımlardaki toplam gider farkı |
Destek sonrası farkla ilk ödeme ihtiyacını ayrı gösterin
Örnekteki 50.000 TL destek varsayımıyla 70.000 TL gider farkının toplamı 120.000 TL ticari ödemeyi verir. Bu eşleştirme, hesabın hangi toplamı açıkladığını kontrol etmeye yardımcı olur.
Örnekte görülen 70.000 TL fark, işletmenin başlangıçta yalnız bu tutarı ayıracağı anlamına gelmez. Tedarikçiye ödeme günü 120.000 TL gerekiyorsa bu tarihin kaynak planı ayrıca hazırlanmalıdır. Destek tahsilatının hangi aşamada oluşacağı, ilgili program ve dosya süreci üzerinden incelenir.
Hibe eş finansman nedir veya hibe için öz kaynak şartı araştırmasında resmî tanımı ve istenen belgeleri okuyun. Yönetimin nakit planında ayırdığı tutarla programın mali koşulunu aynı satır altında açıklamasız toplamayın. Bütçede şirket kaynağı, araştırılan destek ve henüz netleşmeyen finansman ayrı görünsün. Bu düzen, hangi varsayımın açık kaldığını tartışmayı kolaylaştırır.
Teklif değiştiğinde hesabın bütün satırlarını kontrol edin
Net fiyat değişirse vergi, toplam ödeme ve örnekte kullanılan destek varsayımı da gözden geçirilmelidir. Para birimi veya teslim kapsamı değiştiğinde farkın kaynağını ayrıca açıklayın. Önceki hesapla yeni hesabın hangi girdileri kullandığını kayıt altında tutun. Böylece yönetim toplantısında yalnız iki toplamı karşılaştırmakla yetinmek zorunda kalmazsınız.
Kurgusal olayda tedarikçi yeni teklife kurulum hizmeti eklemiş olabilir. Toplam artışın ekipman fiyatından mı yoksa ek hizmetten mi kaynaklandığını gösterin. Her kalemin uygun gider araştırması kendi niteliğiyle yapılabilsin. Hibe bütçesi örneği hazırlanırken bu sürüm düzeni, metin ve tablo tutarlılığını korumaya yardımcı olur.
Görüşmeye hesap adımlarını getirin
Hibe destek oranı nasıl hesaplanır sorusunu ekibimizle değerlendirirken yalnız beklediğiniz toplamı paylaşmayın. Net gider, vergi, ödeme günü ve kullanılan program kaynağı aynı dosyada bulunsun. HibeRaporu program kataloğunda ilgili açıklamalara ulaşabilir, panelde şirket bilgilerinizi hazırlayabilirsiniz.
İlk adım olarak teklifinizi bu satırlara ayırın ve henüz doğrulanmayan koşulları işaretleyin. Hibe Raporu ekibiyle hangi tutarın hangi kapsamda araştırılacağını ve şirketin ödeme planında hangi bilginin beklendiğini değerlendirebiliriz. Hesabın amacı, bir rakamın yanında o rakamı oluşturan dayanakları da görünür kılmaktır.
