
Vergi borcu olan hibe alabilir mi sorusunu araştırırken önce programı ve şirketinizin başvuru aşamasını belirleyin. Kurumun başvuru koşulları, destek kararının verilmesi ve ödemenin hesaba geçmesi ayrı adımlardır. Bir şirketin dosyası olumlu değerlendirilse bile ödeme aşamasında borç sorgusu veya mahsup işlemi gündeme gelebilir. Nakit planınız için cevaplanması gereken soru, karar yazısındaki tutarın ne kadarının, hangi tarihte ve hangi hesaba geçeceğidir.
Devlet hibeleri araştırmasında borç durumuyla ilgili açıklamayı seçtiğiniz programın resmî belgelerinde bulun. Program adı, destek türü ve başvuru dönemini not alın. Şirketiniz farklı kurumların açık hibe programları arasında seçim yapıyorsa her destek için bu bilgileri ayrı kaydedin. Hibe Raporu kataloğundan program sayfalarına ve resmî kaynaklara ulaşabilirsiniz. Hibe, teşvik ve destek programları
Borç tutarını güncel tarih ve doğru şirketle kaydedin
İlk kontrol şirket kimliğidir. Başvuru hangi tüzel kişi veya işletme adına yapıldıysa borç bilgisi de o başvuru sahibiyle eşleşmelidir. Grup içinde bir işletmenin borç durumu başka bir işletmenin dosyasına yanlışlıkla taşınabilir. Mali işler ekibinden tutarın hangi şirkete, kuruma ve sorgu gününe ait olduğunu açıklayan kayıt isteyin. Ekran görüntüsü veya özet tablo kullanıyorsanız ilgili tarihi görünür tutun.
İkinci kontrol, borcun niteliğidir. Bir ödeme henüz vadesine ulaşmamış olabilir. Başka bir borç için yeniden yapılandırma bulunabilir. Programa ait düzenlemede hangi borcun, hangi aşamada ve hangi belgeyle değerlendirildiğini öğrenin. Şirket içi tabloda toplam borç ile ödeme incelemesinde dikkate alınabilecek tutarı ayrı alanlarda izleyin. Hesaba esas tutar kesinleşmediyse durumu ve belgeyi sağlayacak kişiyi yazın.
Son olarak borç bilgisinin ne zaman güncelleneceğini belirleyin. Hibe başvuru belgeleri hazırlanırken alınan kayıt, aylar sonra ödeme incelemesi yapılırken değişmiş olabilir. Sonradan yapılan ödeme, yeni tahakkuk veya yapılandırma taksiti için işlem tarihini ve dayanağını ekleyin. Böylece mali işler ekibi ile başvuru sorumlusu, görüşmelerinde hangi sürümü kullandıklarını bilir.
KOSGEB örneğinde mahsup ile tedarikçiye ödemeyi ayrı inceleyin
KOSGEB’in Girişimci Destek Programı açıklamasında mevzuattaki limitleri aşan vergi veya SGK borcunun destekten mahsup edilmesi, kalan tutarın işletmeye aktarılması anlatılır. Tedarikçiye doğrudan ödeme için ise borç durumu ve işletmeye ait katkı payının karşılanmasıyla ilgili ayrı koşullar belirtilir. İşletmeniz bu programda ödeme talebi hazırlıyorsa güncel yönergeyi ve ödeme açıklamalarını kendi dosyanızla birlikte kontrol edin. KOSGEB Girişimci Destek Programı, sıkça sorulan sorular
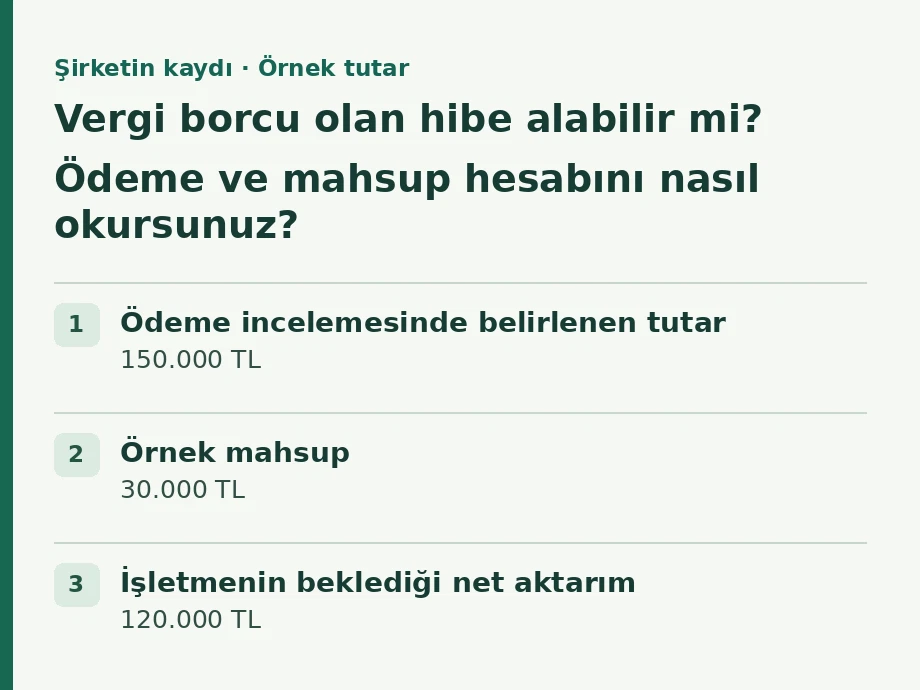
Kurgusal bir örnekte, ödeme incelemesi sonucunda 150.000 liralık destek tutarı belirlendiğini ve 30.000 liranın mahsup hesabına dahil edildiğini varsayalım. Örnekte başka bir kesinti bulunmuyorsa işletmeye geçecek tutar 120.000 liradır. Dosyada 150.000 liralık karar, 30.000 liralık borç kapatma işlemi ve 120.000 liralık banka girişi kendi satırlarında görünür. Bu örnek, bir işletmenin nakit takvimini hazırlarken karar tutarını ve hesaba geçecek tutarı neden ayrı kaydettiğini gösterir.
Hibe ödemesi ne zaman yapılır araştırmanızda harcamanın gerçekleşme tarihi, ödeme talebinin tamamlanması ve aktarımın gerçekleşmesi için farklı satırlar açın. İşletmenin tedarikçiye yapacağı ödeme tarihi sabit olabilir. Destek süreciyle ilgili bilgiler geldikçe beklenen tahsilatı güncelleyin. Gelecek haftanın tedarikçi ödemesi için şirketin kullanabileceği kaynağı, henüz hesaba geçmemiş bir tutardan ayrı görün.
Fuar desteğinde borç kontrolünün dayanağını bulun
Ticaret Bakanlığının Fuar Desteklerine İlişkin Genelgesi’nin 42. maddesi, ödeme aşamasında vadesi geçmiş vergi ve sosyal güvenlik borcunun sorgulanmasını veya belge istenmesini düzenler. Madde, yapılandırma koşullarına uyulduğunu gösteren kayıtları ve borç bulunması hâlinde mahsup işleminin nasıl yapılacağını da ele alır. Yurt dışı fuar desteği dosyanızın bu aşamasında güncel kayıtların hangileri olduğunu ilgili inceleme birimiyle kontrol edin. Fuar Desteklerine İlişkin Genelge, madde 42
Fuar desteği ne zaman yatar diye araştırıyorsanız, dosyanın destek kararının verildiği aşamada mı yoksa ödeme incelemesinde mi olduğunu öğrenin. Fuar desteği başvuru durumu sorgulama kaydını tarihli tutun. Takip ekranında gördüğünüz durum, şirketin banka hareketiyle aynı olayın kaydı olmayabilir. Muhasebe ekibinin hangi tarihte neyi kontrol edeceği açık olduğunda başvuru sorumlusunun işi de kolaylaşır.
“Onaylanan fuar desteği eksik yattı” diye inceleme başlatmadan önce karar tutarını, banka hareketini ve varsa mahsup bilgisini yan yana koyun. İki başvuru aynı haftada sonuçlandıysa yatan ödemenin hangi başvuruya ait olduğunu da doğrulayın. Dosya numarası, etkinlik ve ödeme açıklaması birbirini tutmuyorsa önce doğru işlemi bulun. Farkın nedenini anlamadan onu bir kesinti veya yanlış ödeme olarak kaydetmeyin.
Ödeme tablosunda her rakama bir dayanak gösterin
Aşağıdaki düzen, şirketinizin ödeme takibini hazırlaması için örnektir. Rakamlar kurgusaldır. İlk satırdaki tutar bir destek başvurusunun karara bağlanmış toplamını, diğer satırlar bu örnekteki ödemenin nasıl dağıldığını gösterir.
| Şirketin kaydı | Örnek tutar | Kontrol edilecek dayanak |
|---|---|---|
| Ödeme incelemesinde belirlenen tutar | 150.000 TL | Karar veya ödeme bilgisi |
| Örnek mahsup | 30.000 TL | Borç ve mahsup kaydı |
| İşletmenin beklediği net aktarım | 120.000 TL | Şirketin uzlaştırma hesabı |
| Gerçekleşen banka girişi | 120.000 TL | Banka kaydı ve işlem açıklaması |
Aynı örnekte işletmenin tedarikçiye 145.000 liralık vadesi yaklaşıyorsa, destek ödemesi gerçekleştiğinde bile işletmenin karşılaması gereken 25.000 liralık bir fark kalır. Ödemenin birkaç hafta gecikmesi hâlinde o hafta karşılanacak yükün daha yüksek olacağını da nakit tablosunda görün. Hibe eş finansman nedir sorusuyla çalışırken proje için ayrılan öz kaynakla tahsilat zamanına bağlı geçici nakit ihtiyacını birlikte inceleyin. İki tutarın hangi gider ve tarihleri karşıladığı açıklanabilsin.
Destek tutarı borçların tamamını karşılamazsa ne incelenir?
Fuar dosyasında iki ayrı kamu kurumuna ilişkin borç kaydı bulunabilir. Genelge’nin 42. maddesi, ödenecek destek borçların toplamından düşükse tutarın borçlara orantılı dağıtılmasını düzenler. Aynı madde, haciz bulunan durumda önceliği ayrıca belirler. Şirket içi örnek hesabı kurmadan önce hangi durumun dosyanıza uygulandığını ve hangi tutarların hesabın dayanağı olduğunu ilgili birimden öğrenin. Mahsup hükümleri, madde 42
Yalnız hesap yöntemini göstermek için toplam borcun 120.000 lira olduğunu varsayalım. Bunun 70.000 lirası bir kuruma, 50.000 lirası diğer kuruma ait olsun. Ödeme incelemesinde 60.000 liralık destek belirlendiğini ve haciz önceliğinin bulunmadığı orantılı dağıtım durumunun uygulandığını düşünelim. Destek, toplam borcun yarısıdır. Bu örnekte ilk kuruma 35.000 lira, diğerine 25.000 lira ayrılır. İşletmenin banka hesabına geçecek bakiye kalmaz.
İki kurumun borç tutarı aynı tarihte alınmadıysa, hesap üzerinde kullanılan verinin güncelliğini ayrıca kontrol edin. Bir borcun ödeme tarihinin geçmesi veya daha önceki bir işlemin kurum kayıtlarına yansıması, sonraki inceleme için tabloyu değiştirebilir. Yönetim notunda dağıtım hesabını belirli bir tarihli senaryo olarak gösterin. Resmî ödeme bilgisi geldiğinde hangi rakamın değiştiğini açıklayabilmek için ilk hesabın sürümünü saklayın.
Bu durumda fuar masraflarını geri alma beklentisiyle yönetilen nakit planına gerçekleşen kurum ödemelerini ayrıca işleyin. Borç kaydında azalma görülmesiyle şirket hesabına para girişi farklı mali hareketlerdir. Mali işler ekibinin, her hareketi dayanak belge ve başvuru numarasıyla eşleştirmesini isteyin.
Açık kalan farkı takip edilebilir bir soruya dönüştürün
Borç ekranında görülen tutarla mahsup bilgisi arasında fark bulduğunuzda ilk sorgu tarihini ve sonraki işlemleri yazın. Örneğin sorgudan sonra ödenen bir borç varsa banka işleminin tarihi ile kurum kayıtlarına yansıyan tarihi birlikte saklayın. Bir yapılandırma kaydı varsa hangi ödeme günlerinin inceleme açısından önemli olduğunu program sorumlusuyla doğrulayın. Birden çok kuruma ilişkin tutarlar varsa her kaydın ait olduğu kurumu yazın.
Hibe danışmanlığı görüşmesine giderken “Ne kadar yatacak?” sorusuna ek olarak hangi rakamların kesinleştiğini ve hangilerinin araştırıldığını gösterin. Şirketin elinde destek kararı varsa onu, güncel borç bilgisi varsa tarihli kaydını, ödeme geldiyse banka açıklamasını getirin. Hibe başvuru danışmanı ile görüşmenin somut çıktısı, farkın hangi belgeyle açıklanacağını ve takipten kimin sorumlu olduğunu gösteren kısa bir liste olabilir. Başvuru ve takip danışmanlığı
Nakit planını tahsilat kaydıyla kapatın
Ödeme tamamlandığında şirket içi tahmini gerçekleşen tutarla karşılaştırın. Önceki tahmini arşivde saklayın. Gerçekleşen işlemin yanında tarih, başvuru numarası ve dayanak belge bulunsun. Kısmi ödeme varsa açık kalan tutarın hangi aşamada olduğunu belirleyin. Tedarikçi takviminde yapılan değişiklikleri de aynı tarihle güncelleyin ki yönetim toplantısındaki nakit görünümü dosyanın son durumuyla uyuşsun.
Hibe Raporu ile bir sonraki proje bütçesini hazırlarken bu deneyimden iki veri çıkarabilirsiniz. İlk veri destek tutarı ile şirkete giren nakit arasındaki farktır. İkincisi, şirketin kendi ödemeleriyle destek tahsilatı arasında geçen süredir. Bu ikisini kendi nedenleriyle kaydettiğinizde yeni hibe bütçesi örneği, önceki projenin gerçek hareketleriyle karşılaştırılabilir. Dosya kapandığında şirketin hangi tutarı tahsil ettiği ve borç kaydına hangi tutarın aktarıldığı tek okumada anlaşılmalıdır.
