
Bir işletmenin belirli bir sektörde çalışması veya bir çalışanın belirli bir grupta bulunması, bütün istihdam desteklerinin uygulanabileceğini göstermez. Bazı düzenlemelerde işyerinin özel statüsü, bazılarında çalışan ve dönem koşulları birlikte incelenir. Araştırma dosyasında bu alanları ayrı tutmak yanlış genellemeyi önler.
korumalı işyeri ücret desteği ve 25225 araştırmaları farklı düzenlemelere ilişkindir. Ortak noktaları, yalnız isim veya kodla sonuca gidilmemesidir. Bu yazı bordro hesaplaması veya belirli işyerine uygunluk kararı vermez; kaynak ve kayıt kontrolüne odaklanır.
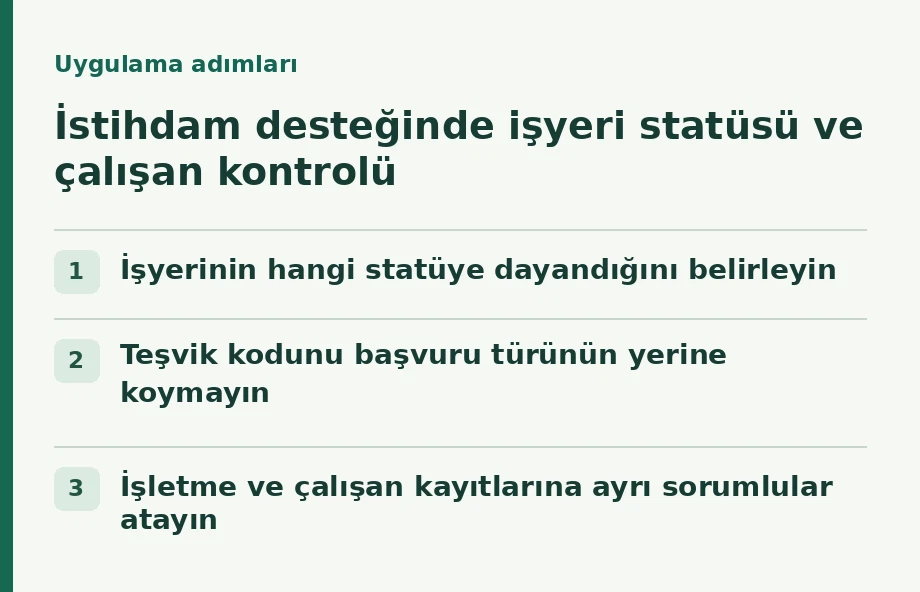
İşyerinin hangi statüye dayandığını belirleyin
korumalı işyeri ücret desteği için Aile ve Sosyal Hizmetler Bakanlığının resmî açıklamasını inceleyin. Korumalı işyeri statüsüyle genel engelli istihdamını aynı başlık gibi kullanmayın. Statünün alınması, çalışma koşulları ve ilgili düzenlemeler güncel kaynaklarla kontrol edilmelidir.
İşletme içi hazırlık kaydında statü belgesinin kaynağı, tarihi ve ilgili kurumla yapılacak işlemler belli olsun. Henüz yapılmamış başvuruyu alınmış statü gibi sunmayın. Çalışanlara ait kişisel belgeleri yalnız yetkili kişilerle ve gereken kapsamda ele alın.
Teşvik kodunu başvuru türünün yerine koymayın
25225 ifadesi tek başına işletmenin hangi teşvikten yararlanabileceğini açıklamaz. SGK'nin resmî Destek Al sayfasında bu kod kültür girişim teşviki bağlamında listelenir. İlgili işyeri, belge ve uygulama koşulları ayrıca değerlendirilmelidir.
Kültür alanında faaliyet yürütmekle gerekli resmî statü veya belgeye sahip olmak aynı şey değildir. Eski bir bordro örneğindeki kodu yeni döneme otomatik aktarmayın. Kodun güncel uygulanabilirliğini ve dönem koşullarını mali ekibinizle resmî kaynaktan doğrulayın.
İşletme ve çalışan kayıtlarına ayrı sorumlular atayın
İşyeri kaydını takip eden kişi ile çalışan bilgilerinin doğruluğunu kontrol eden kişi farklı olabilir. İki ekibin hangi tarihteki durumu değerlendirdiğini aynı notta gösterin. Dönem değiştiğinde önceki sonucu silmeden yeni inceleme ekleyin.
sgk potansiyel teşvik sorgulama araştırmasından alınan ön bilgi de aynı düzen içinde tutulabilir. Ancak bir ön sorgu sonucunu özel işyeri statüsü belgesinin yerine kullanmayın. Her koşulun kendi dayanağı olsun.
Tahmini avantajı gerçekleşmiş kayıt gibi göstermeyin
korumalı işyeri ücret desteği araştırmasında bulunan genel açıklamayı doğrudan aylık ödeme kararı olarak yorumlamayın. Tutar, süreç ve gerekli belgeleri güncel resmî düzenlemeyle kontrol edin. 25225 uygulamasına ilişkin araştırmayı da fiilen kullanılan prim avantajından ayrı izleyin.
HibeRaporu program kataloğunda farklı destek türlerini inceleyebilir, Hibe Raporu ekibiyle belge hazırlığını değerlendirebilirsiniz. Ön analiz SGK uygulama onayı veya Bakanlık statü kararı değildir.
Kaynak ve kapsam
Kaynak kontrolü: 11 Kasım 2026. Bakanlığın korumalı işyerleri açıklaması ile SGK Destek Al sayfası incelenmiştir. Yüzde, aylık tutar ve her işyerine uygulanabilirlik iddiası aktarılmamıştır. Bordro ve teşvik uygulaması güncel kurallarla ilgili uzmanlar tarafından değerlendirilmelidir.
