
Bordro hazırlığında bir teşvikin kodunu bilmek yararlıdır; fakat kod, çalışan ve işyeri koşullarının yerine geçmez. Geçmişte kullanılmış bir belge türünün yeni personel için de uygun olacağı varsayılamaz. En sağlam hazırlık, çalışan statüsünü, işyeri durumunu ve bildirimin yapılacağı dönemi birlikte incelemektir.
Bu rehber, benzer isim ve numaralarla aranan SGK teşviklerini ayırarak bordro öncesi kontrol düzeni kurmayı anlatır. Kodların internette nasıl adlandırıldığıyla resmî sistemdeki kapsamı farklı olabilir. Uygulama için güncel SGK açıklamaları ve yetkili bordro incelemesi esas alınmalıdır.
05510 numarasını sabit bir oran sanmayın
Bir 05510 SGK indirimi araştırmasında ilk bakılacak alan yalnız kod değildir. İlgili dönem, işyerinin faaliyeti ve güncel düzenleme incelenmelidir. SGK'nın güncel açıklaması farklı dönem veya faaliyetler için farklılaşan uygulamalar bulunduğunu gösterir. Eski bir bordro örneğindeki oranı bütün yeni aylara taşımayın.
İşyeri borcu, bildirim ve ödeme gibi koşulların değerlendirilmesi de önemlidir. 05510 SGK indirimi için ön inceleme yapılmış olması, işletmenin her ay aynı biçimde yararlanacağı anlamına gelmez. Sonuçları tahakkuk ve ödeme kayıtlarıyla dönem bazında karşılaştırın; beklenen indirimle gerçekleşeni ayrı tutun.
06486 numarasını başka bölgesel kodlarla karıştırmayın
SGK'nın karşılaştırma ekranı, 06486 numarasını yurt dışına gönderilen sigortalılar başlığıyla gösterir. Bu nedenle 06486 prim indirimi aramasında yalnız eski bir bölge teşviki yazısına dayanmak yanlış incelemeye yol açabilir. Çalışanın görevlendirme ve sigortalılık durumunu güncel kapsamla eşleştirin.
Bir kişinin kısa süreli iş seyahatine çıkmasıyla ilgili düzenlemenin bütün koşullarını sağladığı sonucu çıkarılmamalıdır. 06486 prim indirimi için hangi çalışmanın ve hangi bildirimin incelendiğini açık yazın. Şirketin yabancı müşteriye hizmet vermesi de personelin kendi statüsünü otomatik değiştirmez.
Kişiye bağlı teşviklerde kayıt ve kapsamı ayrı doğrulayın
14857 engelli teşviki, 02828 SGK teşviki ve sosyal yardım alan personel teşviki farklı başlıklardır. Aynı çalışanla ilgili kişisel bir bilginin bulunması, bütün bu seçeneklerin uygun olduğu anlamına gelmez. Kişinin ilgili hak veya statüsü, işe giriş ve işyeri koşulları her uygulamada ayrı incelenmelidir.
SGK'nın karşılaştırma ekranında sosyal hizmetlerden yararlananlara ilişkin 02828 ile sosyal yardım alanların istihdamına ilişkin farklı bir kod ayrı gösterilir. Bu ayrımı yalnız ad benzerliği nedeniyle kaybetmeyin. 02828 SGK teşviki için kullanılan bir belgeyi sosyal yardım alan personel teşviki dosyasının otomatik kanıtı gibi değerlendirmeyin.
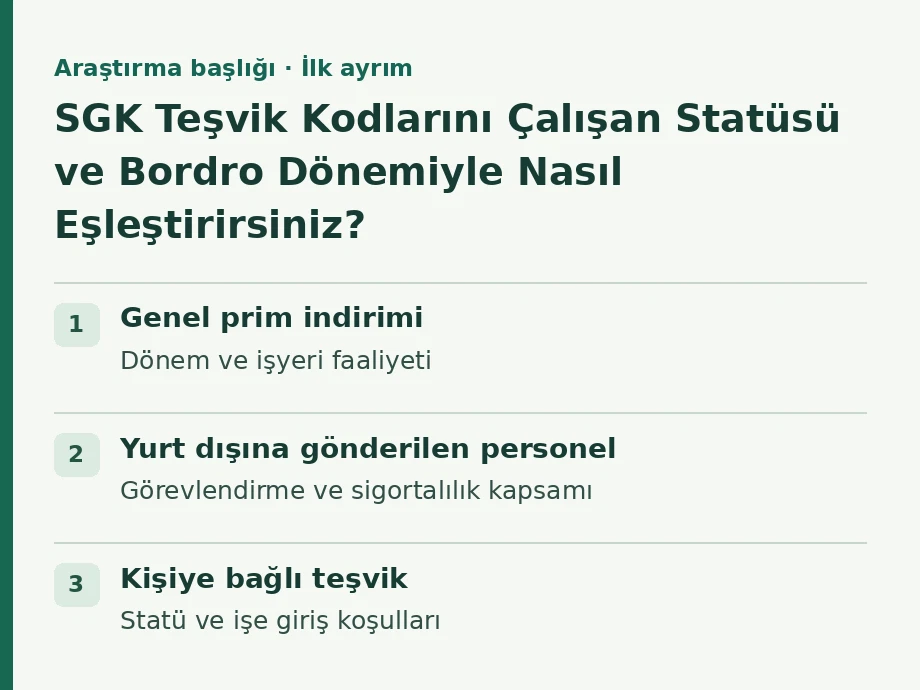
| Araştırma başlığı | İlk ayrım | Önlenmesi gereken varsayım |
|---|---|---|
| Genel prim indirimi | Dönem ve işyeri faaliyeti | Kodun her yıl aynı oranı taşıması |
| Yurt dışına gönderilen personel | Görevlendirme ve sigortalılık kapsamı | Her seyahatin yeterli olması |
| Kişiye bağlı teşvik | Statü ve işe giriş koşulları | Tek belgenin bütün teşviklere yetmesi |
| Kültür faaliyeti | Yatırım ve girişim ayrımı | Benzer kod adlarının aynı olması |
| Bağımsız çalışan | Sigortalılık türü | İşveren bordrosuyla aynı hesap yapılması |
Kültür yatırımı ve girişiminde kod adını doğru okuyun
“25225 kültür yatırımı teşviki” ifadesiyle yapılan aramada adlandırma kontrolü özellikle önemlidir. SGK karşılaştırma ekranı 25225'i girişim, 55225'i yatırım olarak ayrı gösterir. Dolayısıyla yaygın bir arama ifadesini resmî uygulamanın doğru adı kabul ederek işlem yapmayın.
Bir işletme “25225 kültür yatırımı teşviki” bilgisini eski çalışma dosyasında bulduysa öncelikle hangi belge ve faaliyetin kastedildiğini doğrulasın. Kültür alanında çalışmak tek başına belgeye bağlı bütün koşulların yerine geçtiği anlamına gelmez. İlgili işyeri ve personel kapsamı güncel SGK ve kurum açıklamalarıyla birlikte incelenmelidir.
Bağımsız çalışanla ücretli personeli aynı hesapta toplamayın
Bağkur prim indirimi şartları araştıran bir işletme sahibi kendi sigortalılık durumuyla şirketin çalışan bordrosunu ayrı değerlendirmelidir. İşletmenin personel için kullandığı teşvik, ortağın veya bağımsız çalışanın primine aynı biçimde uygulanacakmış gibi hesaplanamaz. Sigortalılık türü ve döneme ilişkin durum yetkili süreçte doğrulanmalıdır.
İnsan kaynakları raporunda çalışan sayısı, yönetici ve ortak bilgileri farklı alanlarda tutulabilir. Bağkur prim indirimi şartları için yapılan bir sorguyu bütün şirket personelinin yararlandığı tasarruf gibi göstermeyin. Kişiye ilişkin özel bilgileri de gereksiz biçimde şirket içi geniş raporlara yaymayın.
Ay kapanışında tahminle gerçekleşeni karşılaştırın
6111 teşvik şartları veya 15921 istihdam teşviki gibi başka seçenekler araştırıldığında aynı kişi ve dönem için birlikte yararlanma konusu ayrıca incelenmelidir. Teşvikleri bağımsız rakamlar olarak toplayıp tek çalışanın maliyetinden peş peşe düşmeyin. Fiilî çalışma, ilgili süre ve güncel uygulama koşulları bütün hesaplarda önem taşır.
Asgari ücret desteği hesaplama çalışmasını da genel indirimle aynı satırda kaybetmeyin. Beklenen tutar, bildirime yansıyan sonuç ve ödeme durumu ayrı izlenebilir. Fark oluştuğunda teşvik adını değiştirmekten önce personel, dönem, kazanç ve işyeri verilerini kontrol edin.
HibeRaporu ile personel uygunluğunu sorulara ayırın
Hibe Raporu analiz panelinde faaliyet ve çalışan bilgilerini güncel tutarak devlet destekleri uygunluk analizi için başlangıç yapabilirsiniz. Panel sonucu, bordroda kullanılacak kodun kesin onayı olarak yorumlanmamalıdır.
HibeRaporu teşvik kataloğunu inceleyerek araştırmanızı ilgili resmî kaynaklara bağlayın. Hazırlanan devlet destekleri raporu, her teşvik için doğrulanan koşul ve açık soruyu ayrı göstermelidir. Son aylık uygulama, güncel veriler ve yetkili bordro kontrolüyle tamamlanır.
Kaynaklar ve güncellik
Kaynak listesi 11 Kasım 2026 tarihli taslağa aittir. Erişim kontrolü, kaynağın bütün hükümlerinin güncellik onayı değildir; başvurudan önce yürürlükteki sürüm ve ilgili dönem doğrulanmalıdır. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
