
Dış ticarette bir malın nereden geldiği kadar hangi amaçla hareket ettiği de önemlidir. Türkiye’ye işlenmek üzere getirilen hammadde, geçici olarak dışarı gönderilen ekipman ve ithalat işlemi henüz tamamlanmamış depo malı aynı akışı anlatmaz. Destek ve vergi araştırmasından önce malın hareketini üretim ve satış planıyla birlikte açıklayın.
Hibe Raporu ile yapılan ön değerlendirmede faaliyet planınızın anlaşılır olması, hangi başlığın uzman incelemesine yönlendirileceğini belirlemeye yardımcı olur. Bu rehber gümrük beyanı düzenleme talimatı değildir. Şirketinizin mal, üretim ve belge akışını gümrük müşavirinize ve mali müşavirinize açıklamak için bir hazırlık yöntemidir.
Malın girişinden son teslimine kadar bir akış yazın
Her aşama için ülke veya bölge, malın durumu, işlem amacı ve sonraki adımı belirtin. İthal edilen girdinin hangi üretimde kullanılacağı, ortaya çıkan ürünün nereye satılacağı ve hangi işlemin tamamlanmasının beklendiği görülsün. Eşyanın adı kadar miktar ve teknik niteliğinin de kayıtlarda tutarlı olduğundan emin olun.
“dahilde işleme izin belgesi” araştırması yapılırken girdi, üretim ve ihracat ilişkisini açıklayan kayıtları hazırlayın. Ticaret Bakanlığının gümrük rehberi, işleme faaliyetinin niteliğine göre izin veya belge yoluna ilişkin farklı açıklamalar içeriyor. Kendi işleminizin doğru yolunu güncel mevzuat ve yetkili uzmanla doğrulayın. Dahilde işleme rehberi
Satın alınan miktarla üründe kullanılan miktarı ilişkilendirin
Varsayımsal bir üretimde 1.000 kilogram girdi alınıp 900 kilogram mamul elde edildiğini düşünelim. Aradaki farkın ne olduğu teknik kayıtla açıklanmalıdır. Bu örnekteki oran herhangi bir kabul edilen fire oranı değildir. Yalnız satın alma, üretim ve sevkiyat kayıtları arasında miktar mutabakatına neden ihtiyaç duyulduğunu gösterir.
Aynı mal için farklı birimlerle kayıt tutuluyorsa dönüşümün kaynağını yazın. Adet, kilogram ve metre değerlerini açıklamasız birbiriyle karşılaştırmayın. Bir teknik değişiklik olduğunda önceki ürün reçetesinin yeni üretimi temsil edip etmediğini kontrol edin.
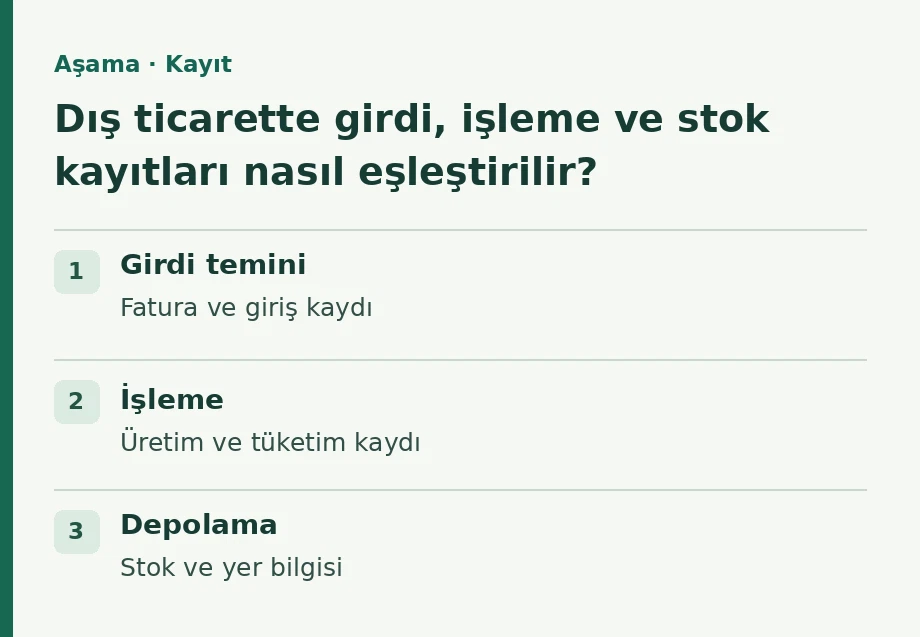
| Aşama | Kayıt | Mutabakat sorusu |
|---|---|---|
| Girdi temini | Fatura ve giriş kaydı | Hangi üretime ayrıldı? |
| İşleme | Üretim ve tüketim kaydı | Ne kadar girdi hangi çıktıya dönüştü? |
| Depolama | Stok ve yer bilgisi | Hangi miktar nerede bekliyor? |
| Teslim | Satış ve sevkiyat kaydı | Hangi üretimin hangi bölümü teslim edildi? |
KDV başlığını kendi teslim ve dönem kaydıyla inceleyin
“DİİB KDV tecil terkin” araştırmasında eski bir örneği yeni işleme doğrudan uygulamayın. Malın tedarik biçimi, teslimi ve işlem dönemi kendi koşullarıyla incelenir. Geçici süre ve değişiklik içeren vergi hükümlerinde yayımlanan metnin hangi tarihten itibaren uygulandığı ayrıca kontrol edilmelidir.
Dosyada vergi uygulaması için hangi işlemin incelendiğini açıkça yazın. Belge sahibi kuruluş, tedarikçi, alıcı ve ihracatçı arasındaki ilişkiyi muhasebe ve dış ticaret ekipleri birlikte gözden geçirsin. GİB’de bulunan eski özelgeler belirli olaylara ilişkindir, güncel şirket işleminizin sonucu gibi sunulmamalıdır. GİB olay bazlı açıklama örneği
Dışarı gönderilip geri gelecek mal için ayrı dosya kurun
“hariçte işleme izni” araştırması, ürünün geçici olarak dışarı çıkışı ve yapılan işlem sonrasındaki geri dönüşüyle ilişkilidir. Ticaret Bakanlığının açıklamasında eşyanın niteliği ve işlem görmüş ürün üzerinden değerlendirme yapılıyor. Malın neden gönderildiğini, dışarıda hangi işlemden geçeceğini ve geri gelen ürünün ne olduğunu teknik kayıtlarla anlatın. Hariçte işleme açıklaması
Bir tamir veya işleme sözleşmesi varsa kapsam ve bedelini taşıma kayıtlarıyla ilişkilendirin. Geri dönüş tarihini yalnız ticari teslim sözü olarak değil, ilgili işlemin takibinde de izleyin. Değişen mal veya parça varsa bu değişikliği saklamayın, mevcut kayıtlarla açıklayın.
Antrepo ve serbest bölge işlemlerini aynı kayıt gibi okumayın
gümrük antrepo rejimi araştırması depolanan eşyanın statüsüne ve yapılacak gümrük işlemine ilişkin inceleme gerektirir. serbest bölge üretim kazancı istisnası ise üretim ve kazanca ilişkin başka bir araştırma başlığıdır. Bir depolama kaydından tek başına vergi istisnası sonucu çıkarmayın.
Bakanlığın antrepo açıklaması, eşyanın Türkiye’ye gelişinden sonra ithalatın hemen tamamlanmadığı durumları ele alıyor. Şirketinizin depo, stok ve beyan kayıtlarını ilgili işlemle birlikte kontrol edin. Gümrük antreposu açıklaması
Mal hareketinizi açık bir dosyaya dönüştürün
Girdi, üretim, stok ve sevkiyat kayıtlarını hazırlayın. Hibe Raporu ile ön değerlendirmedeki faaliyet planını netleştirip ilgili uzman incelemelerine düzenli kayıtlarla ilerleyin.
Faaliyet dosyanızı görüşün · Destek türleri rehberini okuyun
Girdi ve üretim planındaki vergisel mekanizmalar için teşvik kataloğundaki resmî kaynakları inceleyin. Katalogdaki durum bilgisini başvuru öncesinde resmî kaynaktan doğrulayın.
Kaynaklar ve güncellik
Kaynak listesi 11 Kasım 2026 tarihli taslağa aittir. Erişim kontrolü, kaynağın bütün hükümlerinin güncellik onayı değildir; başvurudan önce yürürlükteki sürüm ve ilgili dönem doğrulanmalıdır. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
Tamirden aynı kasa içinde farklı bir ünite dönüyorsa
Bir işletme hariçte işleme izni konusunu araştırırken onarıma giden kontrol ünitesinin yerine başka seri numaralı bir ünite dönebileceğini tedarikçiden öğrensin. Depo dönüşü yalnız sevk kasasının numarasıyla kapatırsa içindeki parçanın değiştiği görünmez. Çıkış fotoğrafındaki ünite etiketiyle servis raporundaki teslim edilen ünitenin etiketini karşılaştırın. Eski parçanın nerede kaldığını da yazılı sorun. Böylece işlem türünü yetkili muhataba danışırken varsayılan bir tamir yerine gerçekten gerçekleşen parça hareketini gösterebilirsiniz.
