
İthal edilecek malın tamamı aynı gün üretime girmeyecekse tedarik, stok ve nakit planının birlikte hazırlanması gerekir. Satın alma ekibi büyük partide fiyat avantajı görürken finans ekibi vergi ve ödeme takvimini, üretim ekibi ise malın hangi hafta kullanılacağını takip eder. Bu üç planın birbirinden kopması gereğinden fazla stok veya beklenmedik finansman ihtiyacı doğurabilir.
Bu aşamada gümrük antrepo rejimi araştırması gündeme gelebilir. Rejimin kapsamını anlamak, bütün ithalat için aynı yöntemi seçmek anlamına gelmez. Hibe Raporu ile hazırlanan çalışma dosyası, malın hangi amaçla getirildiğini ve hangi aşamada kullanılacağını açıklayan bilgilerle başlamalıdır.
Eşyanın sonraki kullanımını baştan tanımlayın
Mal Türkiye'deki müşteriye satılacak, üretimde kullanılacak veya başka ülkeye gönderilecek olabilir. Bu ihtimallerin belge ve işlem düzenleri farklılaşabilir. Ticaret Bakanlığının antrepoya ilişkin açıklamaları, gümrük gözetimindeki depolama çerçevesini anlatır. Somut eşyanın hangi işleme tabi tutulabileceği gümrük mevzuatı ve yetkili uzman incelemesiyle belirlenmelidir.
İç dosyada ürün tanımı, miktar, planlanan kullanım, bekleme süresi ve çıkış senaryosu birlikte gösterilebilir. Gümrük antrepo rejimi için yapılan ilk araştırmanın dayandığı kullanım değişirse planı yeniden inceleyin. Başlangıçta yurt içine satış için getirilen malın sonradan başka pazara yönelmesi, önceki işlem planının aynen devam edeceği anlamına gelmez.
Depolama ile üretim rejimlerini aynı amaç altında toplamayın
Dahilde işleme izin belgesi araştırması üretim ve ihracat bağlantılı başka bir inceleme alanıdır. Hariçte işleme izni ise farklı bir işlem yapısına dayanır. Bu adların hepsi dış ticaretle ilişkili diye birbirinin yerine kullanılmamalıdır. Malın nerede bulunduğu, hangi işleme tabi tutulacağı ve sonrasında nereye gideceği açıkça yazılmalıdır.
Gümrük antrepo rejimi incelenirken antrepoda yapılabilecek işlemler de ayrıca kontrol edilir. İşletmenin depoda gerçekleştirmek istediği paketleme, ayırma veya başka bir işlem için hangi koşulların geçerli olduğunu ilgili gümrük uzmanına sorun. Şirket içi lojistik planının bir faaliyeti öngörmesi, o faaliyetin rejim kapsamında serbest olduğu sonucunu doğurmaz.
Partili çıkış planında stok ilişkisini kaybetmeyin
Varsayımsal bir ithalatçı yüz birim malın otuzunu ilk ay, kalanını sonraki iki ay kullanmayı planlasın. İç tabloda her partinin hangi giriş kaydıyla ilişkili olduğu ve ne zaman çıkmasının beklendiği gösterilebilir. Fiilî çıkışlar planla karşılaştırılmalı, miktar farkları açıklanmalıdır.
Gümrük antrepo rejimi kapsamındaki resmî stok ve beyan yükümlülükleri antrepo türü ile somut işleme göre değerlendirilir. İşletmenin kendi takip tablosu bunların yerine geçmez. Aynı ürün koduna sahip malların farklı partilerinde fiyat, menşe veya başka bilgiler değişiyorsa tek toplamla izlemek belge ilişkisini belirsizleştirebilir.
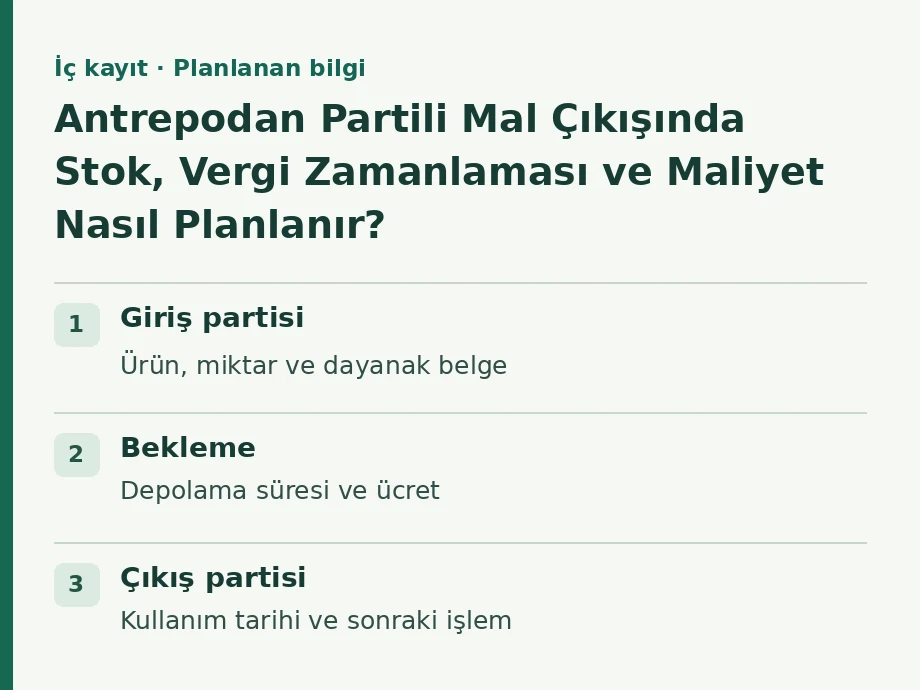
| İç kayıt | Planlanan bilgi | Gerçekleşmede kontrol |
|---|---|---|
| Giriş partisi | Ürün, miktar ve dayanak belge | Fiilî miktar ve kayıt uyumu |
| Bekleme | Depolama süresi ve ücret | Uzatma ve ek hizmetler |
| Çıkış partisi | Kullanım tarihi ve sonraki işlem | İlgili beyan ve teslim ilişkisi |
| Maliyet | Depolama ve operasyon varsayımı | Fatura ve ilave bedeller |
| Finansman | Tedarikçiye ödeme zamanı | Gerçek ödeme ve kur etkisi |
Vergi zamanlamasını toplam maliyetle karşılaştırın
Bakanlığın açıklamalarında antrepoda kalış dönemindeki vergisel çerçeveye yer verilir. Bu durumun işletme açısından etkisini hesaplarken depolama, taşıma, elleçleme ve diğer işlem maliyetlerini de inceleyin. Gümrük antrepo rejimi için “vergi ödenmiyor” ifadesini malın bütün ticari ömrü boyunca geçerli bir genel muafiyet gibi okumayın.
Mal daha sonra serbest dolaşıma girecekse o aşamadaki işlemlerin ve yükümlülüklerin değerlendirilmesi gerekir. Nakit tablosunda ertelenen ödeme zamanı ile tamamen ortadan kalktığı varsayılan gider farklı gösterilmelidir. İlk seçeneğin finansman etkisi olabilir. Ancak toplam ekonomik sonuç, bekleme süresi ve yan maliyetlerle birlikte incelenmelidir.
Satış gecikirse bekleme maliyetini yeniden hesaplayın
İç planınızda malın otuz gün sonra çıkması beklenirken müşteri siparişi gecikebilir. İlave depolama bedeli, malın niteliğine bağlı koruma koşulları ve finansman maliyeti bu durumda yeniden değerlendirilmelidir. Depo teklifindeki asgari ücret veya dönemsel fiyatlama gibi ticari koşulları ilk hesapta görünür tutun.
Ödeme vadesi gelen tedarikçiye karşı yükümlülük, malın depoda beklemesiyle kendiliğinden durmaz. Bu nedenle gümrük antrepo rejimi araştırmasını yalnız vergi zamanlamasına bağlamayın. Mal bedeli, sonraki taşıma ve müşteri tahsilatının birbirine göre konumu da işletme sermayesini belirler.
İşlem ve kazanç sınıflandırmasını ayrıca inceleyin
Bir dış ticaret işleminin depo veya sevkiyat düzeninden hareketle doğrudan vergisel kazanç avantajı sonucu çıkarılamaz. Transit ticaret kazancı indirimi veya ihracat kazancı vergi indirimi araştırması yapılıyorsa ilgili mevzuatın işlem ve mükellef koşulları mali müşavir tarafından değerlendirilmelidir. Lojistikte kullanılan ticari ad tek başına mali sınıflandırma sağlamaz.
Dahilde işleme izin belgesi ile ilişkili başka bir işlem planlanıyorsa mal ve üretim akışını ayrı gösterin. Aynı partinin birden fazla aşamadan geçmesi hâlinde kayıtların hangi işlemi açıkladığı anlaşılmalıdır. Gümrük antrepo rejimi dosyasındaki bir belgenin başka bir rejimde otomatik yeterli kabul edileceğini varsaymayın.
Hibe Raporu ile dış ticaret ihtiyacını doğru tarif edin
HibeRaporu panelinde şirketin ithalat, üretim ve ihracat faaliyetlerini tanımlayarak devlet destekleri uygunluk analizi hazırlığı yapabilirsiniz. Şirket için hibe teşvik taraması görüşmesinde ithal girdinin yatırım ekipmanı mı, ticari mal mı, üretim girdisi mi olduğunu açıklayın.
Teşvik kataloğunu ve finansman programlarını faaliyet amacınıza göre inceleyin. Hibe Raporu için hazırlanacak devlet destekleri raporu, gümrük işlemiyle finansman araştırmasının hangi noktada farklı uzmanlık gerektirdiğini gösteren bir başlangıç dosyası olabilir. Nihai rejim ve vergi uygulaması eşyanın gerçek durumu üzerinden yetkili incelemeyle belirlenir.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
Önce hangi palet üretime çağrılmalı?
Bir mobilya üreticisinin deposunda aynı renkte görünen iki kumaş partisinin bulunduğunu varsayın. Açık sipariş altı top gerektiriyor, ancak önce gelen palette yalnız dört top kalmış. İkinci palette siparişin tamamını tek boyama partisinden karşılayacak sekiz top var. Ekip gümrük antrepo rejimi için hazırladığı iç stok planında yalnız geliş tarihine göre sıra verirse tek koltuk takımında ton farkı riski doğabilir. Müşterinin onayladığı kumaş örneğini parti koduyla eşleştirin. Dört topu başka siparişe ayırmak mümkünse toplama listesinde bu gerekçeyi belirtin. Depocu böylece iki paleti aynı renk kodu yüzünden birleştirmez.
