
Türkiye’deki bir şirket yurt dışındaki tedarikçiden aldığı malı başka bir ülkedeki müşteriye doğrudan gönderebilir. Aynı şirket bazen malı satın almak yerine iki yabancı işletme arasındaki satışa aracılık ederek komisyon kazanabilir. Her iki işlem de yurt dışı ticaretle ilgilidir. Şirketin sözleşmedeki rolü, kayıtlarda gösterilecek gelir ve maliyetin niteliğini değiştirir.
Hibe Raporu ile transit ticaret kazancı indirimi araştırmasına hazırlanırken önce mal, sözleşme ve para akışlarını ayrı inceleyin. Dosyanın en başına işlemin hangi ülkelerdeki taraflarla yapıldığını ve şirketinizin hangi bedeli hangi gerekçeyle kazandığını yazın. Böylece vergi incelemesi yalnızca döviz girişine dayanan bir tahminden çıkıp belgelenebilir bir işlem üzerinden yürür.
Şirketinizin alıcı, satıcı veya aracı rolünü belirleyin
Malı kendi adına satın alan ve müşteriye yeniden satan işletme, alış ve satış ilişkisini sözleşme ve faturalarla gösterebilir. Yalnız aracılık yapan işletmede hizmetin tanımı, komisyonun hesaplanması ve hangi işlemden doğduğu öne çıkar. Tedarikçinin müşteriye doğrudan sevk yapması tek başına Türkiye’deki işletmenin aracı olduğu sonucunu doğurmaz.
Bir sözleşmede şirketin adı “distribütör”, diğerinde “temsilci” olarak geçebilir. Ticari unvana ek olarak malın kimin adına alındığını, müşteri karşısındaki yükümlülükleri ve ödemelerin kime gittiğini inceleyin. İki farklı rol aynı alıcıyla yürütülüyorsa her işlemi tekil kayıt üzerinden açıklayın. Transit ticaret kazancı indirimi bakımından değerlendirilecek kazancın kaynağı bu ayrımla belirginleşir.
Malın fiziki hareketini ticari evrakla eşleştirin
Satış faturasında alıcının yurt dışında bulunması, malın izlediği rotayı tek başına açıklamaz. İlgili taşıma kaydını, teslim noktasını ve ticari belgelerdeki ürün bilgilerini aynı işlem dosyasına bağlayın. Satın alma ve satış faturalarındaki miktarlar farklı görünüyorsa parti bölünmesi, iade veya başka gerekçe olup olmadığını inceleyin.
Gümrük antrepo rejimi araştırması yapılan bir işlemde de antreponun yeri, malın statüsü ve sonraki hareketi önemlidir. Antrepo veya transit taşıma teriminin geçmesi, kurumlar vergisi hükmünün koşullarını kendiliğinden karşılamaz. Malın Türkiye’ye getirilip getirilmediğine ilişkin somut durum, ilgili gümrük ve vergi uzmanları tarafından incelenmelidir.
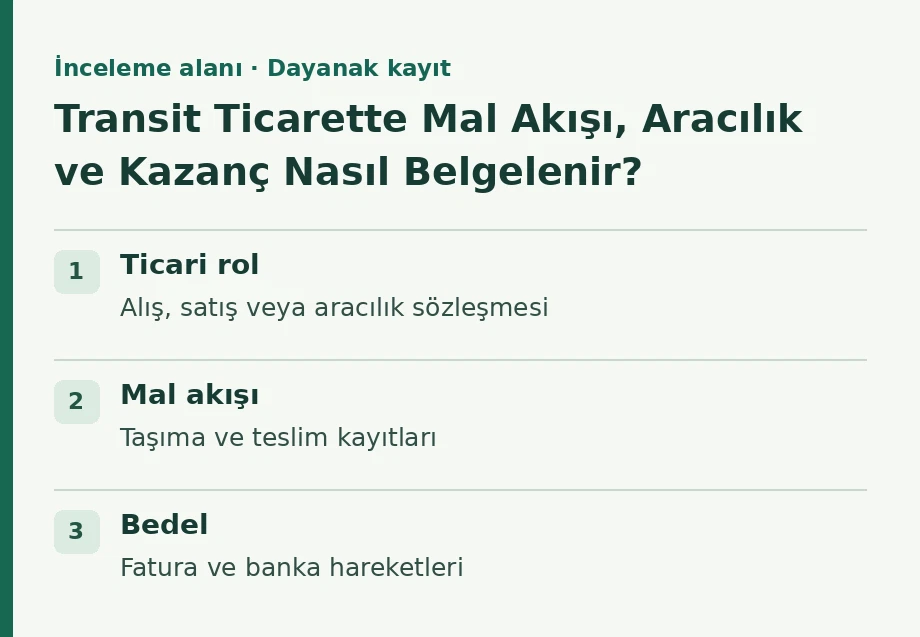
| İnceleme alanı | Dayanak kayıt | Sorulacak soru |
|---|---|---|
| Ticari rol | Alış, satış veya aracılık sözleşmesi | Şirketin geliri hangi işlemden doğdu? |
| Mal akışı | Taşıma ve teslim kayıtları | Ürün hangi noktalar arasında hareket etti? |
| Bedel | Fatura ve banka hareketleri | Hangi tahsilat hangi işleme bağlı? |
| Maliyet | Alış faturası ve gider belgeleri | Bu işleme ait giderler hangileri? |
| Transfer | İşlem ve dönem bağlantısı | Kazanca ilişkin transfer nasıl belgeleniyor? |
Satış bedeli, komisyon ve kazancı ayrı hesaplayın
Varsayımsal bir şirkette alış 80.000, satış 100.000, işleme doğrudan bağlanan taşıma gideri 3.000 avro olsun. Basit ticari fark 17.000 avrodur. Bu örnek vergiye esas tutarın kesin hesabı değildir. Kur değerlemesi, diğer giderlerin dağıtımı ve ilgili mali hükümler ayrıca incelenir. Yalnız 100.000 avroluk tahsilatı kazanç gibi göstermek, işlemin maliyetini dışarıda bırakır.
Şirket yalnız 5.000 avroluk komisyon alıyorsa malın toplam satış bedeliyle kendi gelirini karıştırmamalıdır. Komisyonun hangi sözleşmeye ve tamamlanan faaliyete dayandığı açıklanmalıdır. Transit ticaret kazancı indirimi için yapılan mali incelemede hem gelir niteliği hem ilişkili giderlerin dayanağı önem taşır. Birden fazla ticari iş yapan şirket, ortak giderlerin dağıtımını gerekçelendirmelidir.
Türkiye’ye transfer kaydını doğru dönemle eşleştirin
7582 sayılı Kanun, ilgili transit ticaret kazançlarına ilişkin kurumlar vergisi indirimini düzenleyen hükmü değiştirmiştir. İndirim araştırmasında kazancın elde edildiği hesap dönemi, Türkiye’ye transfer koşulu ve aracılıkta tarafların konumu birlikte incelenir. Hesabın tamamı için güncel Kurumlar Vergisi Kanunu ve uygulama tebliği okunmalıdır.
Tek banka transferi birden fazla faturayı, komisyonu veya başka ticari hareketi kapsayabilir. Transferin hangi kazanca bağlandığını gösteren açıklayıcı bir çalışma hazırlayın. Yurt dışı şube kazancı istisnası ve nitelikli hizmet merkezi vergi indirimi gibi başka başlıklarda kendi işlem ve dönem koşulları değerlendirilir. Aynı banka dekontunu farklı mali iddiaların yeterli dayanağı gibi kullanmayın.
Vergi avantajını işletmenin nakit planına doğru aktarın
Transit ticaret kazancı indirimi bir kurum kazancı incelemesine dayanır. İşletmenin fiilen tahsil ettiği satış veya komisyon bedeliyle vergi etkisini farklı satırlarda izleyin. İhracat kazancı vergi indirimi veya asgari kurumlar vergisiyle ilişki varsa uygulama sırasını mali müşavirle doğrulayın. Bu başlıkların adlarının benzemesi, oranların veya koşulların birbiri yerine kullanılabileceği anlamına gelmez.
Bütçede tahmini vergi etkisi kullanılacaksa varsayımı ve kaynağın tarihini yazın. Beyan dönemi kapanmadan önce satış, gider ve transfer kayıtları tekrar karşılaştırılabilir. Geç gelen bir düzeltme faturası veya kısmi tahsilat, ilk hesapla son mali dosya arasında fark doğurabilir. Değişikliği açıklayan belgeyi ilk kayıtla ilişkilendirin.
Hibe Raporu ile dış ticaret faaliyetinizi doğru anlatın
Devlet destekleri uygunluk analizi için Türkiye’deki şirket faaliyetini, mal rotasını ve faturalama yapısını HibeRaporu panelinde tanımlayın. Vergi uygulamalarını ve üretim yatırımlarını araştırırken Hibe Raporu teşvik kataloğunu inceleyin.
Destek başvuru dosyası hazırlama görüşmesine sözleşme, taşıma kaydı ve ilgili dönemin mali dökümüyle gelin. Devlet destekleri raporu, transit ticaret kazancı indirimi için hangi bilgilerin uzman incelemesine gönderileceğini ve işletmenin hangi ayrı yatırım ihtiyaçlarının bulunduğunu görünür kılabilir.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
