
Yabancı bir iştirakten Türkiye’deki ortağa ödeme geldiğinde banka hareketi tek başına işlemin ne olduğunu göstermez. Kâr payı, ortak borcunun iadesi veya pay satış bedeli aynı şirketten gelebilir. Mali kapanışta önce ödemenin ticari ve hukuki kaynağı belirlenmeli, sonra ilgili vergi hükmü incelenmelidir.
Hibe Raporu ile iştirak kazançları istisnası araştırmasına hazırlanırken ortaklık yapısı, kâr dağıtım kararı ve transfer kaydını aynı döneme bağlayın. Özellikle yabancı iştirak ile yurt dışı şubeyi ayırın. Şube aynı şirketin bir birimi olabilir. İştirak ilişkisi ise başka bir kurumdaki pay sahipliğine dayanır.
Pay oranını ve elde tutma dönemini tarihli kayıtlarla açıklayın
İştirakin hangi ülkede ve hangi hukuki yapıyla faaliyet gösterdiğini kaydedin. Türkiye’deki şirketin pay oranı zaman içinde değişmişse yalnız son ortaklık tablosunu kullanmayın. İlk edinim, ilave alım, sermaye artışı ve varsa kısmi satışın hangi tarihte gerçekleştiğini ayrı gösterin.
Gelir İdaresi Başkanlığının açıklaması, yurt dışı iştirak kazançları istisnası için genel koşulları ve belirli ortaklık ile transfer şartlarıyla uygulanabilen kısmi istisna yolunu ayrı ele alır. Hangi hükmün incelendiğini dosyada belirtin. Bir yöntemdeki koşulları diğer yöntemin oranıyla birleştirmek yanlış hesap oluşturabilir.
Dağıtım kararı, brüt kâr payı ve net tahsilatı eşleştirin
İştirakin dönem kârı ile Türkiye’deki ortağa dağıtılan pay aynı tutar değildir. Dağıtım kararında hangi dönemin kârının kullanıldığını ve ortağa hangi payın düştüğünü inceleyin. Kesinti, vergi veya banka masrafı varsa bunların dayanağını ayrı kaydedin.
Varsayımsal bir işlemde dağıtım kararı 50.000 avro brüt kâr payı gösterirken banka hesabına 47.500 avro girmiş olsun. Farkın tamamını vergi saymadan dağıtım ve ödeme belgelerini karşılaştırın. Kısmi transfer veya banka kesintisi de fark oluşturabilir. İştirak kazançları istisnası için değerlendirilecek mali tutar, güncel mevzuat ve uzman incelemesiyle belirlenir.
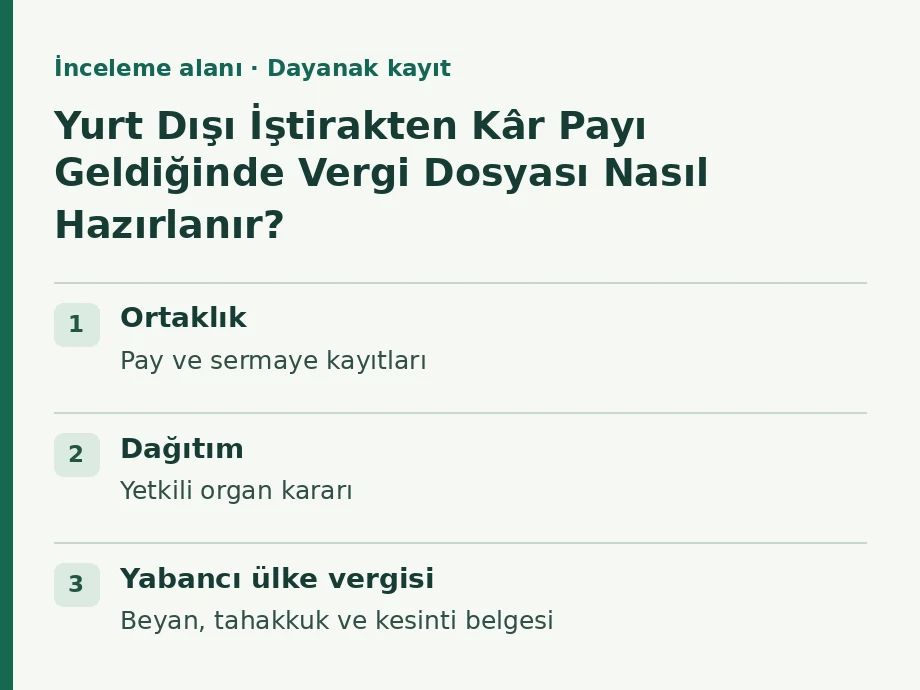
| İnceleme alanı | Dayanak kayıt | Kontrol edilecek ilişki |
|---|---|---|
| Ortaklık | Pay ve sermaye kayıtları | İlgili tarihteki pay oranı |
| Dağıtım | Yetkili organ kararı | Dağıtılan tutar ve kaynak dönem |
| Yabancı ülke vergisi | Beyan, tahakkuk ve kesinti belgesi | Vergi yükü incelemesinin dayanağı |
| Tahsilat | Banka hareketi ve muhasebe kaydı | Brüt tutarla hesaba geçen tutar |
| Beyan | İlgili hesap dönemi ve uzman hesabı | Uygulanan hüküm ve süre koşulu |
Transferin hangi kazancı karşıladığını belgeleyin
Bir transfer birden fazla dağıtım kararını kapsıyorsa her tutarın hangi döneme ait olduğunu açıklayın. Beyanname verme süresiyle ilgili transfer koşulu, uygulanacak hükme göre değerlendirilmelidir. İç finans tablosunda tahsil edilen ve tahsilatı beklenen tutarları aynı satırda toplamadan izleyin.
Yurt dışı şube kazancı istisnası, iştirak kazançları istisnası ve yabancı ülkede ödenen verginin mahsubu farklı hukuki incelemeler gerektirebilir. Aynı banka dekontu bu ilişkilerin tümünü tek başına açıklamaz. İşlemin türüne uygun kuruluş ve vergi kayıtlarını mali müşavire iletin.
Pay satışından doğan kazancı kâr dağıtımıyla karıştırmayın
İştirak hissesi satış istisnası araştırılıyorsa satılan payın edinim, değer ve satış bilgileri gündeme gelir. Kâr payı dağıtımında ise başka bir kurumun kazancının ortağa aktarılması incelenir. Aynı şirketle aynı yıl içinde iki işlem yapılması, bütün bedellerin tek vergisel başlık altında değerlendirilmesini gerektirmez.
İç bütçede yatırımın geri dönüşünü takip ederken gerçekleşmiş kâr payını, satış bedelini ve beklenen vergi etkisini ayrı gösterin. Asgari kurumlar vergisi bakımından yapılacak değerlendirmeyi de güncel Gelir İdaresi açıklamalarıyla kontrol edin. İstisna araştırması, verginin her durumda aynı tutarda azalacağını göstermez.
Hibe Raporu ile mali ve yatırım ihtiyaçlarını görünür kılın
Devlet destekleri uygunluk analizi için faaliyet yapısını ve Türkiye’deki yatırım hedefini HibeRaporu panelinde açıklayın. Vergi ve yatırım başlıklarına ilişkin ilk araştırmayı Hibe Raporu teşvik kataloğunda yapabilirsiniz.
Devlet destekleri raporu hazırlığında iştirak kazançları istisnası için gereken mali incelemeyi, işletmenin hibe veya finansman ihtiyaçlarıyla birlikte görünür tutun. Dağıtım ve transfer kayıtlarının doğru döneme bağlanması, destek başvuru dosyası hazırlama görüşmesinde yatırım bütçesinin hangi kaynağa dayandığını da açıklayabilir.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
