
Yurt dışındaki faaliyetten Türkiye'ye para geldiğinde banka dekontu, paranın hangi ticari sonuçtan doğduğunu her zaman açıklamaz. Şubenin dönem kârı, müşteriden alınmış avans, merkezden gönderilen kaynağın iadesi ve grup şirketi ödemesi farklı işlemler olabilir. Önce işlemin niteliğini belirlemek, ardından vergi araştırmasını doğru başlıkta yürütmek gerekir.
Şirketin yurt dışı şube kazancı istisnası araştırmasına yalnız transfer tutarıyla başlaması bu nedenle eksik kalabilir. Hibe Raporu hazırlığında faaliyet yapısını, ilgili dönemin mali sonucunu ve para hareketini ayrı veri alanlarında tanımlayın. Son mali değerlendirme, somut kayıtlar ve güncel mevzuat üzerinden yapılmalıdır.
Şubeyi ayrı bir yabancı şirketle karıştırmayın
Yurt dışı şube ile ortak olunan yabancı şirketin hukuki yapısı farklı olabilir. Bu ayrım kayıt düzenini ve araştırılacak vergisel hükümleri etkiler. Faaliyetin günlük dilde “yurt dışı ofis” olarak adlandırılması, hangi yapının bulunduğunu açıklamaya yetmez. Kuruluş ve temsil belgelerini inceleyerek ilişkinin niteliğini netleştirin.
İştirak kazançları istisnası ile yurt dışı şube kazancı istisnası aynı başvuru sorusunun iki adı olarak kullanılmamalıdır. İştirak hissesi satış istisnası ise ayrıca bir hisse satış işlemini gündeme getirir. Her başlık için kazancı doğuran olay ve ilgili kayıtlar farklılaşabilir. Şirketin yabancı ülkede bulunması tek başına hangi hükmün uygulanacağını belirlemez.
Şubenin mali sonucunu ait olduğu dönemle gösterin
İç dosyada şubenin faaliyet dönemi, finansal tabloları, ilgili ülke beyanları ve Türkiye'deki kayıt ilişkisi bulunabilir. Dönem kapanışı farklı tarihlere rastlıyorsa hangi belgenin hangi dönemi açıkladığını açıkça belirtin. Farklı yıllara ait toplamları aynı kazanç satırına yazmak mali incelemeyi güçleştirir.
Gelir İdaresi Başkanlığının kurumlar vergisi açıklamalarında yurt dışı şube kazancı istisnası için koşullar yer alır. Bu koşulları aktarırken yalnız bir oranı veya tek bir belgeyi seçerek uygunluk sonucu çıkarmayın. Vergi yükü, transfer ve faaliyetin niteliği gibi konular ilgili düzenlemenin bütünü üzerinden değerlendirilmelidir.
Paranın gelişini kazanç kaydıyla ilişkilendirin
Banka transferinde gönderen, alıcı, tarih, para birimi ve açıklama bilgilerini kaydedin. Ardından bu hareketin hangi dönemin hangi tutarıyla ilişkili olduğunu mali belgelerle eşleştirin. Birkaç transferin tek kazanç tutarına karşılık gelmesi veya tek transferin birden fazla işlemi kapsaması mümkündür. İç açıklama satırları bu ilişkileri görünür kılabilir.
Yurt dışı şube kazancı istisnası araştırmasında transferin ne zaman ve hangi koşulla arandığı, uygulanacak hükme göre incelenmelidir. Özellikle yurt dışı inşaat, onarım, montaj veya teknik hizmetlerle ilgili özel hükümler bulunabilir. Genel şube açıklamasını bütün faaliyetlere otomatik uygulamak yerine doğru hukuki başlığı mali müşavirle belirleyin.
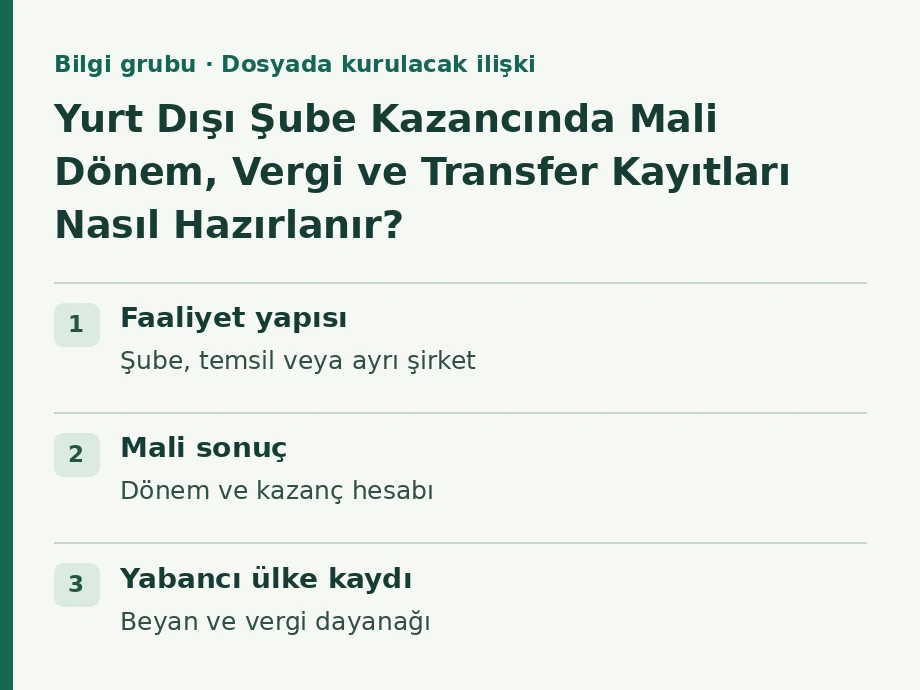
| Bilgi grubu | Dosyada kurulacak ilişki | Açıklama bekleyen örnek |
|---|---|---|
| Faaliyet yapısı | Şube, temsil veya ayrı şirket | Ofis adının hukuki kayıtta karşılığı |
| Mali sonuç | Dönem ve kazanç hesabı | Birden fazla yıla ait toplam |
| Yabancı ülke kaydı | Beyan ve vergi dayanağı | Tahakkukla ödeme farkı |
| Türkiye kaydı | İlgili hesap ve değerlendirme | Farklı tarihte kayda alınmış sonuç |
| Para hareketi | Transfer ve açıklanan işlem | Tek dekontta karma ödeme |
Yabancı ülkede hesaplanan vergiyle yapılan ödemeyi ayırın
Yabancı ülkedeki beyanda görülen tutarla bankadan yapılan vergi ödemesi farklı kayıtları açıklayabilir. İade, mahsup veya düzeltme varsa bunların hangi dönemi etkilediği belirlenmelidir. Yalnız banka çıkışına dayanarak toplam vergi yükü hesabı oluşturmayın. Değerlendirme ilgili mevzuat ve yetkili mali inceleme üzerinden tamamlanır.
Yurt dışı şube kazancı istisnası için hazırlanan bilgi paketi, yabancı ülkede ödenen verginin mahsubuna ilişkin araştırmayla da karıştırılmamalıdır. Hangi yöntemin hangi durumda uygulanacağı hukuki koşullara bağlıdır. Bir belgenin hem şube sonucunu hem ödenen vergiyi açıkladığı varsayılıyorsa mali ekip bu ilişkinin dayanağını doğrulamalıdır.
Kur farkını ilk faaliyet kazancıyla aynı tutar gibi sunmayın
Faaliyet sonucunun kayda alınmasıyla paranın Türkiye'ye gelmesi arasında süre geçebilir. Bu aralıkta kur hareketi oluşabilir. Şirket içi raporda ilk kazanç tutarı, değerleme ve transfer bilgileri ayrı gösterildiğinde farkın nereden doğduğu anlaşılır. Hangi kurun hangi mali işlemde kullanılacağı ilgili vergi düzenlemelerinden alınmalıdır.
Varsayımsal bir işletmenin yurt dışı faaliyet sonucu yabancı para cinsinden aynı kalmışken TL karşılığı değişmiş olsun. TL farkını yeni bir satış geliri gibi göstermek ticari akışı yanlış açıklayabilir. Yurt dışı şube kazancı istisnası değerlendirmesinde faaliyet kazancı ve sonradan oluşabilecek mali farkların niteliğini ayrı inceleyin.
Vergi avantajını kullanılabilir nakitle aynılaştırmayın
Kazancın vergi yönünden değerlendirilmesi, paranın işletme için serbestçe kullanılabilir olduğu anlamına gelmez. Yurt dışındaki faaliyet giderleri, mevcut yükümlülükler ve transferin ticari planı ayrı incelenmelidir. Türkiye'deki yatırım için kaynak ayrılacaksa gerçekleşen transferle tahmini transferi farklı durumlarda izleyin.
Halka arz vergi indirimi veya ihracat kazancı vergi indirimi gibi başka başlıklar da bulunuyorsa her birini kendi işlem ve dönem koşullarıyla ele alın. Aynı kazanç için birden çok avantaj araştırılması, bunların birlikte uygulanabileceğini kendiliğinden göstermez. İlgili asgari kurumlar vergisi hükümleri ve uluslararası anlaşmaların etkisi de mali değerlendirmede gerekebilir.
Hibe Raporu ile faaliyet yapınızı açıklayan ön dosya hazırlayın
HibeRaporu panelinde Türkiye'deki şirketinizin faaliyetini, yurt dışı yapısını ve yatırım hedefini tanımlayarak devlet destekleri uygunluk analizi hazırlığı yapın. Yurt dışı şube kazancı istisnası araştırması için mali kayıt hazırlığını, başka programlara yönelik destek başvuru dosyası hazırlama işinden ayrı sorumlularla yürütün.
Teşvik programları ve finansman kataloğu şirketinizin diğer ihtiyaçlarını araştırmak için kullanılabilir. Hibe Raporu görüşmesine kuruluş yapısı, mali dönem ve transfer dökümüyle gelin. Devlet destekleri raporu, hangi alanın resmî program incelemesi, hangi alanın uzman mali değerlendirmesi gerektirdiğini açıklamaya yardımcı olur.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
