
İhracat yapan bir şirketin destek araştırmasında üç farklı rakam yan yana gelebilir. Yurt dışı satış hasılatı, bu satıştan elde edilen kazanç ve vergi uygulamasının bütçeye etkisi. Bu rakamları birbirinin yerine kullanmak, yönetim raporunun gerçekte bulunmayan bir nakit beklentisi üretmesine yol açabilir. Önce her rakamın hangi kayıttan geldiğini açıklayın.
Hibe Raporu panelinde görülen ön değerlendirmeyi mali müşavirinizin hesaplarıyla karşılaştırırken bu ayrımı koruyun. Bu rehber vergi beyannamesi düzenleme talimatı yerine, incelemeye götürülecek kayıtların nasıl organize edileceğini anlatır. Şirketinizin uygulaması ilgili dönem mevzuatı ve kendi işlemleri üzerinden değerlendirilmelidir.
Hasılatı, gideri ve kazancı ayrı gösterin
Varsayımsal bir işletmenin belirli bir satış grubunda hasılatı 10 milyon TL, bu gruba ilişkin maliyet ve giderleri 8 milyon TL olsun. Sade örnekte fark 2 milyon TL’dir. Bu, vergi matrahının hesaplandığı anlamına gelmez. Diğer kayıtlar ve vergi düzeltmeleri ayrıca incelenir. Ama destek görüşmesinde 10 milyon TL satışla 2 milyon TL farkın aynı şey olmadığını gösterir.
“ihracat kazancı vergi indirimi” ve “imalat kazancı vergi indirimi” araştırması yaparken hangi faaliyet kazancının incelendiğini açıkça yazın. Aynı şirket üretim, yurt içi satış, ihracat ve başka faaliyetlerden gelir elde edebilir. Yönetim raporunda bu faaliyetleri izlemekle kanunen kabul edilen vergi hesaplamasını yapmak ayrı aşamalardır. Gelir İdaresi Başkanlığı ilgili kanun maddesi
Gelir gruplarına kaynak belge bağlayın
Çalışma dosyasında satışın tarihini, faaliyetini ve dayanak kaydını gösterin. Bir gider birkaç faaliyete hizmet ediyorsa şirket içinde kullanılan dağıtım yöntemini açıklayın. Yöntemin mevzuat açısından uygunluğunu mali müşavirinizle kontrol edin. Tahsilatın geldiği banka hesabını tek başına gelirin niteliğini belirleyen kayıt gibi kullanmayın.
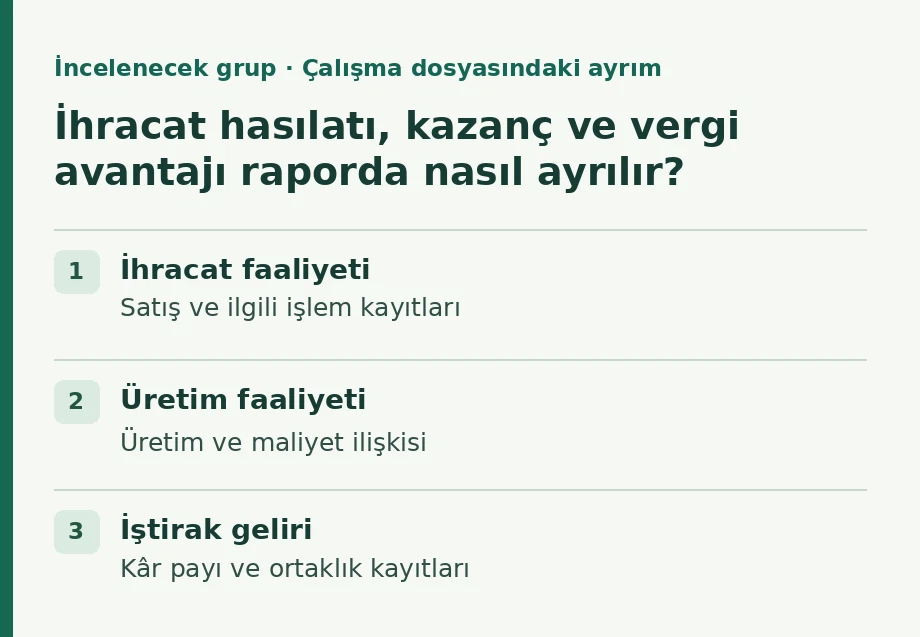
| İncelenecek grup | Çalışma dosyasındaki ayrım | Uzman incelemesi için soru |
|---|---|---|
| İhracat faaliyeti | Satış ve ilgili işlem kayıtları | Hangi faaliyet kazancı hesaplanıyor? |
| Üretim faaliyeti | Üretim ve maliyet ilişkisi | Diğer faaliyetlerden ayrım nasıl yapıldı? |
| İştirak geliri | Kâr payı ve ortaklık kayıtları | Hangi istisna koşulu incelenecek? |
| Yurt dışı şube | Şubenin dönemsel hesapları | Hangi ülke ve dönem belgeleri gerekli? |
Her istisna başlığını kendi işlemine bağlayın
iştirak kazançları istisnası, iştirak hissesi satış istisnası ve yurt dışı şube kazancı istisnası aramalarında aynı koşullar bulunduğunu varsaymayın. Bir kâr payının elde edilmesi, payın satılması ve şubenin faaliyetinden kazanç doğması farklı işlemlerdir. GİB açıklamalarında iştirak ve şube kazançları ayrı başlıklarda ele alınır. Kurumlar vergisinin beyanı ve istisna açıklamaları
Dosyada yalnız işlem adını yazmak yerine tarihini, ilgili kuruluşu ve tutarın hangi kayıttan geldiğini gösterin. Bir yurt dışı işlemde transfer veya ülke vergisine ilişkin kayıt araştırılacaksa gerekli belgeyi ve sorumluyu belirleyin. Başka bir şirketin aldığı görüşü kendi dosyanız için doğrudan uygulama kararı saymayın.
KDV iadesini kurum kazancı hesabından ayırın
“ihracatta KDV iadesi” veya “ihraç kayıtlı teslim KDV” araştırması, kurum kazancına ilişkin indirimden farklı bir incelemedir. GİB kanun metninde ihraç kayıtlı teslim ve tecil-terkin işlemleri ayrıca düzenlenir. Satış faturası, ihracat işlemi ve ilgili dönem kayıtları kendi bağlantıları içinde ele alınmalıdır. Katma Değer Vergisi Kanunu
Şirketinizin nakit planında bir iade bekleniyorsa talebin aşamasını ve hangi kaydın beklendiğini yazın. Talep hazırlığı, değerlendirme ve fiilen tahsil veya mahsup edilmiş tutarı aynı sütuna koymayın. Bir ön hesapta görünen tutarı ödeme günü kesinmiş gibi tedarikçi planına aktarmadan önce uzmanınızla değerlendirin.
Yeni düzenlemeyi hangi hesap dönemine uyguladığınızı kontrol edin
Bir mevzuat değişikliğinin yayımlandığı tarihle uygulanacağı hesap dönemi farklı olabilir. İnceleme tablonuza “yayım tarihi” ve “uygulama dönemi” alanlarını ayrı ekleyin. Makalenin güncel olması, bütün şirketlerin aynı tarih ve faaliyet kapsamında incelendiğini göstermez.
Özellikle transit ticaret kazancı indirimi, nitelikli hizmet merkezi vergi indirimi veya halka arz vergi indirimi gibi başlıklarda faaliyetin niteliğiyle ilgili özel koşullar araştırılmalıdır. Şirketinizin yalnız yurt dışı işlemi bulunması, bu başlıkların hepsine birden uygun olduğu anlamına gelmez. Ön değerlendirme listesine alınan bir başlığın neden incelendiğini açıkça belirtin.
Şirket raporunda vergi etkisini nasıl sunarsınız?
Raporun her satırında inceleme konusu, dönem, dayanak, hesap sorumlusu ve sonuç aşaması yer alsın. İlk taslakta varsayım olarak kullanılan bir tutar daha sonra doğrulandığında bu değişikliği kayda geçirin. Vergi avantajının işletmenin bütçesini hangi işlemle etkileyeceğini açıklayın.
Hibe ve teşvik türleri rehberimiz bu raporda kullanılan kavramları netleştirmek için başlangıç sunar. devlet destekleri raporu hazırlanırken nakit hibe, vergi etkisi, prim avantajı ve finansman ayrı okunabilsin.
Ön değerlendirme ile mali kayıtlarınızı birlikte ele alalım
Faaliyetlerinizi, ilgili dönemleri ve mevcut belge durumunu hazırlayın. Hibe Raporu ile destek araştırmasındaki açık soruları belirleyip mali müşavirinizin incelemesine düzenli bir dosyayla ilerleyin.
Nakit desteklerden ayrı vergisel seçenekleri görmek için teşvikler kataloğunu inceleyebilirsiniz. Katalogdaki durum bilgisini başvuru öncesinde resmî kaynaktan doğrulayın.
Somut dönem örneği: 30 Nisan 2026’da yayımlanan 11257 sayılı Karar, GVK 89/13 ve KVK 10/1-ğ kapsamındaki indirim oranını, 1 Ocak 2026’dan itibaren başlayan vergilendirme dönemlerinin gelir ve kazançları için %100 belirler. Bu oran, bütün yurt dışı satışların vergiden istisna olduğu anlamına gelmez; ilgili kanunun hizmet, yararlanma ve transfer dahil diğer koşulları ayrıca incelenir.
Kaynaklar ve güncellik
Kaynak listesi 11 Kasım 2026 tarihli taslağa aittir. Erişim kontrolü, kaynağın bütün hükümlerinin güncellik onayı değildir; başvurudan önce yürürlükteki sürüm ve ilgili dönem doğrulanmalıdır. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
Ürün maliyeti değişmeden satış karması kârı nasıl oynatır?
İki ürünün satış fiyatı aynı, ancak birinden kutu başına 2, diğerinden 6 birim ticari katkı kaldığını varsayın. İlk ay her birinden 50 kutu satılırsa toplam katkı 400 birimdir. Sonraki ay ilk üründen 80, ikinciden 20 kutu satılınca toplam 280’e iner. Yüz kutuluk satış hacmi değişmemiştir. İşletme ihracat kazancı vergi indirimi hakkında dosya hazırlarken yönetimin bu ürün karması hesabını kaynak kayıtlarla birlikte saklayabilir. Ticari katkı örneğini vergi matrahı kabul etmeden önce mali incelemede hangi giderlerin hesaba girdiğini ayrıca doğrulayın.
