
Yeni bir pazarda showroom açmak, şirketin o pazardaki satış modelini kalıcı hale getiren bir karardır. Kira sözleşmesi kadar ürünlerin sergilenmesi, müşteri görüşmeleri, marka hakları ve personel düzeni de planlanmalıdır. Bir yerde fiziksel olarak bulunmakla, o yerin ticari sonuç üretmesi farklı hedeflerdir.
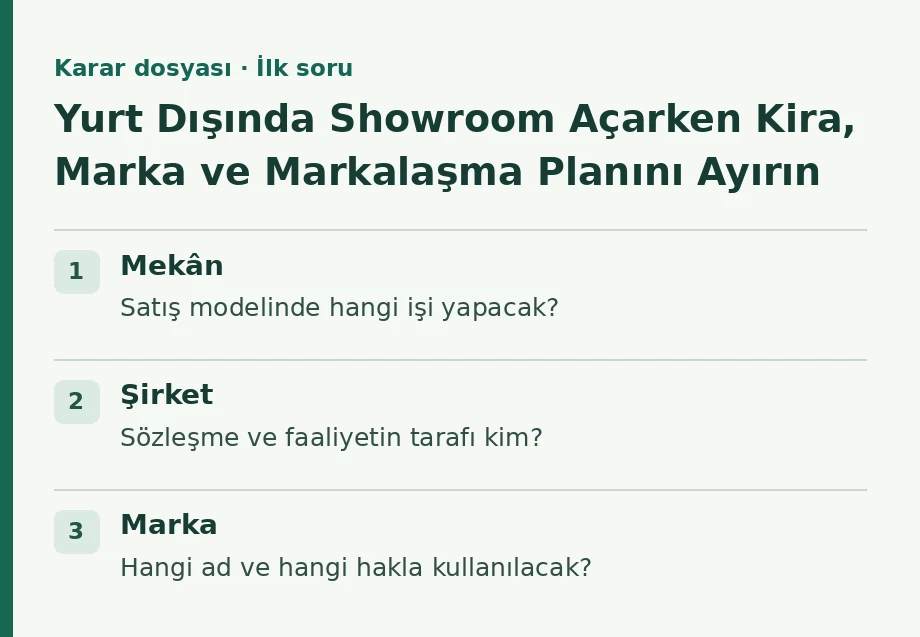
“Almanya'da showroom açmak için destek” arayan bir işletmenin ilk işi uygun mekânı destek bütçesine yerleştirmek olmamalıdır. Showroomun hangi ürüne, hangi müşteriye ve hangi satış aşamasına hizmet edeceği açıklanmalıdır. Bu rehber kira, marka tescili ve markalaşma hazırlığını birbirinden ayıran bir karar dosyası sunar.
Showroomun satış zincirindeki görevini belirleyin
Bir mekân numune gösterimi, bayi görüşmesi veya son tüketici satışı için kullanılabilir. Depolama ve teslim işlevi de bulunuyorsa operasyon farklılaşır. İç proje tanımında alanın nasıl kullanılacağını ve hangi şirketin faaliyeti yürüteceğini açık yazın. Bu ticari tanımın resmî destek kapsamında nasıl değerlendirileceği ayrıca incelenir.
“Almanya'da showroom açmak için destek” sorusunda ülke kadar ürünün ve yararlanıcının niteliği de önemlidir. Mal ihracatı kapsamında yurt dışı birim kira desteği ile hizmet ihracatı yurt dışı ofis desteği aynı düzenleme gibi ele alınmamalıdır. İşletmenin gerçek faaliyeti üzerinden doğru mevzuat başlığı belirlenmelidir.
Kira taraflarını ödeme akışıyla eşleştirin
Kiralayan şirket, mekânı kullanan kuruluş ve ödemeyi yapan taraf farklıysa bu ilişkileri açıklayın. Yerel bağlı şirket, Türkiye'deki ana şirket ve ortakların işlemleri aynı tüzel kişilik altında toplanmamalıdır. Sözleşme, ödeme ve ilgili şirket bağları için hangi belgelerin gerektiği güncel genelgeden okunmalıdır.
“yurt dışı mağaza kirasını şirket ortağı ödedi” durumunda yalnız dekontun bulunmasıyla uygunluk sonucu çıkarılamaz. Ödeyenin rolü, yetkisi, kullanılan hesap ve gider ilişkisi somut dosyada incelenmelidir. İşlem henüz yapılmadıysa ödeme yöntemini önceden kontrol edin. Yapıldıysa geçmiş kaydı değiştirmek yerine gerçekte oluşan ilişkiyi belgeleriyle açıklayın.
| Karar dosyası | İlk soru | Ayrı tutulacak bilgi |
|---|---|---|
| Mekân | Satış modelinde hangi işi yapacak? | Sergileme, satış ve depolama işlevi |
| Şirket | Sözleşme ve faaliyetin tarafı kim? | Ana şirket, yerel kuruluş ve ortak |
| Marka | Hangi ad ve hangi hakla kullanılacak? | Başvuru, tescil ve kullanım ilişkisi |
| Ödeme | Kira hangi hesap ve belgeyle izleniyor? | Depozito, kira ve diğer giderler |
| Sonuç | Mekânın katkısı nasıl ölçülecek? | Görüşme, teklif ve satış takibi |
Marka korumasını açılış takvimine bağlayın
Yurt dışı marka tescil desteği araştırması, markanın hedef ülkede kullanımının hukuken uygun olup olmadığı sorusunun yerine geçmez. Önce marka stratejisi ve hak incelemesi yapılmalıdır. Tescil başvurusu ile tescilin tamamlanması farklı durumlardır; dosyada ikisinin tarihini ayrı gösterin.
Ticaret Bakanlığının marka tescil sayfasında güncel genelge ve başvuru belgeleri bulunur. Yurt dışı marka tescil desteği için eski başvuru dosyasını kopyalamadan önce güncel metni kontrol edin. Hangi markanın, hangi ülke ve işlem için gider oluşturduğu açık olmalıdır. Aynı faturadaki hukuki hizmetleri tek bir uygun gider varsayımıyla toplamayın.
Kira desteğini kapsamlı markalaşma programıyla karıştırmayın
TURQUALITY başvuru şartları incelenirken şirketin ve markanın kendi ölçütleri üzerinden ayrı ön değerlendirme yapılmalıdır. Bir showroom açılmış olması veya ihracat yapılması tek başına programa kabul sonucu doğurmaz. Resmî başvuru sayfasında ön inceleme ve kapsama alma süreçleri ayrı ele alınır.
Marka ve TURQUALITY desteği için hazırlanacak kurumsal dosya, yalnız kira kontratından oluşmaz. Hedef pazar, şirket yapısı ve marka yönetimi gibi başlıkların gerektirdiği bilgi güncel program düzeninden çıkarılmalıdır. TURQUALITY başvuru şartları ile başka bir destek unsurunun gider koşullarını aynı kontrol listesinde birbirinin yerine kullanmayın.
Açılış gideriyle sürekli gideri ayırın
Varsayımsal bir mekânda dekorasyon, ürün sevki ve ilk kurulum için tek seferlik bütçe; kira, personel ve hizmetler için aylık bütçe hazırlansın. Bütün bu giderlerin yurt dışı birim kira desteği kapsamında karşılanacağını varsaymak doğru bir plan olmaz. Her harcamanın destek ilişkisi ayrı incelenmelidir.
“yurt dışı mağaza kirasını şirket ortağı ödedi” gibi bir durum özellikle nakit açığı yaşandığında ortaya çıkabilir. Bu nedenle açılış öncesinde ödeme kaynağı ve şirket içi yetki düzeni netleştirilmelidir. Beklenen destek alınmasa veya geç alınsa mekânın ne kadar süre işletilebileceğini gösteren temkinli bir senaryo kurun.
Mekânın etkisini yalnız ziyaretçi sayısıyla ölçmeyin
Showroom ziyaretinden teklife ve siparişe uzanan takibi kurun. Yeni müşteriyle mevcut müşteriyi, ilk görüşmeyle tekrar ziyareti ayrı izleyin. Satışın başka kanalda tamamlanması halinde mekânın katkısını açıklayan iç kayıt tutulabilir. Sonuçları kanıt olmadan bütünüyle showrooma atfetmeyin.
Pazara giriş projesi desteği veya yurt dışı pazar araştırması desteği gibi seçenekler araştırılıyorsa showroom kararından önce mi sonra mı ihtiyaç duyulduğu açıklanmalıdır. Pazar bilgisi eksikliğini yalnız fiziksel mekân açarak çözmeye çalışmak maliyetli olabilir. Ön araştırma ve alıcı doğrulaması yatırım kararını güçlendirir.
HibeRaporu ile pazar planını program koşullarıyla karşılaştırın
Hibe Raporu panelinde ürün, ülke ve yatırım ihtiyacını tanımlayarak şirket için hibe teşvik taraması hazırlayabilirsiniz. İhracat kataloğundaki kira ve marka başlıklarını aynı ödeme mekanizması kabul etmeden ayrı okuyun.
Hazırlanan devlet destekleri raporu, şirketin pazar planındaki hangi varsayımların ve hangi belgelerin açık olduğunu göstermelidir. Hibe Raporu ile yürütülen hibe ve teşvik danışmanlığı hazırlığı; kira, tescil ve markalaşma kararlarını tutarlı bir takvime bağlamaya yardımcı olabilir. Nihai uygunluk ilgili programın güncel incelemesine bağlıdır.
Kaynaklar ve güncellik
Kaynak listesi 11 Kasım 2026 tarihli taslağa aittir. Erişim kontrolü, kaynağın bütün hükümlerinin güncellik onayı değildir; başvurudan önce yürürlükteki sürüm ve ilgili dönem doğrulanmalıdır. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
