
Vadeli ihracatta satış tamamlandığında para henüz şirkete girmemiş olabilir. Hammadde, üretim ve sevkiyat giderlerini karşılayan işletme, alıcının ödeme gününe kadar ikinci bir finansman dönemi yaşar. Bu dönemi satışın devamı gibi görmek yerine ayrı bir alacak ve nakit yönetimi işi olarak planlamak gerekir.
Bu rehber, sipariş aşamasından sevk sonrası tahsilata geçerken kredi ve sigorta seçeneklerini nasıl ayıracağınızı anlatır. “ilk ihracat siparişim için kredi” sorusuyla başlayan araştırma, sevkiyat gerçekleştikten sonra farklı bir yapıya dönüşebilir. İşlemin hangi aşamada olduğu ve hangi riskin yönetildiği baştan belirlenmelidir.
Aynı siparişte iki farklı finansman açığı bulunabilir
İlk açık, ürünün hazırlanması için yapılacak ödemeler ile alınan avans arasındadır. İkinci açık, sevkiyat sonrası alacak vadesine kadar geçen sürede oluşur. Sevk öncesi ihracat kredisi araştırmasıyla sevk sonrası reeskont kredisi araştırmasını bu nedenle aynı kutuda tutmayın. Her ürünün güncel kullanım amacı ve koşulları ayrıca incelenir.
İhracata hazırlık kredisi veya Eximbank reeskont kredisi gibi seçenekler değerlendirilirken toplam sipariş bedelinin kredi ihtiyacına eşit olduğunu varsaymayın. Önce ödeme günlerini ve işletmenin kullanabileceği kendi kaynağını gösterin. Kredi taahhüdü, vadesi ve geri ödeme kaynağı için bankanın güncel teklif ve belgelerini esas alın.
Siparişin nakit çizelgesini kurun
Varsayımsal bir ihracatçı 100.000 avroluk sipariş için 20.000 avro avans alsın. Üretim ve sevkiyata kadar toplam 65.000 avro ödeme yapacak, kalan müşteri bedelini sevkten sonra tahsil edecek olsun. Bu örnekte sevk öncesi fark 45.000 avrodur. Şirketin başka kaynak ve ödemeleri yokmuş gibi yapılan bu basit hesap, resmî kredi hesabı değildir.
Sevkten sonra yeni sipariş için malzeme alınacaksa eski siparişin alacağı henüz tahsil edilmemiş olabilir. Sevk sonrası reeskont kredisi araştırmasının gündeme gelmesi bu durumda anlaşılabilir; fakat alacağın uygunluğu ve kredilendirme kararı ayrıca incelenir. Aynı alacağı, birbiriyle ilişkisiz iki finansmanda serbestçe kullanılabilir teminat gibi göstermeyin.
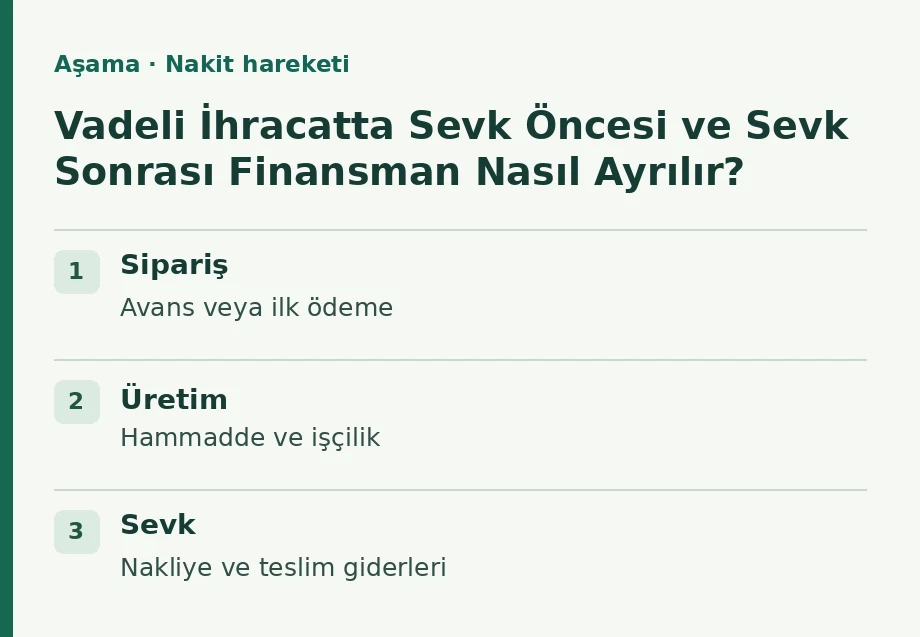
| Aşama | Nakit hareketi | Hazırlanacak kayıt |
|---|---|---|
| Sipariş | Avans veya ilk ödeme | Satış sözleşmesi ve vade planı |
| Üretim | Hammadde ve işçilik | Dönemsel ödeme ihtiyacı |
| Sevk | Nakliye ve teslim giderleri | Sevkiyat ve alacak ilişkisi |
| Vadeli dönem | Tahsilat bekleme | Alacak takvimi ve finansman seçeneği |
| Gecikme | Ek kaynak ihtiyacı | Bildirim ve gecikme senaryosu |
Alacağın finansmanını sigorta kapsamından ayrı doğrulayın
Türk Eximbank sevk sonrası ürün açıklamasında vadeli ihracat alacaklarının iskonto edilmesi yaklaşımını anlatır. Aynı kaynak, sigorta kapsamındaki her alacağın kendiliğinden kredilendirilemeyeceğini belirtir. Bu nedenle kısa vadeli ihracat kredi sigortası bulunmasını kesin kredi tahsisiyle aynı sonuç olarak yorumlamayın.
Başvuru hazırlığında alıcı, alacak vadesi, sevkiyat, belge ve varsa temlik ilişkisini tek tabloda toplayın. Banka tarafından istenen evrak setini güncel ürün sayfasından alın. İç dosyanızdaki tablo bu setin yerine geçmez; satış ve finans ekiplerinin aynı alacağı konuşmasını sağlar.
Ödenmeme, gecikme ve ticari ihtilaf farklı durumlardır
“alıcı ödeme yapmazsa Eximbank sigortası” sorusuna poliçe ve işlem koşullarından bağımsız bir ödeme garantisi verilemez. Alıcının ödeme gücüyle ilgili risk, teslim veya kalite itirazı ve işletmenin kendi yükümlülükleri farklı konulardır. Bankanın alacak sigortası açıklaması ticari ihtilaflar için ayrı hükümler bulunduğunu gösterir.
Bir şikâyeti yalnız “tahsilat gecikti” diye kaydetmek yerine alıcının gerekçesini ve ilgili teslim belgelerini saklayın. Bildirim süreleri ve devam eden sevkiyatlara etkisi için poliçe ve yetkili birimin yönlendirmesini izleyin. “alıcı ödeme yapmazsa Eximbank sigortası” araştırmasını ödeme vadesi geçtikten sonra ilk kez yapmak, önceden kurulması gereken korumayı geriye dönük oluşturmaz.
Kredi vadesiyle müşteri vadesini karşılaştırın
Beklenen tahsilat bir ay gecikirse kredi ödemesi aynı tarihte kalabilir. Bu nedenle yalnız normal senaryoda yeterli görünen bir nakit tablosu hazırlamayın. Ek maliyet, başka siparişlerin ödeme ihtiyacı ve şirketin nakit tamponu birlikte görülmelidir. Krediyle finansman sağlamak, alıcı takibine duyulan ihtiyacı ortadan kaldırmaz.
KGF ihracat kefaleti veya başka teminat seçenekleri de araştırılabilir; bunlar alacak sigortasıyla aynı işlevi taşımaz. Sevk öncesi ihracat sigortası veya spesifik ihracat kredi sigortası inceleniyorsa ürünün kapsamı ve işlemin yapısı ayrı değerlendirilmelidir. Adında “ihracat” bulunması bütün araçları birbirinin yerine kullanılabilir hale getirmez.
Hibe Raporu ile finansman ihtiyacını doğru aşamaya yerleştirin
HibeRaporu analiz panelinde ihracat faaliyetini ve şirket bilgilerini tanımlarken kaynak ihtiyacının üretimden önce mi sevkten sonra mı oluştuğunu açıklayın. “ilk ihracat siparişim için kredi” sorusuna hazırlanan dosya, siparişin gerçek nakit çizelgesine dayanmalıdır.
Hibe Raporu finansman kataloğunda kredi, kefalet ve sigorta türlerini ayrı inceleyin. Hazırlanan devlet destekleri raporu, hangi ürünün ayrıntılı değerlendirme gerektirdiğini gösterebilir. Kredi kararı, poliçe kapsamı ve alıcı limitleri ilgili kurumların güncel incelemesine bağlıdır.
Kaynaklar ve güncellik
Kaynak listesi 11 Kasım 2026 tarihli taslağa aittir. Erişim kontrolü, kaynağın bütün hükümlerinin güncellik onayı değildir; başvurudan önce yürürlükteki sürüm ve ilgili dönem doğrulanmalıdır. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
