
Bir üretim sistemi tek isimle sipariş edilse de farklı tarihlerde sevk edilen bileşenlerden oluşabilir. Fatura, teslim tutanağı ve teknik listede aynı isim kullanılmaması, kayıtların aynı sisteme ait olduğunu açıklamayı zorlaştırır. İlk hazırlık her teslimi bütüne bağlayan bir eşleştirme çizelgesidir.
“teşvik belgesi KDV yazısı” araştırmasında bu çizelgeyi vergisel uygunluk kararıyla eşitlemeyin. Hibe Raporu dosya hazırlığında işlem izinin anlaşılır olmasına yardımcı olabilir; somut vergi uygulaması güncel düzenleme ve mali müşavir incelemesi gerektirir. Belgenin bulunması, her faturanın otomatik aynı kapsamda olduğu anlamına gelmez.
Sistemin bütünüyle teslim edilen parçayı farklı adlandırın
Satın alma kaydında sistemin ticari adı, teknik açıklamada alt bileşenleri ve teslim kaydında gelen parçalar bulunabilir. Her düzeyi ayrı sütuna koyun. Parçayı açıklayan bir fatura satırının hangi sistemle ilişkili olduğunu teknik ek ve sipariş kaydıyla gösterebilmelisiniz.
Temsili bir hatta ana ekipman önce, yardımcı bileşenler daha sonra teslim edilmiş olsun. İlk teslimde bütün sistemin kurulduğunu işaretlemek açık işi gizleyebilir. Gelen, kurulan, test edilen ve henüz beklenen kalemler ayrı durumlarla izlenmelidir.
İthal makine teşvik belgesi dosyasında da teknik tanımlarla sevk kayıtlarının ilişkisi görünür tutulur. Gümrük veya vergi işleminin hangi kurala göre yapılacağı bu iç tabloyla belirlenmez. Dış ticaret ve mali ekiplerin somut işlem için kendi kontrollerini yapması gerekir.
Her faturayı ilgili kapsam sürümüyle ilişkilendirin
Sipariş verildikten sonra model veya bileşen değişmiş olabilir. Değişikliğin hangi tarihte ve hangi yazılı kayıtta yapıldığını bulun. İlk teklifin teknik ekiyle yeni faturanın açıklamasını açıklamasız birleştirmeyin. Hangi sürümün hangi işlemde kullanıldığı anlaşılmalıdır.
GİB e-Beyan dokümantasyonunda alıcı bilgileriyle yatırım teşvik belgesinin kontrolüne ilişkin alanlar açıklanıyor. Şirketin unvanı ve belge kimliği gibi bilgilerin doğru taşınması bu nedenle önemlidir. Bu dokümantasyonun satıcı bildirimini anlattığı da unutulmamalı; alıcının bütün işlem sürecinin yerine geçmez.
Bir belgede bulunan numarayı başka sisteme geçirirken şirket, belge ve liste ilişkisini ayrı kontrol edin. Aynı grubun farklı şirketlerine ait dosyalar benzer ad taşıyabilir. Dosya adının benzemesi ilgili alımın aynı yatırımcıya ait olduğunu kanıtlamaz.
Ödeme taksitiyle fiziksel teslimi aynı işaretle kapatmayın
Peşinat, ara ödeme ve son ödeme fiziksel teslim tarihleriyle birebir çakışmayabilir. Banka hareketiyle hangi sözleşme yükümlülüğünün yerine getirildiğini açıklayın. Ödeme yapıldığında bütün parçaların geldiği varsayımını kurmayın; depo veya teknik ekibin teslim kaydı ayrıca bulunmalıdır.
Teşvik belgesi kapatma evrakları için hazırlık yapan ekip, gerçekleşen alımların hangi kapsamı tamamladığını izlemek ister. Fatura klasörünün dolu olması teknik kapsamın tamamlandığını göstermeyebilir. Eksik bileşen, iptal edilen kalem veya değişen model kendi dayanağıyla açıklanmalıdır.
Son faturadan sonra gelen bir düzeltme belgesi varsa eski kaydı silmeyin. Değişen tutar veya tanımın ilk işlemle ilişkisini koruyun. Muhasebe etkisini yetkili ekip değerlendirirken yatırım dosyası hangi kayıtların neden birlikte bulunduğunu açıklamalıdır.
Teknik ekip ile muhasebe için ortak kontrol dili kurun
Üretim ekibi makineyi işletme içi adıyla, muhasebe sabit kıymet adıyla, tedarikçi model koduyla izliyor olabilir. Eşleştirme tablosu bu adları aynı satırda buluşturabilir. Seri numarası henüz oluşmamışsa sahte numara yazmak yerine ne zaman ve kimden alınacağını belirtin.
Teşvikli makine devri daha sonra gündeme gelirse bu eşleştirme geçmiş varlığı tanımlamaya da yardım eder. Ancak devir koşulları bu yazının konusu değildir. Kimliği açıklayan kayıt ile işlemin yapılabilirliğine ilişkin değerlendirme farklı işlevler taşır.
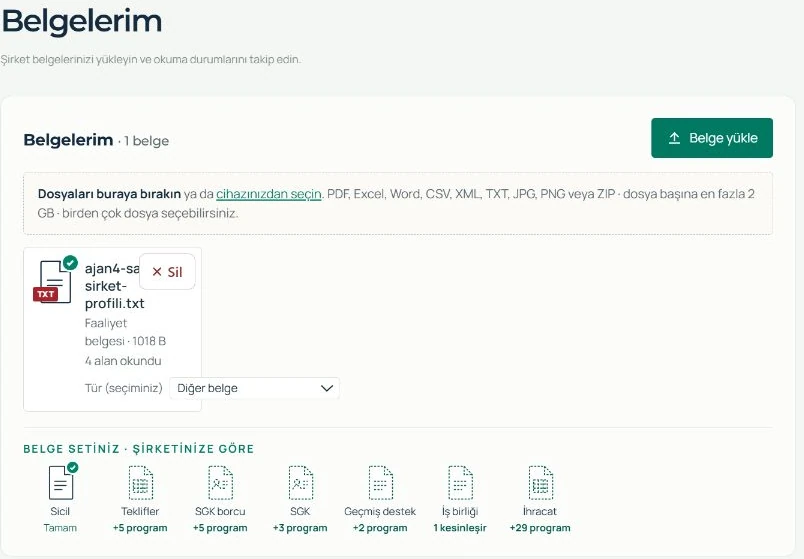
Hibe Raporu ile görüşmeye makine yaşam döngüsü rehberindeki kayıt zincirini de hazırlayabilirsiniz. Belgelerim alanında şirket dosyanızı düzenlerken belgenin kaynağı ve sürümünü görünür tutun. Son kontrol, ilk kez bakan kişinin faturadan teknik sisteme kadar izi takip edebilmesidir.
Resmî kaynaklar ve kontrol yolu
GİB e-Beyan dokümantasyonundaki yatırım teşvik belgesi kapsamındaki satıcı bildirim alanları ve GİB KDV açıklamaları incelendi. Bu yazı kısmi teslimlerin somut vergisel sonucunu belirlemez; uygulama mali müşavirinizle doğrulanmalıdır.
- GİB e-Beyan — yatırım teşvik belgesi kapsamındaki istisna bildirimi
- GİB yatırım teşviklerinde KDV açıklaması
Teslim haritasını faturanın yanına koyun
Onaylı kapsam, teslim kayıtları ve faturalarınızı Hibe Raporu yatırım dosyası görüşmesine birlikte hazırlayın. Belge takibiyle vergi uygulamasının kontrolünü ayrı sorumlularla yürütün.
