
Üretim hattı için verilen teklif, makineyle birlikte kurulum, eğitim, yazılım ve başlangıç yedeklerini içerebilir. Tedarikçinin tek bir paket fiyat sunması satın almayı kolaylaştırır. Vergi uygulamasında ise her kalemin niteliği ve dayandığı belge ayrı incelenmelidir. Paket bedelin tamamına aynı işlemin uygulanacağını varsaymak, fatura aşamasında düzeltme gerektirebilir.
Yatırım hazırlığında teşvik belgeli makine KDV istisnası araştırması yapılırken makinenin adıyla yetinmeyin. Yatırımcı, belge eki liste, teslim edilecek mal ve kullanım amacı arasındaki bağlantıyı kurun. Hibe Raporu ile hazırlayacağınız dosya, satın alma ekibinin ve mali müşavirin aynı son teknik teklif üzerinden çalışmasına yardımcı olabilir.
Teklif satırını belge eki listeyle karşılaştırın
Gelir İdaresi Başkanlığının KDV Genel Uygulama Tebliği, yatırım teşvik belgesi kapsamındaki makine ve teçhizat teslimlerine ilişkin açıklamalar içerir. İstisna değerlendirmesinde belgenin bulunmasıyla teslimin bütün koşulları karşılaması ayrı meselelerdir. Makinenin belge eki listedeki yeri, niteliği ve ilgili kullanım şartları mali incelemede birlikte ele alınmalıdır.
Şirket içi eşleştirme tablosunda teklif numarası, ürün açıklaması, belge eki liste satırı ve miktar bulunabilir. Satıcının model adıyla listedeki teknik tanım farklıysa bunu açıklayan dayanak isteyin. Teşvik belgeli makine KDV istisnası incelemesinde benzer ürün adlarıyla ilerlemek yerine teslim edilecek ekipmanın gerçekte hangi kaleme karşılık geldiği belirlenmelidir.
Makineyle birlikte verilen hizmetleri görünür hâle getirin
Kurulum, operatör eğitimi, bakım sözleşmesi ve sarf malzemesi teknik paket içinde yer alabilir. Bu unsurların vergisel değerlendirmesi için tedarikçiden ayrıntılı döküm alın. Makineyle aynı faturada bulunmaları, bütün kalemlerin aynı istisna kapsamında olduğu sonucunu doğurmaz. Bir bedelin nasıl bölüneceğini tarafların ticari kayıtları ve somut işlem açıklamalıdır.
Örneğin tamamen varsayımsal bir teklifte ana makine, taşıma, devreye alma ve başlangıç sarfları ayrı fiyatlandırılmış olsun. İç bütçede bu dört satırın toplamını yatırım bedeli olarak izleyebilirsiniz. Ancak teşvik belgeli makine KDV istisnası bakımından her satırın kapsamını mali müşavir ve ilgili mevzuatla doğrulayın. Yönetim bütçesindeki sınıflandırma, vergisel uygunluk kararı yerine kullanılamaz.
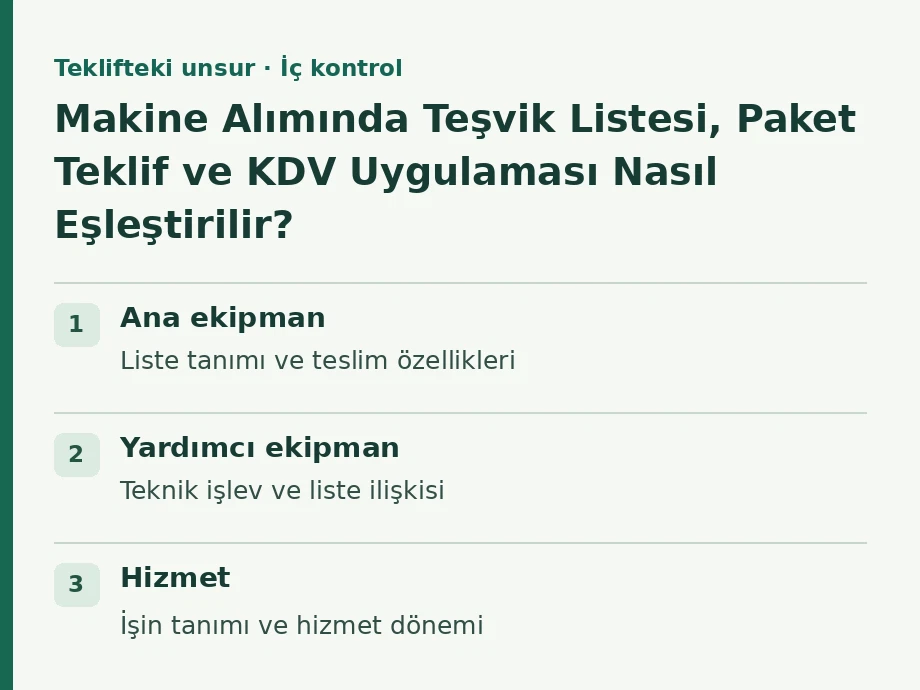
| Teklifteki unsur | İç kontrol | Açıklama bekleyen durum |
|---|---|---|
| Ana ekipman | Liste tanımı ve teslim özellikleri | Model veya kapasite farkı |
| Yardımcı ekipman | Teknik işlev ve liste ilişkisi | Paket içinde belirsiz toplam |
| Hizmet | İşin tanımı ve hizmet dönemi | Makine fiyatına açıklamasız ekleme |
| Sarf ve yedek | Malın gerçek niteliği | Makineyle aynı işlem varsayımı |
| Son fatura | Onaylı teklif ve mali inceleme | Sonradan değişen kalemler |
Model veya miktar değişirse incelemeyi yeniden açın
Satın alma sırasında üretici daha yeni bir model önerebilir. Yeni modelin kapasitesi, aksesuarları veya teslim biçimi farklı olabilir. Önceki teklifin uygun bulunması yeni teklifin de aynı sonucu vereceği anlamına gelmez. Değişen teknik bilgileri belge ve liste süreci bakımından yetkili kişilerle değerlendirin.
9903 yatırım teşvik belgesi araştırması yapan işletmelerde güncel kararın kapsamı, yatırım konusu ve belge işlemleri birlikte incelenmelidir. Öncelikli yatırım konuları veya hedef yatırımlar teşvik listesi üzerinden yapılan ilk araştırma, son satın alma satırının vergisel kontrolünü tamamlamaz. Belgenin hangi düzenleme kapsamında ve hangi tarihte düzenlendiğini dosyada belirtin.
Avans, teslim ve faturayı aynı tarih saymayın
Teklifin kabulü, avansın ödenmesi, malın teslimi ve faturanın düzenlenmesi farklı tarihlerde gerçekleşebilir. Muhasebe ekibi bu olayların niteliğini kayıtlar üzerinden değerlendirmelidir. Teşvik belgeli makine KDV istisnası için yalnız banka çıkış tarihini esas alan genel bir iç kural oluşturmayın.
Avansla ilgili özelgeler somut olayın bilgilerine dayanır. Başka bir şirket için verilmiş açıklamayı kendi işleminize doğrudan uygulamak yerine genel mevzuat ve mevcut olay üzerinden mali değerlendirme alın. Teslimden önce fatura düzenlenmesi veya dövizli fiyatın değişmesi gibi durumları satın alma ekibi mali ekibe zamanında bildirmelidir.
Faturadaki malın tesisteki ekipmanla aynı olduğunu gösterin
Mal kabulünde model, miktar, teslim tarihi ve varsa seri numarası kaydedilebilir. Sonradan kapasite veya ekipman değişmişse teslim kaydının eski teklife dayanması farkı gizleyebilir. Sözleşme, son teklif, irsaliye, fatura ve şirket içi mal kabul kaydı aynı satın alma kimliğiyle bağlanmalıdır.
Bu kayıt düzeni yatırımın diğer unsurlarını da açıklamayı kolaylaştırır. Örneğin yatırım teşvik belgesi SGK desteği için yapılacak ayrı incelemede personel ve dönem bilgileri gerekir. Makinenin mali dosyasının tamamlanması, prim unsuruna ilişkin bütün şartların tamamlandığını göstermez. Her destek unsurunun girdileri kendi kapsamında takip edilmelidir.
Vergi unsurunu yatırımın finansman tablosunda açık gösterin
Yönetim bütçesinde makine bedeli, vergiler, finansman gideri ve beklenen avantajlar ayrı satırlarda izlenebilir. Teşvik belgeli makine KDV istisnası için uygunluğu henüz doğrulanmamış bir satırı kesin tasarruf olarak kaydetmeyin. Kararı bekleyen durumun nakit ihtiyacına etkisini alternatif senaryoyla gösterin.
Yatırım taahhütlü avans kredisi veya ihracata yönelik yatırım kredisi araştırması yapılıyorsa kredi amacı ve harcama takvimini ayrıca açıklayın. Aynı yatırımda vergi unsuru ve kredi bulunabilmesi, her aracın koşullarının aynı olduğu anlamına gelmez. Kredi taksitlerinin planı ile vergisel işlemin belge kontrolü ayrı sorumlular tarafından izlenebilir.
Hibe Raporu ile son tekliften başlayan hazırlık yapın
Hibe Raporu teşvik programları kataloğunda yatırımınızın faaliyet ve yer bilgisine uygun seçenekleri araştırın. Panelde son makine teklifini, mevcut belgeyi ve açıklama bekleyen kalemleri birlikte tanımlayarak devlet destekleri uygunluk analizi hazırlığı yapabilirsiniz.
HibeRaporu üzerinden destek başvuru dosyası hazırlama görüşmesine gelirken eski teklif yerine güncel sürümü paylaşın. Hazırlanacak devlet destekleri raporu, yatırımın hangi kaleminde teknik açıklama, hangi kaleminde mali inceleme beklendiğini görünür kılabilir. Teşvik belgeli makine KDV istisnası uygulaması somut teslim ve güncel mevzuat üzerinden yetkili mali incelemeyle tamamlanmalıdır.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
