
Bir SaaS işletmesinde yeni abonelikler büyümeyi gösterir; destek hazırlığında ise bu aboneliklerin hangi hizmeti, hangi müşteriyi ve hangi dönemi temsil ettiği önem kazanır. Yıllık peşin abonelik, aylık kullanım, ücretsiz deneme ve iptal edilmiş sipariş aynı gelir kaydı gibi değerlendirilmemelidir. Tek bir banka tahsilatı bunların tamamını açıklamaya yetmeyebilir.
“SaaS abonelik geliri ihracat sayılır mı” sorusuna hazırlanırken müşteri, hizmetin kullanımı, sözleşme, fatura ve ödeme birlikte incelenmelidir. Bu rehber, abonelik kayıtlarından destek ve vergi incelemesine hazırlanabilecek izlenebilir bir işlem dosyası oluşturmayı anlatır. Vergi uygulamasıyla destek programı uygunluğu ayrı kararlardır.
Abonelikte müşterinin gerçekte ne satın aldığını tanımlayın
Yazılıma erişim, kurulum, özel geliştirme ve kullanıcı eğitimi aynı sözleşmede yer alabilir. Satış ekibi toplam paket bedelini izlerken mali ve destek incelemesi bu işleri ayrı sorularla değerlendirebilir. Paket bileşenlerinin sözleşmedeki karşılığını ve varsa ayrı bedellerini görünür hale getirin.
“yurt dışına yazılım satıyorum hangi destekler var” sorusunun yararlı bir başlangıcı, satılan şeyin kısa ve somut tanımıdır. Örneğin yurt dışındaki bir fabrikanın stok yönetimine erişim sağlayan abonelik ile bir şirketin Türkiye'deki işlerine yönelik özel geliştirme aynı açıklamayla sunulmamalıdır. Sadece ödeme para birimine bakarak işlem niteliği belirlenmez.
Müşterinin ülkesi ile hizmetten faydalanmayı ayrı kaydedin
GİB'in hizmet ihracına ilişkin açıklamalarında yurt dışındaki müşteri ve yurt dışında faydalanma koşulları birlikte ele alınır. Bu nedenle yabancı ülke adresi veya yabancı banka kartı, bütün koşulların sağlandığını tek başına göstermez. Müşterinin hangi iş ve faaliyeti için hizmet aldığı somut olarak incelenmelidir.
SaaS abonelik geliri ihracat sayılır mı değerlendirmesinde üyelik ekranındaki ülke alanını tek kanıt haline getirmeyin. Sözleşmedeki müşteri, fatura bilgisi ve hizmetin kullanım amacı arasında tutarlılık aranmalıdır. Teknik kayıtlar yardımcı olabilir; gereksiz kişisel veri toplamak veya bir IP adresinden kesin hukuki sonuç çıkarmak uygun bir inceleme yöntemi değildir.
Abonelik dönemi, fatura ve tahsilatı üç ayrı tarih olarak görün
Varsayımsal bir müşteri aralık ayında gelecek yılın on iki aylık erişimini satın alsın. Başlangıç tarihi, fatura tarihi ve ödeme günü farklı olabilir. Bu örnek muhasebe veya vergi kaydı önerisi değildir; işlem dosyasında bu üç tarihin neden ayrı tutulması gerektiğini gösterir. Dönemsellik ve beyan uygulaması ilgili mali incelemeyle belirlenir.
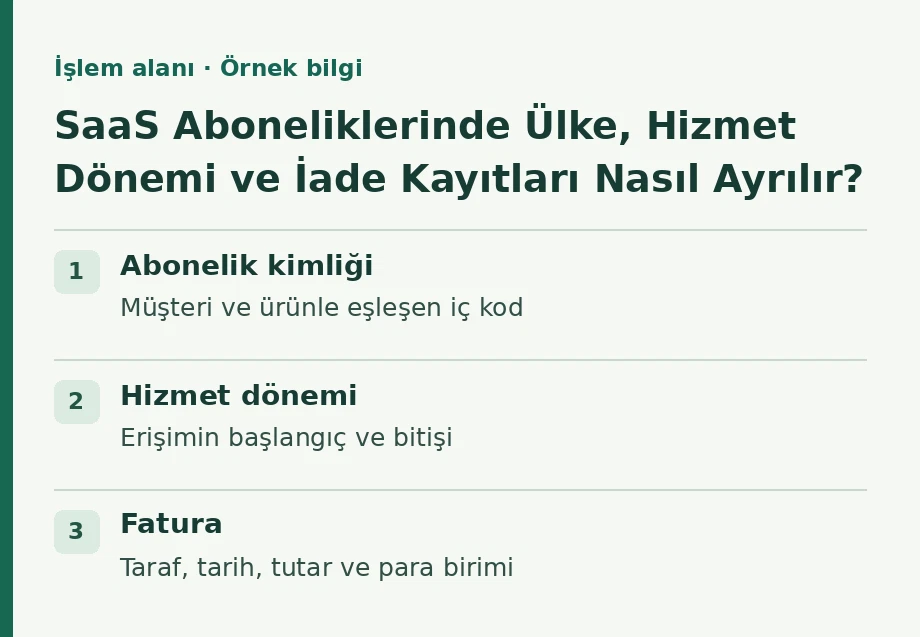
| İşlem alanı | Örnek bilgi | Kontrol amacı |
|---|---|---|
| Abonelik kimliği | Müşteri ve ürünle eşleşen iç kod | İşlemi diğer kayıtlarda bulmak |
| Hizmet dönemi | Erişimin başlangıç ve bitişi | Verilen hizmeti açıklamak |
| Fatura | Taraf, tarih, tutar ve para birimi | Ticari bedeli izlemek |
| Tahsilat | Ödeme kuruluşu ve banka aktarımı | Brüt ve net tutarı eşleştirmek |
| Değişiklik | İptal, iade veya paket geçişi | İşlemin son halini belirlemek |
İade ve paket değişikliğini ilk satışın üzerine yazmayın
Bir abonenin daha yüksek pakete geçmesi, önceki işlemin bütün kayıtlarının silinmesini gerektirmez. İlk işlem, ek bedel ve düzeltme belgeleri birbiriyle ilişkilendirilmelidir. İade olduğunda hem müşteri kaydındaki değişiklik hem ödeme kuruluşunun yansıttığı hareket izlenmelidir. Komisyonun iade edilip edilmediği ayrıca açıklanabilir.
Hizmet ihracatı için ödeme belgesi hazırlanırken yalnız dönem sonu net banka girişini kullanmak bu değişiklikleri görünmez bırakabilir. İşlem bazında kayıtla toplu aktarım arasında bir mutabakat oluşturun. Bu iç tablo, resmî başvuruda istenen banka ve harcama belgelerinin yerine geçmez; aralarındaki ilişkinin kontrolünü kolaylaştırır.
Ürün reklamını genel şirket tanıtımından ayırın
Bilişim ihracatı destekleri incelenirken ürünün tanıtımı, şirketin hizmetlerini anlatan kampanya ve platform kesintisi farklı başlıklarda değerlendirilebilir. Güncel genelge ve eklerde hangi giderin hangi unsurla ilişkilendirildiğini okuyun. Eski tanıtım sunumundaki adlandırmayı güncel başvuru formunun yerine kullanmayın.
Örneğin uygulama mağazası komisyon desteği araştırmasında komisyonun hangi ürüne ve hangi satışlara ilişkin olduğunu belirlemek gerekir. Ödeme kuruluşunun bütün kesintilerini aynı komisyon türü saymayın. Hizmet ihracatı reklam desteği değerlendirmesinde de kampanya, hizmet veya ürün ve hedef pazar arasındaki ilişki açık olmalıdır.
Üç ayrı inceleme sonucu oluşturun
Şirket, ticari gelir raporunda brüt satış, iade ve net tahsilatı izleyebilir. Vergi değerlendirmesi hizmetin niteliğini ve ilgili istisna koşullarını ayrıca ele alır. Destek başvurusu ise yararlanıcı ve gider koşullarını kendi düzenlemesine göre inceler. Bu üç sonucun aynı tutarı vermek zorunda olduğunu varsaymayın.
“yurt dışına yazılım satıyorum hangi destekler var” sorusunu soran bir ekibin toplantıya yalnız satış grafiğiyle gelmesi bu nedenle eksik kalır. Ürün tanımı, müşteri örneği ve işlem mutabakatı birlikte hazır olduğunda hem hizmet ihracatı için ödeme belgesi ihtiyacı hem diğer açık sorular daha kolay belirlenebilir.
HibeRaporu ile abonelik modelinize uygun hazırlık yapın
Hibe Raporu panelinde SaaS faaliyetini ve yurt dışı büyüme ihtiyacını açıklayarak devlet destekleri uygunluk analizi hazırlığı yapabilirsiniz. Müşteri verilerini paylaşırken gerekli şirket ve proje bilgileriyle sınırlı kalın; hassas erişim bilgilerini genel açıklamalara eklemeyin.
HibeRaporu ihracat kataloğunda uygun olabilecek başlıkları araştırın. Hazırlanan devlet destekleri raporu, tek bir “ihracattır” sonucundan ziyade hangi koşulun doğrulandığını ve hangi belgenin eksik olduğunu göstermelidir. Böylece hibe ve teşvik danışmanlığı, abonelik modelinizin gerçek işlem yapısına dayanır.
27 Şubat 2026 öncesindeki işlemlerde, mülga 5447/5448 belgelerini doğrudan güncel kural saymak da bütünüyle geçersiz saymak da yeterli değildir. 10962 sayılı Kararın Geçici Madde 1 hükümlerini işlem tarihi ve dosyanın aşamasıyla eşleştirin.
Kaynaklar ve güncellik
Kaynak listesi 11 Kasım 2026 tarihli taslağa aittir. Erişim kontrolü, kaynağın bütün hükümlerinin güncellik onayı değildir; başvurudan önce yürürlükteki sürüm ve ilgili dönem doğrulanmalıdır. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
