
Serbest bölgede üretim yapan bir şirket aynı ürünü farklı alıcılara satabilir: yurt dışına, aynı bölgedeki bir kullanıcıya, başka bir serbest bölgeye veya Türkiye'nin diğer yerlerine. Bu satışları yalnız toplam ciro içinde izlemek, mali incelemede hangi işlemin hangi kapsamda olduğunu açıklamayı zorlaştırır. Üretim ve satış yönünün birlikte kayıt altına alınması gerekir.
Bu rehber, serbest bölge üretim kazancı istisnası araştıran işletmelerin satış ve maliyet ayrımını nasıl hazırlayabileceğini anlatır. Kesin vergi hesabı sunmaz. Güncel kanun, faaliyet ruhsatı ve şirketin somut işlemleri yetkili mali incelemeyle birlikte değerlendirilmelidir.
Üretilen ürünle alınıp satılan ürünü ayırın
Şirketin üretim faaliyeti bulunması, bütün gelirlerinin aynı üretimden doğduğunu göstermez. Dışarıdan alınan ürünlerin ticareti veya başka hizmetler varsa bunların kayıtları ayrı olmalıdır. Her ürün kodunun şirketin üretimiyle ilişkisini ve ilgili maliyet kaynağını açıklayın.
Bir serbest bölge üretim kazancı istisnası incelemesinde ürünün nerede ve hangi faaliyet kapsamında üretildiği önem taşır. Faaliyet ruhsatı ve fiilî işlem arasındaki ilişkiyi yetkili kişilerle kontrol edin. Şirketin adresinin serbest bölgede bulunmasını tek başına bütün kazançların istisna olduğu şeklinde yorumlamayın.
Alıcı türünü ve satış yönünü kayıt düzeyinde gösterin
Satış tablosunda fatura, ürün, alıcı, teslim yönü ve ilgili dış ticaret kayıtları ilişkilendirilebilir. Alıcının unvanındaki benzerlik veya grubun başka şirketi olması, işlemin niteliğini tek başına belirlemez. Aynı ürün farklı yönlere satıldığında her hareketin dayanağı izlenebilmelidir.
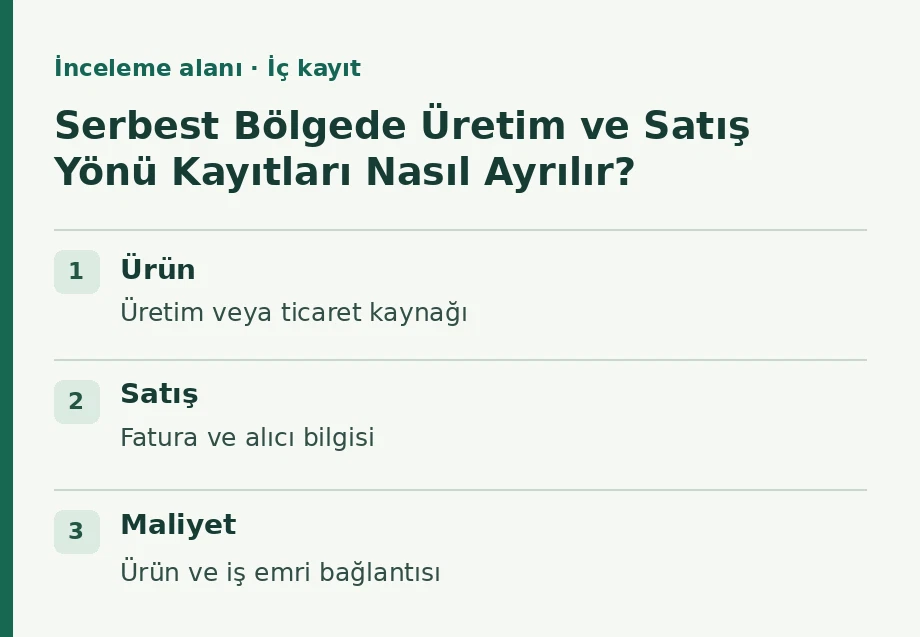
| İnceleme alanı | İç kayıt | Doğrulanacak konu |
|---|---|---|
| Ürün | Üretim veya ticaret kaynağı | Faaliyetle gerçek ilişki |
| Satış | Fatura ve alıcı bilgisi | İşlemin yönü ve niteliği |
| Maliyet | Ürün ve iş emri bağlantısı | Gelirle giderin eşleşmesi |
| Dönem | İşlem ve hesap dönemi | Uygulanacak mevzuat sürümü |
| Sonuç | Mali inceleme notu | Varsayım ve doğrulanmış hesap ayrımı |
Eski broşürle yeni dönem işlemini değerlendirmeyin
Ticaret Bakanlığının Nisan 2026 duyurusu, üretici firmaların aynı serbest bölge içine ve diğer serbest bölgelere satışlarından elde edilen kazançlara ilişkin değişikliği açıklar. Bu örnek, serbest bölge üretim kazancı istisnası için yalnız eski bir genel avantaj broşürüne bakmanın neden yeterli olmadığını gösterir.
Mevzuat değişikliğinin yayımlandığı günle uygulanacağı dönem ayrı olabilir. Dosyada her ikisini kaydedin. Eski yılın mali inceleme notunu yeni yıldaki satışlara otomatik uygulamayın. Güncel hükmün hangi ürün ve satış türlerini kapsadığını şirketin verileri üzerinden kontrol edin.
Ortak giderleri açıklanabilir bir yöntemle ele alın
Bir tesis hem üretim hem ticaret yapıyorsa personel, enerji ve yönetim giderlerinin bir bölümü ortak olabilir. Doğrudan ürünle ilişkilendirilebilen giderleri önce ayırın. Ortak giderler için kullanılan yöntemin dayanağı ve mali uygunluğu uzman incelemesinde değerlendirilmelidir.
Varsayımsal bir yönetim raporunda bir ürün grubunun satışından 5 milyon TL, ilişkili maliyet ve giderinden 4 milyon TL oluşsun. Sade fark 1 milyon TL'dir. Bu rakam vergi matrahı veya istisna hesabı değildir. Satış bedelinin tamamıyla faaliyet sonucunun neden farklı olduğunu gösteren bir iç analizdir.
Gümrük rejimi ve vergisel avantajı aynı karar saymayın
Gümrük antrepo rejimi, dahilde işleme ve serbest bölge işlemleri farklı düzenlemelerle ele alınır. Bir eşyanın depoda bulunması, vergi veya destek uygulamasının bütün koşullarını açıklamaz. Fiziksel konumun yanında ilgili işlem ve belgeler de dosyada yer almalıdır.
Dahilde işleme izin belgesi, ihracat kazancı vergi indirimi veya imalat kazancı vergi indirimi araştırmaları da serbest bölge üretim kazancı istisnası ile aynı hesap değildir. Farklı avantajları bağımsız oranlar gibi üst üste eklemeyin. Birlikte uygulama, kapsam ve dönem konuları ilgili düzenlemeler üzerinden ayrıca incelenir.
İşletme kazancıyla personel vergisini ayrı izleyin
Şirketin faaliyet kazancına ilişkin bir istisna ile çalışan ücretine ilişkin düzenleme farklı koşullara dayanabilir. Üretim veya satış verisi birden fazla mali incelemede kullanılacaksa hangi tanımla hesaplandığı açıklanmalıdır. Aynı tabloyu farklı amaçlara tanım kontrolü yapmadan aktarmayın.
İnsan kaynakları ve mali işler dönem verilerini birlikte kontrol edebilir. Fiilî çalışma, bordro ve ilgili vergisel işlemler kendi kurallarıyla değerlendirilir. Destek veya istisna araştırması, çalışan kayıtlarının gerçeği yansıtması gerekliliğinin yerine geçmez.
Ay kapanışında yeni ve açık işlemleri ayrı inceleyin
İade, fiyat düzeltmesi veya farklı teslim yönü oluştuğunda ilk satış kaydının etkisini yeniden değerlendirin. Değişikliğin dayanağını ve mali inceleme durumunu saklayın. Eski tabloyu silmek yerine son sürümle ilişkilendirmek, geçmiş dönemin nasıl hesaplandığını açıklamayı sağlar.
Serbest bölge üretim kazancı istisnası için hazırlanan dosyanın amacı yalnız avantajı göstermek olmamalıdır. Hangi işlem için veri veya belge eksik olduğunun görülmesi de önemlidir. Açık soruların yetkili kişilere zamanında yöneltilmesi, dönem sonundaki belirsizliği azaltabilir.
HibeRaporu ile faaliyet ve kaynak haritasını düzenleyin
Hibe Raporu panelinde üretim, ticaret ve ihracat faaliyetlerini ayrı açıklayarak devlet destekleri uygunluk analizi hazırlığı yapabilirsiniz. Tesisin konumu kadar gerçek işlem yapısı da doğru tanımlanmalıdır.
Teşvikler ve ihracat programları kataloğunu farklı ihtiyaçlar için inceleyin. HibeRaporu üzerinden hazırlanacak devlet destekleri raporu, mali uzmana götürülecek kapsam ve dönem sorularını düzenleyebilir. Nihai vergi uygulaması şirket kayıtları ve güncel mevzuatla tamamlanmalıdır.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
