
Aynı şirket hem üretim hem ticaret hem de hizmet faaliyeti yürütüyorsa toplam satış grafiği, her faaliyetin sonucunu göstermez. Özellikle ortak giderler ve farklı işlem türleri bulunan işletmelerde yönetim raporu ile vergi incelemesine esas ayrımların açıklanabilir olması gerekir. Şirketin bir bölümündeki avantajı bütün gelire uygulayacakmış gibi tahmin yapmak yanıltıcı bir bütçe oluşturabilir.
Bu rehber, farklı faaliyetleri bulunan şirketlerin mali incelemeye hazırlanırken kullanabileceği gider ve kazanç eşleştirme düzenini anlatır. İhracat kazancı vergi indirimi veya imalat kazancı vergi indirimi için kesin hesap sunmaz. Amaç, yetkili mali uzmanın doğru soruları doğru kayıtlarla değerlendirebilmesini sağlamaktır.
Geliri banka hesabına göre değil işlem niteliğine göre sınıflandırın
İhracat, yurt içi ticaret, üretim hizmeti ve başka gelirlerin aynı hesaba tahsil edilmesi bunları tek faaliyet haline getirmez. Her satışa ürün veya hizmet tanımı, ilgili sözleşme ve faaliyet kodu bağlanabilir. Kodlama şirketin iç yönetim aracıdır; mevzuat açısından işlemin niteliğini tek başına belirlemez.
Örneğin ihracat kazancı vergi indirimi incelemesinde dış satış tutarıyla o faaliyetten doğan kazanç ayrı değerlendirilir. İmalat kazancı vergi indirimi araştırmasında da şirketin yalnız üretim yaptığını söylemesi yeterli bir dosya oluşturmaz. Gelir, üretim ve gider ilişkisini gösteren kayıtların incelenmesi gerekir.
Doğrudan ilişkilendirilebilen gideri önce ayırın
Belirli bir sipariş için alınan malzeme veya yapılan taşıma, ilgili satışla doğrudan ilişkilendirilebilir. Bu tür kayıtları ortak gider havuzunda kaybetmeyin. Fatura ve iş emri bağlantısı, hangi giderin hangi işe hizmet ettiğini açıklamayı kolaylaştırır. Satış iptal edildiğinde veya iade olduğunda gider ilişkisini de yeniden inceleyin.
Bir giderin doğru faaliyetle ilişkilendirilmesi, vergi açısından her durumda indirilebilir olduğu anlamına gelmez. İç yönetim sınıflandırması ile mali mevzuata uygunluk ayrı kontrollerdir. Şirket raporunda “ilişkilendirildi” ve “mali incelemesi tamamlandı” alanlarını ayrı tutmak bu farkı görünür kılar.
Ortak gider dağıtımının dayanağını yazın
Ofis, yönetim, enerji veya başka ortak giderlerde dağıtım anahtarı gerekebilir. Yönetim amacıyla seçilen anahtarın neden uygun olduğunu ve hangi veriye dayandığını açıklayın. Mevzuatın belirli bir yöntem öngördüğü alanlarda o düzenleme esas alınmalıdır. Buradaki örnek hiçbir vergi uygulaması için onaylı dağıtım yöntemi değildir.
Varsayımsal olarak iki faaliyet için ortak 300.000 TL gider, iç yönetim raporunda yüzde 60 ve yüzde 40 paylaştırılsın. Sonuç 180.000 TL ve 120.000 TL'dir. Bu aritmetik, seçilen anahtarın hukuken uygun olduğunu göstermez. Anahtarın değişmesi faaliyet sonuçlarını değiştireceğinden gerekçe ve onay tarihçesi saklanmalıdır.
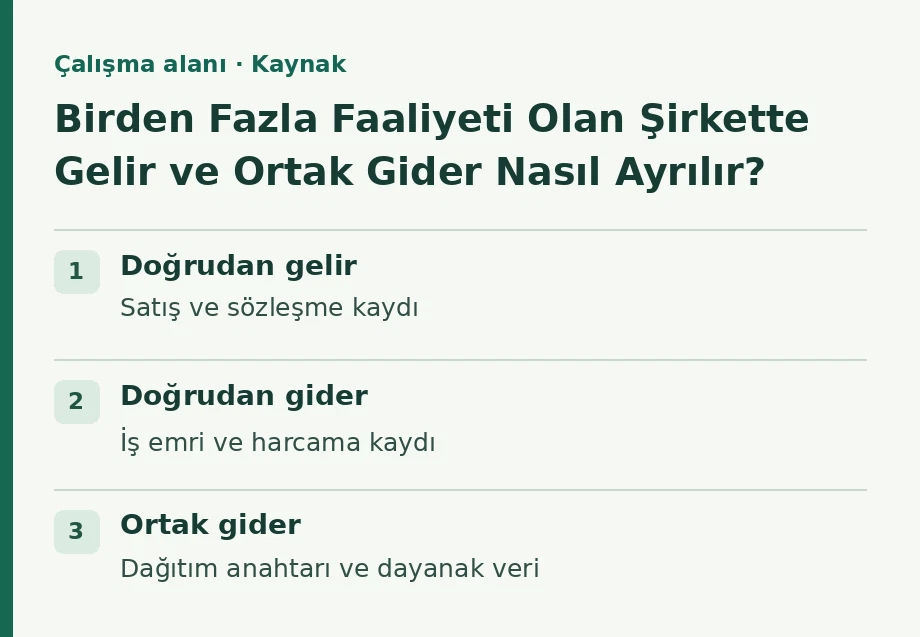
| Çalışma alanı | Kaynak | İnceleme notu |
|---|---|---|
| Doğrudan gelir | Satış ve sözleşme kaydı | Faaliyet türüyle ilişki |
| Doğrudan gider | İş emri ve harcama kaydı | İlgili gelirle bağ |
| Ortak gider | Dağıtım anahtarı ve dayanak veri | Yöntemin mali uygunluğu |
| İstisna veya indirim | İlgili dönem mevzuatı ve koşullar | Uzman inceleme sonucu |
| Nakit etkisi | Ödeme veya mahsup aşaması | Tahmin ve gerçekleşen ayrımı |
İştirak gelirlerini işletme satışlarından ayrı dosyalayın
İştirak kazançları istisnası ile iştirak hissesi satış istisnası farklı işlem türleriyle ilişkilidir. Kâr payı elde edilmesi ile ortaklık payının satılması aynı gelir kaynağı değildir. İnceleme dosyasında ilgili kuruluş, ortaklık kaydı, işlem tarihi ve gelirin dayanağını ayrı gösterin.
GİB'in beyan açıklamaları iştirak ve şube kazançlarını farklı başlıklarda ele alır. Yurt dışı şube kazancı istisnası araştırmasında da şubenin dönem kayıtlarıyla Türkiye'deki şirketin raporunu ilişkilendiren çalışma gerekir. Yabancı para cinsinden tahsilatın bulunması, iştirak kazançları istisnası veya başka bir avantajın bütün koşullarını tek başına doğrulamaz.
Yurt dışı işlem başlıklarını otomatik olarak birleştirmeyin
Transit ticaret kazancı indirimi ile nitelikli hizmet merkezi vergi indirimi araştırılırken işlem akışı ve kuruluşun niteliği ayrı incelenmelidir. Bir şirketin yabancı müşterisi veya yabancı tedarikçisi bulunması bu başlıkların tamamına uygun olduğunu göstermez. Mali uzmana hangi mal veya hizmetin hangi taraflar arasında hareket ettiğini anlatan bir dosya sunun.
Halka arz vergi indirimi gibi şirketin yapısal bir sürecine bağlı araştırmalar da faaliyet bazındaki hesaplardan ayrı ele alınmalıdır. Aynı tutara farklı indirimlerin sırasıyla nasıl uygulanacağı mevzuat ve döneme bağlı bir incelemedir. İsimleri farklı bütün avantajları bağımsız rakamlar olarak üst üste toplamayın.
Mevzuat sürümünü işlem yılıyla eşleştirin
Bir düzenlemenin yayımlanmasıyla uygulanacağı hesap dönemi aynı olmayabilir. GİB'in kanun maddeleri değişiklik ve yürürlük notlarını birlikte gösterir. Vergi raporunda kontrol tarihi kadar hangi vergilendirme döneminin incelendiği de yazılmalıdır. Özel hesap dönemi bulunan şirketlerde bu ayrım özellikle açık tutulmalıdır.
İhracatta KDV iadesi veya ihraç kayıtlı teslim KDV incelemesi de kurum kazancına ilişkin indirimle aynı hesap değildir. Şirketin nakit planında iade beklentisi varsa başvuru aşaması ve beklenen belgeleri ayrı takip edin. Vergisel ön hesabın işletme hesabına geçmiş nakit gibi gösterilmesini önleyin.
Hibe Raporu ile faaliyet bazında açık soruları düzenleyin
HibeRaporu paneline şirketin farklı faaliyetlerini doğru açıklayarak devlet destekleri uygunluk analizi hazırlayabilirsiniz. Hazırlanan devlet destekleri raporu, şirketin bütün gelirlerine tek oran veya tek avantaj uygulanacakmış gibi okunmamalıdır.
Teşvikler kataloğunu inceleyerek ilgili resmî kaynaklara ilerleyin. Hibe Raporu ile yürütülen hazırlık, mali müşavirinizin değerlendireceği işlem ve belge sorularını bir araya getirebilir. Kesin vergi hesabı şirketin kayıtları, güncel mevzuat ve yetkili mali incelemeyle tamamlanmalıdır.
Yurt dışı iştirak için de dönem ayrımı gerekir. 11257 sayılı Karar, KVK 5/1-b’nin üçüncü paragrafındaki özel yol için en az %20 iştirak halinde %80 istisna oranı belirler. 1 Ocak 2026’dan itibaren başlayan dönemlere ilişkin bu hüküm, bütün iştirak gelirlerine koşulsuz uygulanacak genel oran değildir.
Kaynaklar ve güncellik
Kaynak listesi 11 Kasım 2026 tarihli taslağa aittir. Erişim kontrolü, kaynağın bütün hükümlerinin güncellik onayı değildir; başvurudan önce yürürlükteki sürüm ve ilgili dönem doğrulanmalıdır. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
