
Bir yazılım veya hizmet şirketi aynı reklam hesabından birkaç ülkeye kampanya yürüttüğünde toplam fatura, harcamanın ticari amacını açıklamakta yetersiz kalabilir. Kampanyalardan biri mevcut aboneleri korumayı, diğeri yeni pazarda müşteri bulmayı hedefliyor olabilir. Ülke, dönem ve hizmet kırılımı kurulmadan bütün tutarı tek destek gideri olarak değerlendirmek hazırlığı zorlaştırır.
Hizmet ihracatı reklam desteği araştırmasını kampanya kurulurken başlatmak, sonradan eksik veri toplamayı azaltır. Hibe Raporu için hazırlanacak bütçede reklamın hedefi, hangi şirket adına yapıldığı ve satışa konu hizmetle ilişkisi açıkça gösterilmelidir. Kampanya performansı ile giderin destek koşullarına uygunluğu ayrı incelemelerdir.
Resmî program adını ve yararlanıcı koşullarını doğrulayın
Ticaret Bakanlığı, hizmet sektörleri destekleri için 10962 sayılı Karar ve ilgili uygulama dokümanlarını yayımlar. Hizmet ihracatı destekleri araştırmasında önce bu güncel çerçeve içinden sektörünüzü ve başvuran kuruluş koşullarını inceleyin. Arama motorunda bulunan eski karar numaralı bir yazı, yeni kampanyanın tabi olduğu koşulları açıklamayabilir.
Özellikle bilişim ihracatı destekleri ile başka hizmet sektörlerine ait başlıkları karşılaştırırken yalnız gider adına bakmayın. Yararlanıcı tanımı, hizmetin kapsamı ve başvuru aşaması birlikte kontrol edilmelidir. Şirketin yurt dışına fatura kesmesi, bütün reklam harcamalarını aynı destek kapsamına sokan genel bir ölçüt olarak kullanılmamalıdır.
Kampanyayı ülke ve hizmete göre izlenebilir biçimde kurun
İç raporda kampanya kimliği, hedef ülke, tanıtılan hizmet, dönem ve bütçe sorumlusu bulunabilir. Aynı kampanya birkaç ülkeye yöneliyorsa platformun hangi kırılımları sağlayabildiğini önceden öğrenin. Sonradan indirilemeyen bir dağılımı, yalnız yönetim tahminiyle kesin veri gibi sunmayın.
Varsayımsal bir SaaS şirketi bir ülkede yeni abonelik, diğerinde kurumsal demo talebi topluyor olsun. İki hedefin başarı göstergeleri farklı olabilir. İlkinde abonelik başlangıcı ve iptal, ikincisinde nitelikli görüşme ve satış süresi izlenebilir. Reklam hesabındaki tıklama sayısı, hizmet ihracatı için gerekli bütün ticari kayıtların yerini tutmaz.
Platform bedeliyle ajans hizmetini ayrı açıklayın
Ajans faturasında medya satın alma, kreatif üretim, hesap yönetimi ve raporlama tek toplam altında bulunabilir. Hizmet dökümü isteyerek hangi bedelin neyi kapsadığını açıklayın. Destek koşullarına göre gider türleri ayrı değerlendirilebileceğinden toplam fatura tutarının tamamı için aynı sonuca varılmamalıdır.
Acente komisyonu desteği araştırması da reklam yönetimi hizmetinden farklı bir ticari ilişkiye dayanabilir. Bir tedarikçinin kendisini ajans veya acente olarak adlandırması, giderin resmî niteliğini belirlemez. Sözleşmede hangi faaliyetin yapıldığı, ücretin ne zaman doğduğu ve hizmetin nasıl belgelendiği incelenmelidir.
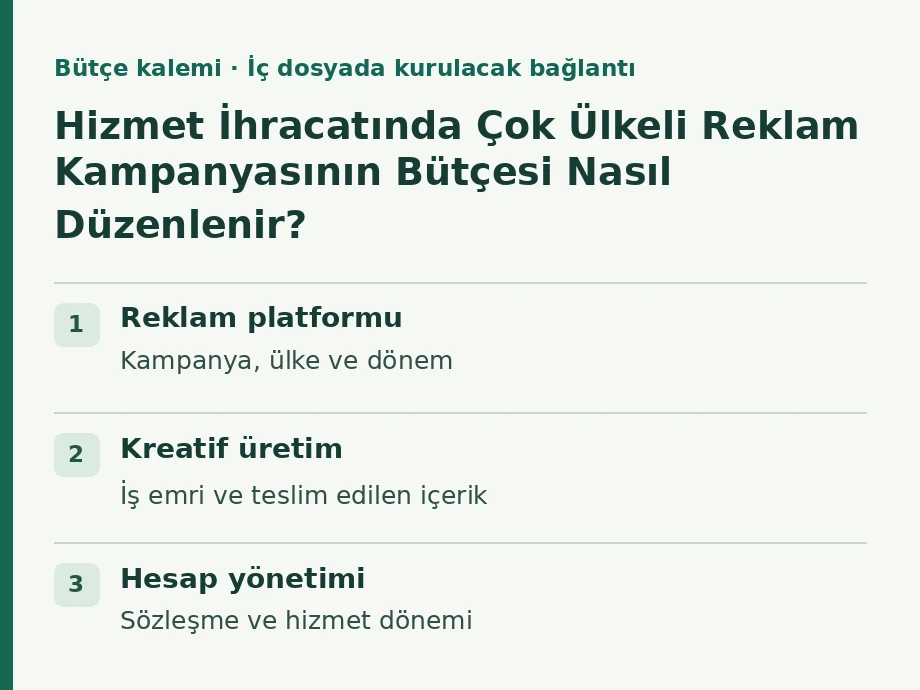
| Bütçe kalemi | İç dosyada kurulacak bağlantı | Kontrol sorusu |
|---|---|---|
| Reklam platformu | Kampanya, ülke ve dönem | Hangi hizmet tanıtıldı? |
| Kreatif üretim | İş emri ve teslim edilen içerik | Bedel hangi çıktıyı kapsıyor? |
| Hesap yönetimi | Sözleşme ve hizmet dönemi | Medya bedelinden ayrılıyor mu? |
| Satış komisyonu | Aracı sözleşmesi ve ilgili işlem | Ücret hangi satışla doğdu? |
| İade veya düzeltme | İlk fatura ve düzeltme kaydı | Net harcama nasıl oluştu? |
Faturayı ödeme ve reklam hesabıyla eşleştirin
Hizmet ihracatı için ödeme belgesi hazırlığında banka hareketinin hangi faturayı veya tahakkuku karşıladığı açık olmalıdır. Platform kredisi, ön ödeme, iade ve ajans üzerinden ödeme gibi yapılar ticari akışa göre ayrı açıklama gerektirebilir. Resmî dosyada kabul edilen belge türleri güncel genelge ve eklerinden alınır.
Örneğin reklam hesabına yatırılan para ile aynı ay tüketilen reklam bütçesi farklı olabilir. Kalan bakiye ve sonraki ayın kullanımı görünmeden yalnız banka çıkışını kampanya maliyeti kabul etmek iç raporu yanıltabilir. Harcama gerçekleşmesiyle nakit çıkışının tarihini ayrı tutun. Döviz ve vergi unsurlarının değerlendirmesini mali ekiple yapın.
Kampanya performansını net ticari sonuçla karşılaştırın
İlk abonelik sayısının yanında iptal, ücretsiz kullanım ve iade bilgilerini izlemek, gerçek müşteri kazanım maliyetinin anlaşılmasını kolaylaştırır. Ancak kampanya raporundaki dönüşümlerle satış kayıtlarının birebir eşleşmediği durumlar olabilir. Atıf süresi ve kullanılan ölçüm yöntemi iç raporda belirtilmelidir.
SaaS abonelik geliri ihracat sayılır mı sorusunun cevabı reklamın hedef ülkesinden tek başına çıkarılamaz. Hizmetin niteliği, alıcı ve işlem kayıtları ilgili mevzuatla değerlendirilmelidir. Kampanyanın yabancı dilde olması, bütün aboneliklerin aynı hukuki ve mali kapsamda olduğunu göstermez. Satış ve destek araştırmasının veri dayanağını birlikte hazırlayın.
Hibe Raporu ile pazarlama bütçesini doğru programa bağlayın
Hibe Raporu ihracat programlarında sektörünüze ait seçenekleri araştırın. Hizmet ihracatı yurt dışı ofis desteği veya uluslararası üyelik gideri desteği gibi başka ihtiyaçlarınız varsa bunları reklam bütçesinden ayrı satırlarda tanımlayın. Böylece birden fazla faaliyet içeren pazar planı daha anlaşılır hâle gelir.
HibeRaporu panelinde şirket profilini, hedef pazarı ve tanıtılan hizmeti kaydederek devlet destekleri uygunluk analizi hazırlığı yapabilirsiniz. Destek başvuru dosyası hazırlama görüşmesine kampanya dökümü, sözleşme ve ödeme zinciriyle gelin. Hazırlanacak devlet destekleri raporu, hangi gider için hangi resmî kaynak ve ilave bilginin gerektiğini takip etmeye yardımcı olur.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
Aynı müşteri önce bir ülke reklamına, sonra ötekine tıklarsa
Bir yazılım şirketi Almanca ve İngilizce iki kampanya yürütürken aynı deneme hesabı önce Almanca reklamdan açılıp sonra İngilizce reklam üzerinden ücretli üyeliğe geçmiş olsun. İki kampanya raporunda da dönüşüm görünüyor diye iki yeni abonelik yazmak satış sayısını şişirir. Şirket hizmet ihracatı reklam desteği için harcama kayıtlarını kampanya kimlikleriyle saklarken kendi ticari analizinde faturalanan tek aboneliği müşteri hesabından izleyebilir. Reklam raporlarındaki katkı ile gerçekten tahsil edilen geliri bu iki ayrı kayıt açıklar.
