
Halka arz hazırlığında şirketin sermaye artırımı, ortak satışı ve ilk işlem tarihi ayrı dosyalarda izlenebilir. Vergi değerlendirmesi yapılırken bu bilgilerin aynı işlem planına bağlanması gerekir. Hazırlık toplantısında açıklanan halka arz oranı ile işlem tamamlandığında oluşan oran farklıysa mali hesap da yeniden incelenmelidir.
Hibe Raporu görüşmesinde halka arz vergi indirimi araştırmasını yatırım finansmanı ve nakit bütçesiyle birlikte ele alın. Bu yazı kurumlar vergisi değerlendirmesine girecek kayıtları açıklamaya odaklanır. Halka arz ve vergi işlemlerinin nihai uygulaması yetkili mali ve hukuki uzmanlarla yürütülür.
Halka arz oranını gerçekleşen sermaye yapısıyla hesaplayın
Gelir İdaresi Başkanlığı, ilk halka arz için ilgili oran hesabında işlem sonrasında ulaşılan toplam sermayenin dikkate alındığını açıklar. Yalnız başlangıç sermayesine bölme yapmak özellikle sermaye artırımı içeren işlemlerde farklı sonuç verebilir. Halka arz vergi indirimi değerlendirmesinde hangi payların arz edildiğini ve hangi toplamın kullanıldığını belirtin.
Varsayımsal bir şirketin arz öncesi sermayesi sekiz milyon TL, tamamen halka arz edilen yeni sermaye artışı iki milyon TL olsun. Bu basit örnekte toplam sermaye on milyon TL'ye çıkar ve yeni payların toplam içindeki oranı yüzde yirmidir. Hesap, başka ortak satışı veya farklı pay yapısı bulunmadığı varsayımına dayanır. Somut işlemin değerlendirmesi gerçekleşen pay ve sermaye kayıtlarıyla yapılır.
İlk işlem ve koşulun sağlandığı dönemi belgeleyin
Yönetim kurulu kararı, başvuru, talep toplama ve halka arzın gerçekleşmesi aynı tarih değildir. Mali ekip, ilgili vergi koşulunun hangi hesap veya geçici vergi döneminde sağlandığını doğrulamalıdır. İç bütçedeki planlanan tarih, henüz gerçekleşmemiş bir işlemin vergisel dayanağı olarak kullanılmamalıdır.
GİB'in ilgili tebliğ açıklamasında, şartları karşılayan kurumlar için ilk halka arz döneminden başlayan sınırlı süreli bir kurumlar vergisi oran indirimi ele alınır. Halka arz vergi indirimi için ilk işlem, halka açıklık oranı, yararlanıcı ve süre koşullarını güncel mevzuattan birlikte kontrol edin. Kuruluşunuzun faaliyet türü bakımından kapsam dışında kalan durumlar bulunabilir.
Oranın sonraki dönemlerde korunmasını takip edin
Başlangıçta aranan koşulun karşılanması, daha sonraki sermaye değişikliklerinin önemsiz olduğu anlamına gelmez. GİB açıklamasında halka açıklığın ilgili dönem boyunca korunmasına ilişkin koşul bulunur. Hisse veya sermaye yapısındaki değişiklikleri, mali ekibin kullanacağı tarihli tabloda izleyin.
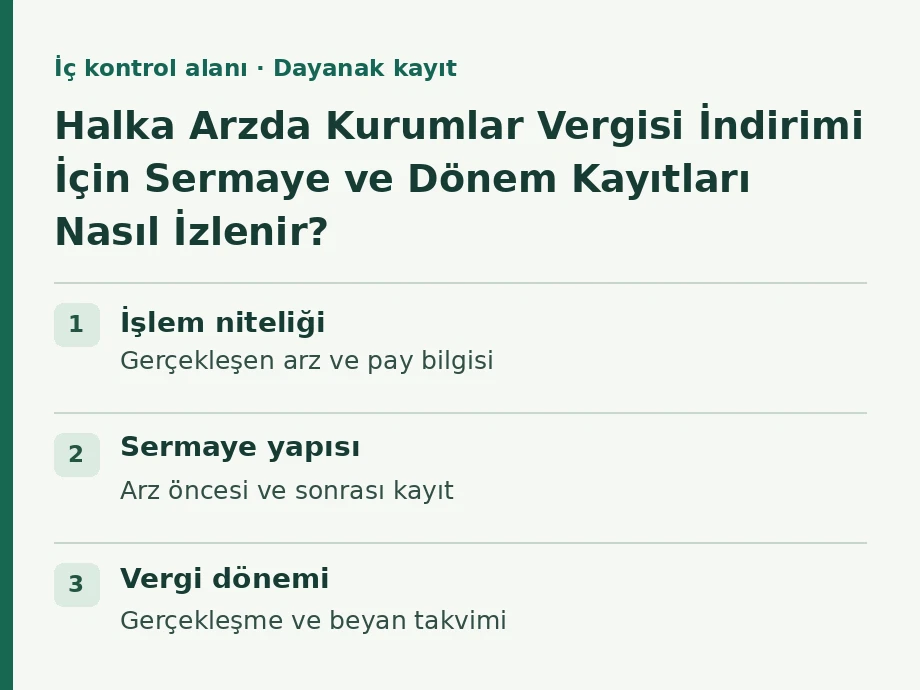
| İç kontrol alanı | Dayanak kayıt | İncelenecek değişiklik |
|---|---|---|
| İşlem niteliği | Gerçekleşen arz ve pay bilgisi | İlk işlem koşulunun değerlendirilmesi |
| Sermaye yapısı | Arz öncesi ve sonrası kayıt | Oran hesabının değişmesi |
| Vergi dönemi | Gerçekleşme ve beyan takvimi | Hangi dönemde uygulama yapılacağı |
| Sonraki işlemler | Pay ve sermaye değişiklikleri | Koşulların sürmesi |
| Mali etki | Yetkili inceleme ve bütçe | İndirim ve asgari vergi ilişkisi |
Vergi etkisiyle şirketin kasasına girecek kaynağı ayırın
Sermaye artırımı kapsamında işletmeye girecek kaynakla mevcut ortakların pay satışından doğan bedel aynı para hareketi değildir. İç yatırım bütçesinde hangi tutarın şirkete, hangisinin işlem taraflarına ait olduğunu gösterin. Halka arz vergi indirimi araştırmasını doğrudan bir nakit hibe kalemi olarak yazmayın.
İhracat kazancı vergi indirimi veya imalat kazancı vergi indirimi gibi başka uygulamalar da inceleniyorsa oranları kendiliğinden toplamayın. Aynı kazanç için hangi hükümlerin nasıl uygulanacağı, ilgili dönem koşulları ve asgari kurumlar vergisi etkisi yetkili mali değerlendirmede ele alınmalıdır.
Hibe Raporu ile yatırım ve vergi hazırlığını aynı takvimde görün
HibeRaporu teşvik kataloğunda vergi ve yatırım seçeneklerini araştırın. Panelde şirketinizin faaliyet ve yatırım bilgilerini tanımlayarak devlet destekleri uygunluk analizi hazırlığı yapabilirsiniz.
Devlet destekleri raporu için yatırım ihtiyacını, gerçekleşen sermaye yapısını ve açıklama bekleyen mali soruları birlikte hazırlayın. Halka arz vergi indirimi hakkında kesin uygulama, güncel düzenleme ve somut işlem üzerinden yetkili mali incelemeyle belirlenir. Destek başvuru dosyası hazırlama ise ilgili yatırım veya hibe programının ayrı koşullarına göre yürütülür.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
Pay adedi farklı birimle raporlanmışsa oran nasıl sınanır?
Bir iç kontrol çizelgesinde halka açık pay 2 milyon adet, toplam pay ise aynı sütun başlığı altında 10.000 bin adet yazılmış olsun. Sayıları birimleriyle okumadan oran kurmak sonucu anlaşılmaz hale getirir. İkisini de adede çevirince örnek oran 2 milyon bölü 10 milyon, yani yüzde 20 olur. Bu yalnız aritmetik kontroldür. Ekip halka arz vergi indirimi için dönemi değerlendirirken oranı aldığı tarihli kaynakları ve birim dönüşümünü saklayıp hukuki değerlendirmeye esas pay tanımını ayrıca doğrulayabilir.
