
Esnaf kredisi araştırmasında yalnızca başvurulabilecek tutara bakmak, işletmenin eline geçecek kullanılabilir parayı açıklamaz. Vergi veya sosyal güvenlik borcu, ödeme planı, mevcut kredi taksitleri ve yeni kredinin amacı birlikte incelenmelidir. Onaylanan kredi tutarıyla stok veya yatırım için ayrılabilecek net kaynak farklı olabilir.
Bu nedenle esnaf kefalet kredisi şartları araştırmasına güncel sicil ve faaliyet bilgilerinizle başlayın. Hibe Raporu görüşmesinde borç durumunu ve kullanım amacını açıkça belirtmek, kredi, faiz desteği ve kefalet süreçlerini doğru sırayla değerlendirmeyi kolaylaştırır.
Kooperatif ortaklığı ile banka kredi kararını ayrı izleyin
TESKOMB'un kredi ve kefalet sistemi açıklaması, kooperatifin bankaya karşı kefalet rolünü ve bankanın ayrıca yaptığı incelemeyi anlatır. Kooperatif ortaklığının kabulü veya kredi teklifinin iletilmesi, kredinin bütün koşullarla kullandırıldığı anlamına gelmez. Bankanın kredi ve teminat değerlendirmesi kendi sürecinde tamamlanır.
Esnaf kefalet kredisi şartları için hazırlanan dosyada ortaklık, kefalet ve banka değerlendirmesini farklı durumlar olarak tutun. Bir aşamada eksik kalan bilgi diğer aşamanın olumlu olduğu gerekçesiyle atlanmamalıdır. Örneğin işletmenin son mali durumu değişmişse ilk görüşmede verilen bilgiler güncellenmelidir.
Borç durumunu güncel belge ve ödeme planıyla açıklayın
Vergi ve SGK borçlarının bulunması, yapılandırılması veya taksitlerinin düzenli ödenmesi farklı durumlar olabilir. İlgili kayıtların güncelliğini başvuru yapılan tarihte kontrol edin. Şirket içi bir borç listesiyle bankanın istediği resmî belgenin aynı işlevi gördüğünü varsaymayın.
Ticaret Bakanlığının 27 Ağustos 2026 düzenlemesine ilişkin açıklaması, belirli borç durumlarında Hazine faiz destekli krediye erişim ve farklılaştırılmış uygulamalar hakkında bilgi verir. Esnaf kredi faiz indirimi değerlendirmesinde bu nedenle yalnız eski bir borçsuzluk özetine dayanmayın. Güncel karar, banka koşulları ve kişisel borç durumunuz üzerinden inceleme yapılmalıdır. Sonraki mevzuat değişikliklerini de başvuru öncesinde kontrol edin.
Kredinin kullanılabilir bölümünü hesaplayın
Kredi koşullarına göre borç ödemesine ayrılacak tutar veya farklı giderler varsa bunları yeni yatırım için kullanılabilir kaynaktan ayırın. Varsayımsal bir işletmenin bir milyon TL kredi öngördüğünü, bunun iki yüz bin TL'sinin mevcut yükümlülükler için ayrılacağını düşünelim. Kalan tutarın tamamı da otomatik olarak yatırım bütçesi olmayabilir. Sezonluk nakit ihtiyacı ve taksit rezervi ayrıca hesaplanmalıdır.
Bu örnek resmî bir limit, zorunlu kesinti veya kullandırım oranı değildir. Amaç, esnaf kefalet kredisi şartları araştırmasında brüt krediyle net kullanımın farklı sorular olduğunu göstermektir. Gerçek ödeme, masraf ve aktarım düzeni bankanın yazılı teklifinden öğrenilir.
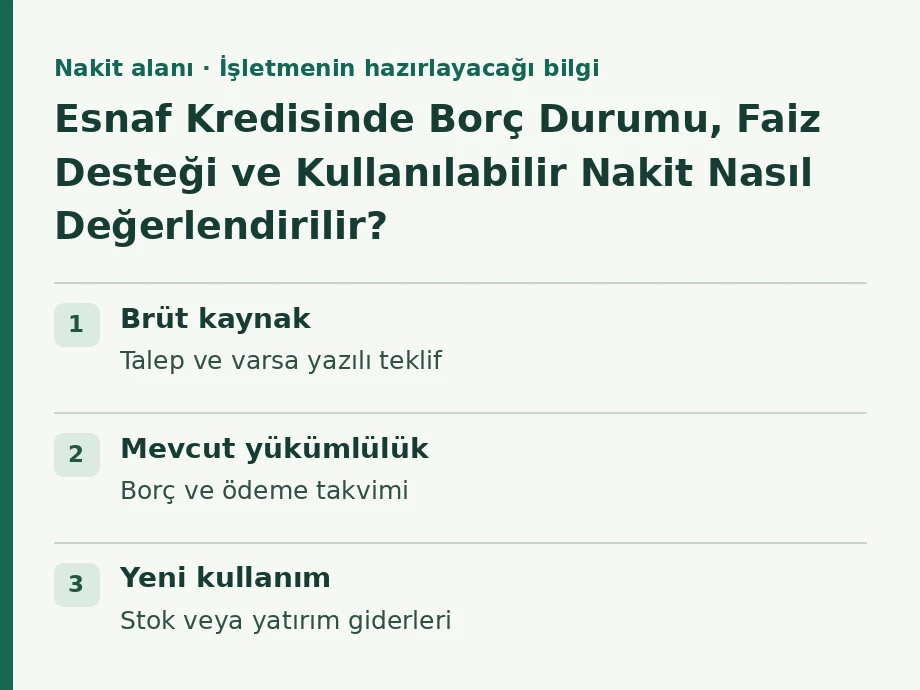
| Nakit alanı | İşletmenin hazırlayacağı bilgi | Karardaki işlevi |
|---|---|---|
| Brüt kaynak | Talep ve varsa yazılı teklif | Başlangıç finansman tutarı |
| Mevcut yükümlülük | Borç ve ödeme takvimi | Kaynağın ayrılacak bölümü |
| Yeni kullanım | Stok veya yatırım giderleri | Gerçek ihtiyaçla eşleştirme |
| Taksitler | Yeni ve mevcut ödeme planları | Aylık ödeme kapasitesi |
| İşletme rezervi | Sezonluk gider ve tahsilat farkı | Faaliyetin sürekliliği |
Faiz indirimini toplam borcun silinmesi gibi hesaplamayın
Esnaf kredi faiz indirimi araştırmasında desteğin hangi faiz veya finansman unsuruna uygulandığını inceleyin. Kredi anaparası, destek mekanizması ve işletmenin ödeyeceği tutarlar ayrı değerlendirilir. Bir tanıtımda görülen indirim yüzdesi, borcun aynı oranda ortadan kalktığını göstermez.
Bankadan güncel ödeme planını ve maliyet açıklamasını isteyin. Vade, ödeme aralığı veya borç durumu değiştiğinde eski hesapla karşılaştırma yapın. Döneme ait faiz oranını bütün gelecek yıllarda geçerli bir değer olarak bütçeye taşımayın. Esnaf kefalet kredisi şartları incelenirken sözlü tahminlerle yazılı teklifleri ayrı kaydetmek bu farkların izlenmesini sağlar.
Genç girişimci koşullarını genel krediden ayrıca inceleyin
Halkbank genç girişimci esnaf kredisi araştıran bir kişinin yaşı dışında eğitim, faaliyet ve programa özgü başka koşulları da gündeme gelebilir. Resmî ürün açıklamasını okuyarak hangi başlık için uygunluğun incelendiğini belirleyin. Genç girişimci olmak, bütün esnaf kredilerinde aynı avantajın uygulanacağı anlamına gelmez.
Birden fazla destek seçeneği bulunduğunda aynı ihtiyacın farklı kaynaklarla nasıl karşılanacağını sorun. Kooperatif kredisi kefaleti ile başka bir kefalet mekanizmasının adları benziyor diye aynı süreci izlemeyin. Başvuranın gerçek kişi veya kuruluş niteliği, kredinin amacı ve aracı kuruluş bilgisi dosyada açık olmalıdır.
Satış gecikirse taksitlerin nasıl ödeneceğini gösterin
Krediyle alınacak stokun kaç ayda satılacağına ilişkin varsayımınızı yazın. Tahsilat gecikmesi ve gider artışı için alternatif bir hesap oluşturun. İşletmenin yalnız iyi sezondaki ciroya dayanarak ödeme kapasitesi belirlemesi, düşük satış dönemindeki nakit ihtiyacını gizleyebilir. Ciroyu kâr veya kullanılabilir nakitle aynı kabul etmeyin.
Esnaf kredi faiz indirimi uygun bulunsa bile anapara ödemelerinin faaliyetten karşılanması gerekir. Yeni kredi, geçmiş borçları öderken işletmenin düzenli gelir üretme sorununu tek başına çözmez. Bütçede hangi giderin bir defalık, hangisinin aylık tekrar eden ihtiyaç olduğunu belirtin. Esnaf kefalet kredisi şartları böylece gerçek ödeme planıyla birlikte değerlendirilir.
Hibe Raporu ile borç, yatırım ve işletme ihtiyacını birlikte hazırlayın
Hibe Raporu finansman programlarında ihtiyacınıza uygun kredi ve kefalet türlerini araştırın. HibeRaporu panelinde faaliyet, kuruluş ve bütçe bilgilerinizi tanımlayarak devlet destekleri uygunluk analizi hazırlığı yapabilirsiniz.
Destek başvuru dosyası hazırlama görüşmesine güncel borç bilgisi, gider listesi ve aylık ödeme planını getirin. Devlet destekleri raporu, hibe, kredi ve faiz desteğinin hangi ihtiyacınızla ilişkili olduğunu açıklayabilir. Nihai kredi kararı ve kullandırım koşulları banka ile ilgili kuruluşların incelemesi sonucunda belirlenir.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
Aynı borç iki farklı tarihte iki kez görünebilir mi?
Bir dükkân sahibi pazartesi tarihli borç dökümünü ve çarşamba günkü banka hesabını kredi görüşmesine götürsün. Salı günü 12 birim ödeme yapılmışsa pazartesi belgesindeki eski borcu çarşamba bakiyesinden tam düşmek aynı ödemeyi ikinci kez hesaba katabilir. Esnaf kefaleti için hazırlanırken banka hareketini hangi borca mahsup edildiğini gösteren güncel kayıtla karşılaştırın. İşletme kooperatif kredisi kefaleti hakkında görüşürken tutarları aynı tarih itibarıyla hazırlayabiliyorsa kullanıma açık nakdi daha net anlatır. Mahsup henüz doğrulanmamışsa bu ödemeyi kesinleşen bakiyeden ayrı gösterin.
