
Bir esnaf iki kredi teklifinde aynı anapara tutarını görebilir. Bir teklifin ilk taksiti daha geç başlayabilir. Diğerinde işletmenin eline geçen net tutar farklı olabilir. Kredinin işletmeye katkısını anlamak için faiz oranı kadar kullanım anındaki nakdi ve ödeme günlerini de karşılaştırmak gerekir.
Hibe Raporu ile esnaf kredi faiz indirimi araştırmasına hazırlanırken bankanın yazılı teklifini ve işletmenin ihtiyaç tablosunu birlikte açın. Destekli ürünün hangi gider için değerlendirildiğini, ne zaman kullanılabileceğini ve geri ödemenin hangi gelirle karşılanacağını belirleyin.
Faiz indirim oranının hangi değere uygulandığını okuyun
Ticaret Bakanlığının Hazine faiz destekli kredilere ilişkin güncel açıklamaları, farklı kredi ve borç durumları için değişen uygulamalara yer verir. Kredi teklifinde görülen faiz indiriminin hangi başlangıç oranına uygulandığını bankadan öğrenin. İndirim oranını anaparadan düşülecek bir tutar gibi kullanmayın.
Örneğin yalnız hesap yöntemini göstermek için başlangıç faiz oranı yüzde 30 ve faiz indirimi yüzde 40 varsayılsın. Bu iki değer aynı hesap tabanına uygulanıyorsa kalan oran yüzde 18 olur. Bu örnek bir banka teklifi veya güncel destek oranı değildir. Gerçek esnaf kredi faiz indirimi incelemesinde yazılı teklif, dönem ve ürün koşulları esas alınır.
İşletmenin kullanabileceği net tutarı yazın
İşletmenin stok almak için belirli bir tutara ihtiyacı varsa onaylanan kredinin tamamının bu amaçla kullanılabileceğini varsaymayın. Krediye ilişkin kesintiler, varsa kamu borcuna aktarılan kısım ve başka yükümlülükler net kaynağı değiştirebilir. Her farkın bankanın yazılı belgesinde nasıl açıklandığını kontrol edin.
Varsayımsal bir teklifte 500.000 TL anaparanın 70.000 TL’sinin mevcut yükümlülüklere ayrıldığı ve 10.000 TL ilk masraf bulunduğu kabul edilsin. Bu durumda yeni işletme harcamaları için 420.000 TL kalır. Rakamlar resmî kesinti veya limit değildir. Karşılaştırmanın amacı, 500.000 TL yazan iki teklifin aynı kullanılabilir nakdi sağlamayabileceğini göstermektir.
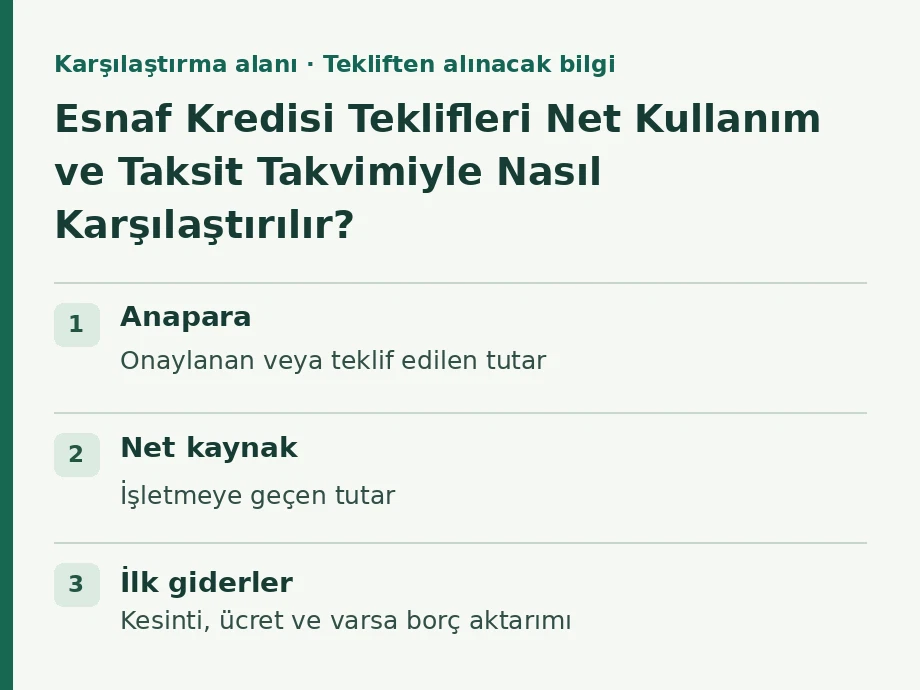
| Karşılaştırma alanı | Tekliften alınacak bilgi | İşletme açısından anlamı |
|---|---|---|
| Anapara | Onaylanan veya teklif edilen tutar | Geri ödeme yükümlülüğünün başlangıcı |
| Net kaynak | İşletmeye geçen tutar | Karşılanabilecek gerçek gider |
| İlk giderler | Kesinti, ücret ve varsa borç aktarımı | Kullandırım günündeki fark |
| Ödeme düzeni | Taksit tarihleri ve tutarları | Satış ve tahsilatla uyum |
| Toplam maliyet | Yazılı geri ödeme ve ücret dökümü | Teklifler arasındaki karşılaştırma |
Taksit günlerini işletmenin tahsilat döngüsüyle eşleştirin
Ürünler iki ayda satılıyor ve müşteriler daha sonra ödüyorsa krediyle yapılan stok alımı hemen nakit üretmez. Ödeme planını ay bazında satış ve tahsilat tablosunun yanına koyun. İlk taksitin ödeneceği dönemde hangi gelirlerin gerçekleşmesinin beklendiğini kontrol edin.
Bir teklif daha uzun vadeye sahip olduğunda aylık ödeme düşebilir. Toplam geri ödeme ve masraflar yine ayrı incelenmelidir. Esnaf kredi faiz indirimi araştırmasında yalnız ilk taksite bakmak yerine ödeme planının tamamını okuyun. Ödemesiz dönemin hangi kalemleri kapsadığını ve bu dönemde maliyet oluşup oluşmadığını yazılı tekliften doğrulayın.
Kooperatif ve banka kararının dosyadaki aşamasını belirtin
Halkbank’ın ürün sayfası ESKKK kefaletli kredilerin genel başvuru yapısını açıklar. Esnaf kefalet kredisi şartları araştırılırken kooperatifin değerlendirmesi, bankanın tahsis kararı ve kredinin fiilen kullanılması farklı aşamalar olarak izlenir. Bekleyen bir adımı tamamlanmış gibi nakit planına koymayın.
Halkbank genç girişimci esnaf kredisi veya başka bir özel ürün araştırılıyorsa güncel yararlanıcı koşullarını ayrı kontrol edin. İşletmenin yaşı, faaliyet türü ve mevcut yükümlülükler hangi teklifin inceleneceğini etkileyebilir. Ürün adındaki bir avantajın her başvurana uygulanacağını varsaymayın.
Hibe Raporu ile finansman ihtiyacını belgeleyin
Devlet destekleri uygunluk analizi için faaliyet ve bütçe bilgilerinizi HibeRaporu panelinde tanımlayın. Benzer seçenekleri Hibe Raporu finansman kataloğunda inceleyebilirsiniz.
Destek başvuru dosyası hazırlama görüşmesine gider listesi, ödeme takvimi ve varsa banka teklifleriyle gelin. Devlet destekleri raporu, esnaf kredi faiz indirimi araştırmasında hangi teklif bilgisinin teyit edildiğini ve işletmenin ne kadar kullanılabilir kaynağa ihtiyaç duyduğunu açıklayabilir.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
Büyük son taksit yoğun sezonun dışına denk gelirse
Bir esnaf iki kurgusal ödeme planını karşılaştırsın. Birinde dört ay boyunca 25’er birim, diğerinde üç ay 15’er ve son ay 55 birim ödeniyor. İki planın toplamı 100 birim olsa da sezonun son ayında beklenen serbest nakit 30 birimse ikinci plan için önceki aylardan en az 25 birim ayrılmalı. İşletme esnaf kredi faiz indirimi konusunda teklif isterken taksitlerin yalnız toplamını değil, bu birikimi hangi ay yapabileceğini de kendi tahsilat defterinde gösterebilir. Bu örnek teklif fiyatı içermez; ödeme sırasının etkisini ölçer.
