
Bir çalışan için hazırlanan bütçede net ücret, brüt ücret ve işverene toplam maliyet farklı rakamlardır. Beklenen prim avantajını bu rakamlardan rastgele birine oranlamak, işe alım planını yanlış etkileyebilir. Önce hangi tutarın hangi ekonomik unsuru gösterdiğini belirleyin.
“engelli çalışan prim desteği” araştırmasında SGK açıklamasındaki hesaplama tabanı önemlidir. İncelenen resmî sayfa, özel sektör işyerlerinde çalışan engelli sigortalılar için prime esas kazanç alt sınırı üzerinden hesaplanan işveren hissesi çerçevesini açıklıyor. Bunu çalışanın bütün ücretinin karşılandığı şeklinde okumayın. Hibe Raporu görüşmesinde de aynı ayrımı koruyun.
Ücret bütçesinde dört farklı satır açın
İlk satır çalışana ilişkin ücret bilgisini, ikincisi bordronun diğer maliyet unsurlarını, üçüncüsü araştırılan teşvik katkısını, dördüncüsü gerçekleşen uygulamayı göstersin. Bu ayrım şirketin iç bütçe düzenidir; bordronun hukuki hesap yöntemini veya muhasebe kaydını değiştirmez.
Ücret artışı planlandığında teşvik avantajının aynı oranda artacağını varsaymayın. Hangi tabanın ve hangi unsurun esas alındığı ilgili teşvik üzerinden incelenmelidir. İşe alım görüşmesinde açıklanan toplam avantaj henüz doğrulanmamışsa bütçede kesinleşmiş gelir gibi sunulmamalıdır.
İstihdam teşviki hesaplama çalışmasını yapan ekibin hangi ayın verisini kullandığı belli olsun. Ücret, çalışma günleri veya ilgili kayıt değişmişse eski hesap yeni döneme doğrudan taşınmamalıdır. Kontrol tarihi ve veri kaynağı bütçe dosyasında saklanmalıdır.
Çalışan kaydıyla işyeri kaydını birlikte okuyun
Şirketin farklı işyerleri varsa çalışanın hangi kayıtta bulunduğunu açıkça gösterin. Aynı ticari unvan altında bulunmak, bütün işyeri ve dönem bilgilerinin birbirinin yerine kullanılabileceği anlamına gelmez. Resmî işlemde hangi kaydın kullanıldığı yetkili ekipçe doğrulanmalıdır.
SGK teşvik sorgulama sonucunun hangi kişi, işyeri ve ayla ilişkili olduğunu kendi iç dosyanızda kaydedebilirsiniz. Kimlik ve sağlık belgelerinin tamamını gereksiz çalışanlarla paylaşmayın. Kontrol kaydına erişim ile dayanak belgenin kendisine erişim görev ihtiyacına göre ayrılabilir.
İncelenen SGK açıklaması bildirimlerin süresinde yapılması ve primlerin ödenmesi gibi koşulları da belirtiyor. Bir kişinin profilinin uygun görünmesi tek başına aylık uygulamanın tamamlandığı anlamına gelmez. İlgili hükmün tamamı somut kayıtlarla birlikte incelenir.
Sorgu, tahakkuk ve bütçe tahminini karıştırmayın
Ön araştırmada görünen olası avantajı ilk sütunda, ilgili ayın resmî uygulamasını başka sütunda tutun. Aradaki farkın nedeni açıklanmadan tahmini rakamı gerçekleşen tasarruf diye raporlamayın. Kaynak verideki hata, farklı dönem veya uygulanmayan bir unsur sonucu değiştirmiş olabilir.
Engelli çalışan prim desteği ifadesiyle bulunan genel bilgiyi kendi bordronuza uygularken varsayımları yazın. Bu rehber herhangi bir çalışanın koşullarını karşılayıp karşılamadığını belirlemez. Şirketinizin mali müşavir ve bordro ekibi güncel düzenlemeyle hesabı doğrulamalıdır.
SGK teşvik danışmanlığı görüşmesinde yalnız toplam ücret listesini paylaşmak yerine açık sorularınızı da iletin. Hangi veri eksik, hangi dönem kontrol edildi ve hangi kayıt bekleniyor? Bu sorular hesaplamanın neden henüz kesinleştirilemediğini görünür kılar.
Bütçe farkını açıklayan küçük bir kontrol tablosu kurun
Aşağıdaki alanlar ekip içi karşılaştırma için kullanılabilir. Gerçek kişi için rakam üretmeden hangi bilginin kimin tarafından doğrulanacağını gösterir. Resmî form veya bordro yazılımının yerine geçmez.
Bir ayın uygulaması doğrulandıktan sonra sonraki ayın kaydını ayrı açın. Sürekli aynı kopyayı değiştirirseniz geçmiş bütçe varsayımının ne olduğunu kaybedebilirsiniz. Değişiklik tarihini ve doğrulayan kişiyi tutmak yönetim raporunun da dayanağını güçlendirir.
Hibe Raporu panelindeki ön değerlendirmeyi resmî prim uygulaması diye kullanmayın. Aylık çalışan ve işyeri kontrolü rehberi kayıt ilişkisini, program kataloğu araştırma seçeneklerini düzenlemenize yardımcı olur. Son karar kendi güncel kayıtlarınız üzerinden verilir.
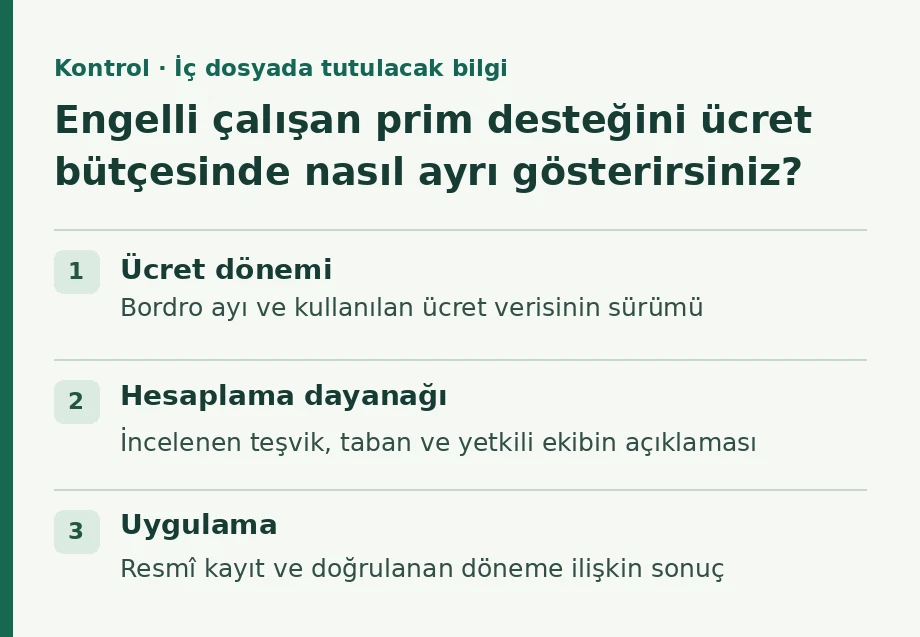
| Kontrol | İç dosyada tutulacak bilgi |
|---|---|
| Ücret dönemi | Bordro ayı ve kullanılan ücret verisinin sürümü |
| Hesaplama dayanağı | İncelenen teşvik, taban ve yetkili ekibin açıklaması |
| Uygulama | Resmî kayıt ve doğrulanan döneme ilişkin sonuç |
| Fark | Tahminle uygulama arasındaki açıklanmış veya bekleyen neden |
Resmî kaynaklar ve kontrol yolu
SGK güncel teşvikler sayfasındaki engelli sigortalı istihdamı başlığı 11 Kasım 2026 tarihinde incelendi. Somut bordro ve teşvik hesabı yetkili bordro/mali müşavir ekibince yapılmalıdır.
Bordro ve teşvik verisini aynı dönem için getirin
Ücret bütçenizi, resmî uygulama kaydını ve açık soruları Hibe Raporu istihdam ön incelemesine birlikte hazırlayın. Ön değerlendirme ile gerçekleşen prim uygulamasını ayrı izleyin.
Ortak çalışan için maliyet iki departmana nasıl yansıtılır?
Bir çalışan haftanın üç gününü paketleme, iki gününü kalite ekibinde geçiriyor olsun. İki bölüm bütçesini ayrı hazırlarken engelli çalışan prim desteği için aynı aylık avantajı iki bütçeden de tam tutarla düşerse şirket içi tahmin bozulur. Önce bordro sorumlusunun doğruladığı aylık etkiyi tek satırda tutun. Departmanlara dağıtım gerekiyorsa gerçekleşen çalışma kayıtlarına göre paylaştırın ve iki payın toplamını ilk satırla karşılaştırın. Bölümler arası bu iç dağıtım, çalışanın bordrosu üzerinde ikinci bir indirim yaratmaz.
