
Su ürünleri işletmesinin hasat yaptığı günle faturayı düzenlediği veya satış bedelini tahsil ettiği gün farklı olabilir. Yıl sonuna doğru gerçekleşen işlemlerde bu fark daha belirgin hâle gelir. Bir üretim satırının hangi dönem ve tesisle ilişkili olduğunu göstermek, destek dosyasının anlaşılmasını kolaylaştırır.
Hibe Raporu ile su ürünleri yetiştiricilik desteği araştırması yaparken tesis belgesini, üretim kaydını, hasat ve satış belgelerini aynı takvimde inceleyin. Bu rehber işletmenin belge ilişkisini kurmasına odaklanır. Destek kapsamı, hesaplama yöntemi ve gönderim süreleri için ilgili dönem duyurusuna bakılmalıdır.
Tesis kimliğini üretim ve satış kayıtlarına bağlayın
Su Ürünleri Yetiştiriciliği Desteklemesine Dair Tebliğ, yetiştiricilik belgesi ve Su Ürünleri Bilgi Sistemi kaydı bulunan işletmelere ilişkin çerçeveyi açıklar. Şirketin birden fazla tesisi varsa hangi üretim ve satış kaydının hangi tesise ait olduğu belirlenmelidir. Toplam şirket cirosu, tek bir tesisin üretim miktarını açıklamaz.
İç takip dosyanızda tesis tanımı, ürün türü, hasat tarihi, miktar ve dayanak belge ilişkisi bulunabilir. Su ürünleri yetiştiricilik desteği incelemesinde işletmenin onaylı kapasitesiyle gerçekleşen üretimi farklı alanlarda tutun. Kapasite, o dönemde fiilen üretilmiş miktar olarak kullanılmamalıdır.
Hasat partisini faturadaki satış miktarıyla karşılaştırın
Bir hasat partisi birkaç müşteriye bölünerek satılabilir. Tersi durumda birkaç partinin satışı aynı faturada yer alabilir. İç kayıt, bu ilişkilerin sonradan izlenebilmesini sağlamalıdır. Ürün kodu veya miktar bilgisi farklıysa farkı açıklayan ticari kaydı ekleyin.
Varsayımsal bir işletme bir hasattan elde ettiği ürünün bir bölümünü aynı hafta, kalanını sonraki hafta satmış olsun. İki faturayı ayrı işlem olarak tutarken aynı hasat kaydıyla ilişkilerini göstermek gerekir. Faturalarla hasat miktarını doğrudan eşit saymak, stokta kalan ürünü görünmez kılabilir. Su ürünleri yetiştiricilik desteği için geçerli resmî belge yöntemi ayrıca kontrol edilir.
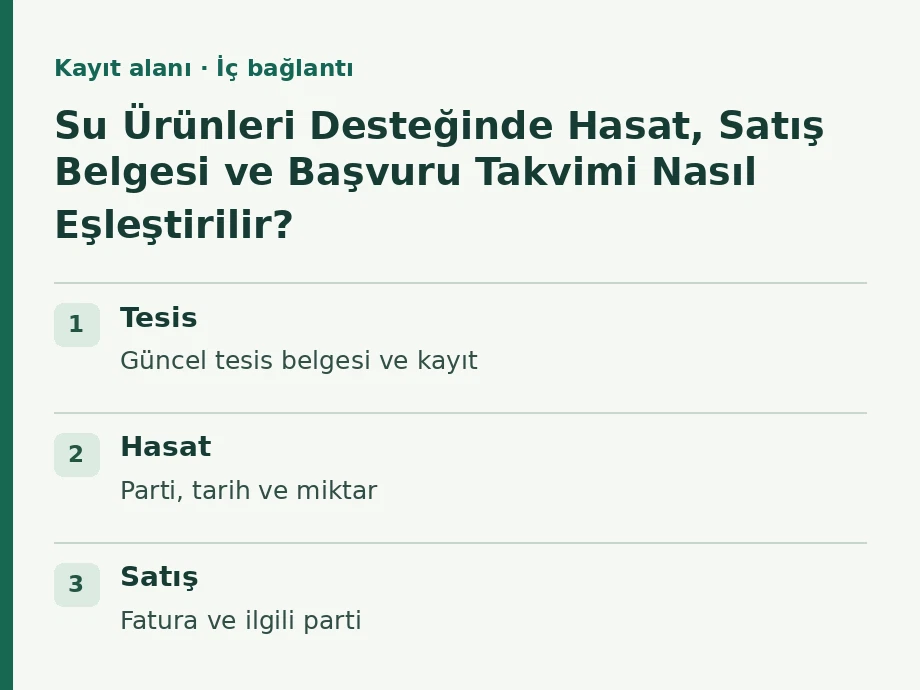
| Kayıt alanı | İç bağlantı | Kontrol edilecek fark |
|---|---|---|
| Tesis | Güncel tesis belgesi ve kayıt | Farklı tesise ait üretim |
| Hasat | Parti, tarih ve miktar | Satılmamış ürün veya miktar farkı |
| Satış | Fatura ve ilgili parti | Bölünmüş satış veya iade |
| Başvuru | İlgili dönem ve teslim kaydı | Eksik belge ya da bekleyen gönderim |
| Nakit | Vade ve gerçekleşen tahsilat | Satışla tahsilat arasındaki süre |
İlk müracaatla sonradan teslim edilen belgeyi ayırın
Balıkçılık ve Su Ürünleri Genel Müdürlüğünün 2026 duyurusunda başvuru için bir dönem, zamanında başvurmuş üreticilerin Aralık ayı satış veya hasat belgeleri için ayrı bir teslim süresi belirtilmiştir. Bu yapı, bütün belgelerin her zaman aynı son güne bağlı olmadığını gösterir. Sonraki dönemlerde tarihleri kendi duyurularından öğrenin.
Su ürünleri yetiştiricilik desteği hazırlığında sonradan belge teslimine izin verilmesi, ilk müracaatın da aynı tarihe ertelenebileceği anlamına gelmez. İç takvimde ilk başvuruyu, beklenen belgeleri ve ilgili kurumun kabul kaydını ayrı gösterin. Açıklama bekleyen durum varsa ilgili il veya ilçe müdürlüğünden bilgi alın.
İade veya fiyat düzeltmesinde ilk belgeyi koruyun
Satıştan sonra iade ya da fiyat farkı oluşabilir. İlk belgeyi açıklamasız silmek yerine değişikliğin hangi satışla ilişkili olduğunu belirtin. Ürün miktarı değişmişse hasat ve stok tablosunu da yeniden inceleyin. Bir fiyat düzeltmesiyle fiziksel miktar değişikliği aynı olayı açıklamayabilir.
Bu düzeltmenin su ürünleri yetiştiricilik desteği dosyasına etkisi, somut işlem ve ilgili dönem kuralları üzerinden değerlendirilir. İlgili kurum veya mali ekipten hangi bildirimin gerekli olduğunu öğrenin. Şirket içi raporun düzeltilmesi, gerekiyorsa resmî dosyanın da güncellendiğini göstermez.
Dönem desteğiyle tesis yatırımını farklı planlara yerleştirin
Üretim dönemine ilişkin destek araştırması, yeni tesis ekipmanının finansmanıyla aynı ihtiyacı açıklamaz. Faiz indirimli tarım kredisi veya KGF tarım kefaleti araştırılırken kredi amacını ve geri ödeme dönemini tanımlayın. TARSİM devlet prim desteği içinse ilgili sigorta ürününün koşullarını ayrı inceleyin.
İç nakit tablosunda satış bedeli, beklenen destek ve finansman kaynağı farklı işlevlere sahiptir. Su ürünleri yetiştiricilik desteği için hazırlanan dosyada tahmini tutarı gerçekleşmiş ödeme gibi kullanmayın. İşletmenin yem, personel veya bakım gideri için gereken nakit, başvuru sonucundan bağımsız olarak hesaplanmalıdır.
Hibe Raporu ile tesis ve dönem hazırlığını netleştirin
HibeRaporu panelinde tesis, faaliyet ve yatırım ihtiyacınızı tanımlayarak devlet destekleri uygunluk analizi hazırlığı yapın. Hibe kataloğunu ve finansman programlarını ihtiyacınıza göre inceleyin.
Destek başvuru dosyası hazırlama görüşmesine hasat ve satış ilişkisini, güncel tesis belgesini ve dönem takvimini getirin. Hibe Raporu ile hazırlanacak devlet destekleri raporu, hangi belgenin hangi işlemi açıkladığını ve sıradaki kontrolün nerede yapılacağını gösterebilir.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
