
Sel veya taşkından sonra işletmenin ilk finansman sorusu toplam hasar bedelinden daha dar olabilir. Tedarikçi ödemesi yaklaşırken satış durduysa öncelik, güvenli yeniden açılışa kadar hangi giderlerin karşılanacağını belirlemektir. Hasar kaydı, sigorta dosyası ve işletme sermayesi planı aynı olayı açıklar, ancak her birinin istediği bilgiler farklıdır.
KOSGEB sel kredisi araştırmasında işletmenin hangi duyuru kapsamında incelendiğini belirleyin. Hibe Raporu görüşmesine olay tarihi, faaliyet adresi, resmî tespit durumu ve yeniden açılış bütçesiyle gelin. Güvenli erişim ve teknik hasar incelemesi ilgili yetkili birimlerce yürütülmelidir.
Olayın ve işletmenin güncel duyuru kapsamına girdiğini kontrol edin
KOSGEB'in 3 Kasım 2026 tarihli açıklamasında sel ve taşkından etkilenen mikro ve küçük işletmeler için Acil Durumlar Desteği kapsamında bir kredi ve faiz ya da kâr payı desteği düzeni duyurulmuştur. Açıklama, belirli dönem ve resmî hasar tespiti koşullarına dayanır. Sonraki bir olay için aynı limit, tarih ve banka düzenini otomatik kullanmayın.
KOSGEB sel kredisi ifadesiyle çıkan duyurunun olay tarihinize, işletme ölçeğinize ve ilgili belgelere uyduğunu doğrulayın. Haberde bir kredi imkânının açıklanması, her işletme için kesin kullandırım anlamına gelmez. Güncel banka protokolü ve başvuru adımları ilgili kurumdan öğrenilmelidir.
Resmî tespit, sigorta ve işletme içi kayıtları ilişkilendirin
İşletmenin zarar listesi, resmî hasar tespitinin veya sigorta değerlendirmesinin yerine geçmez. İç kayıtta olayın tarihi, etkilenen faaliyet alanı, üretim kesintisi ve kullanılabilir stok gibi bilgiler bulunabilir. Her bilginin dayanağını yazın. Tahmini zarar tutarını yetkili kurumun belirlediği kesin tutar gibi sunmayın.
Örneğin işyeri ekipmanı zarar görmüş, aynı zamanda müşteri siparişleri ertelenmiş olabilir. Ekipmanın hasarıyla ertelenen siparişin tahsilat etkisi iki farklı kayıt gerektirir. Bir tespitin bulunması, bütün ticari kayıpların o belgeyle doğrulandığı anlamına gelmez. KOSGEB sel kredisi araştırmasında kurumun istediği belgenin türünü güncel duyurudan kontrol edin.
Yeniden açılış için gereken asgari nakdi hesaplayın
Varsayımsal bir işletmenin üç hafta satış yapamadığını düşünelim. Kira ve ücret ödemeleri sürerken yeni stok alması da gerekebilir. İç bütçede önce yasal ve teknik olarak faaliyet gösterebileceği tarihi belirleyin. Ardından bu tarihe kadar ödenmesi gereken giderleri ve yeniden satış başlayana kadar beklenen tahsilatları gösterin.
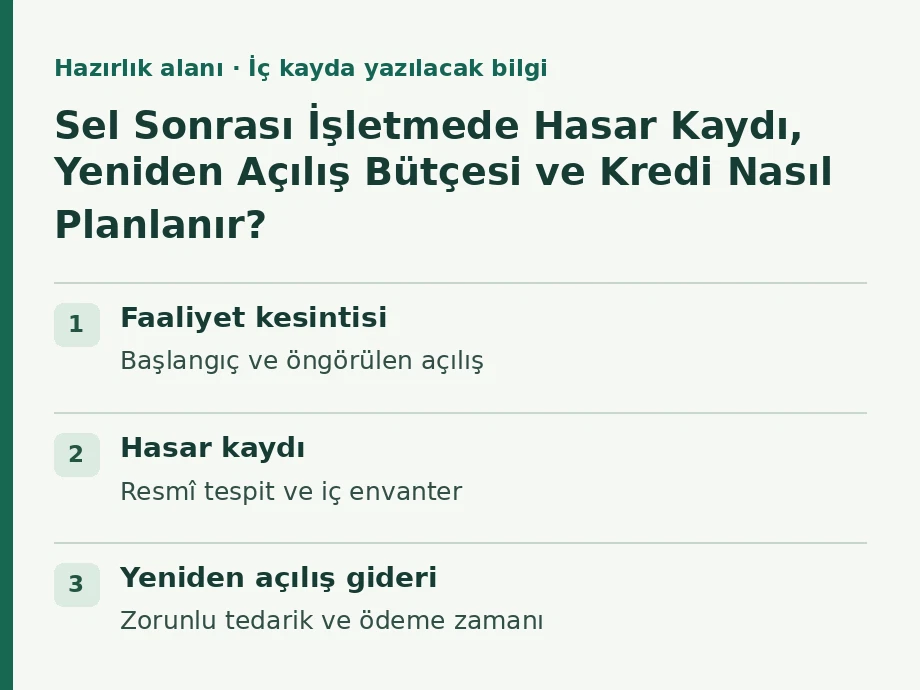
| Hazırlık alanı | İç kayda yazılacak bilgi | Karar sorusu |
|---|---|---|
| Faaliyet kesintisi | Başlangıç ve öngörülen açılış | Hangi giderler devam ediyor? |
| Hasar kaydı | Resmî tespit ve iç envanter | Hangi bilgi henüz doğrulanmadı? |
| Yeniden açılış gideri | Zorunlu tedarik ve ödeme zamanı | Satıştan önce ne ödenecek? |
| Finansman | Kredi talebi ve yazılı ödeme planı | Geri ödeme ne zaman başlayacak? |
| Diğer kaynak | Öz kaynak ve varsa sigorta süreci | Ne zaman kullanılabilir olacak? |
Faiz desteğini kredi anaparasından ayrı gösterin
KOSGEB sel kredisi için faiz veya kâr payı desteği duyurulması, anaparanın geri ödemesiz olduğu anlamına gelmez. Bankanın taksit planını, ödemesiz dönemin kapsamını ve varsa diğer maliyetleri yazılı olarak inceleyin. Ödeme planını yalnız iyi satış senaryosuyla oluşturmayın.
KOSGEB istihdamı koruma desteği ya da başka bir program araştırılacaksa koşullarını ayrıca kontrol edin. Hasar sonrası işletme sermayesiyle personel desteği aynı başvuru değildir. Hibe ve teşvik danışmanlığı görüşmesinde hangi gider için hangi kaynağın incelendiğini belirtin.
Hibe Raporu ile toparlanma bütçesini güncel dosyaya bağlayın
HibeRaporu panelinde işletme ölçeği, faaliyet adresi ve finansman ihtiyacını tanımlayarak devlet destekleri uygunluk analizi hazırlığı yapabilirsiniz. Finansman kataloğunda benzer ürünleri incelerken olay kapsamı ve başvuru tarihini doğrulayın.
Devlet destekleri raporu ve destek başvuru dosyası hazırlama için elinizdeki resmî kayıtları, eksik belgeleri ve ilk aylardaki ödeme tablosunu birlikte paylaşın. KOSGEB sel kredisi araştırması, işletmenin gerçek toparlanma takvimiyle böylece ilişkilendirilebilir. Uygunluk ve kredi kararı ilgili kurum ve bankanın incelemesine bağlıdır.
Kaynaklar ve güncellik
Kaynaklar 11 Kasım 2026 tarihinde kontrol edildi. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
