
Destek araştırmasında şirketin çalışan sayısı, satış tutarı ve bilanço bilgileri birlikte kullanılabilir. Bu rakamların aynı sayfada bulunması, aynı dönemi anlattıkları anlamına gelmez. Hibe başvurusunda bilanço istenir mi sorusunu araştırırken belgenin gerekli olup olmadığının yanında hangi döneme ve hangi işletmeye ait olduğuna da bakın. İlk hazırlık, mali verinin kaynağını görünür kılmaktır.
Hibe Raporu uygunluk incelemesi için şirketinizin faaliyet ve mali kayıtlarını birlikte değerlendirir. Bu rehber, muhasebeden gelecek bilgilerle proje ekibinin hazırlayacağı bütçeyi aynı dosyada düzenlemek için kullanılabilir.
Her rakamın yanına tarihini ve kaynağını yazın
Son tamamlanan yıla ait satış tutarıyla cari aya ait çalışan bilgisini yan yana kullanmanız gerekebilir. Bu durumda iki verinin farklı dönemlere ait olduğunu açıkça gösterin. Hangi programın hangi dönemi istediğini ayrıca kontrol edin. Yalnız “güncel rakam” notu düşmek, daha sonra yapılan incelemede yeterli açıklama sağlamayabilir.
Kurgusal bir işletmede proje ekibi bir önceki yılın sunumundan satış rakamını, muhasebe ise kapanmış yeni yılın tablosunu kullanıyor olsun. Formdaki rakam ile ekli belge uyuşmadığında ilk bakılacak konu bu sürüm farkıdır. Kaynağı belirsiz bir tutarı yeni açıklamalarla savunmak yerine doğru kaydı bulun.
Aynı grupta iki şirket varsa verinin hangi tüzel kişiye ait olduğunu da işaretleyin. Ortak bir tanıtım sunumunda kullanılan toplam satış, başvuruyu yapan işletmenin kendi satış kaydıyla aynı olmayabilir. İlgili program grup veya bağlantılı işletme bilgisi istiyorsa bunu da kendi tanımıyla araştırın. Dosyanın başına şirket unvanını ve kullanılan kayıt dönemini yazmak, benzer isimli dosyaların karışmasını azaltır. Veriyi sağlayan sorumlunun bu eşleştirmeyi kontrol etmesi yararlıdır.
Aktif toplamını kullanılabilir nakit gibi okumayın
Bilanço veya finansal durum tablosu işletmenin belirli bir tarihteki varlık, yükümlülük ve özkaynak yapısını gösterir. Varlıkların tamamı bankada duran para değildir. Kamu Gözetimi Kurumunun finansal raporlama açıklamalarında bu sınıflar ayrı ele alınır. Şirketinizin tabi olduğu muhasebe ve raporlama düzenini mali müşavirinizle değerlendirin.
Hibe için öz kaynak şartı araştırmasında, programın kullandığı tanımın ve istediği belgenin ne olduğunu okuyun. Yönetimin yatırıma ayırmayı düşündüğü nakitle finansal tablodaki özkaynak toplamını aynı kabul etmeyin. Hibe eş finansman nedir sorusunu da projenin hangi kaynaklarla finanse edileceği ve programın hangi mali şartları aradığı bakımından inceleyin.
Proje bütçesini şirket tablosuna karıştırmayın
Şirketin geçen yılki satış hasılatı, yeni projenin bütçesi değildir. Benzer biçimde yatırım için toplanan makine teklifleri de gerçekleşmiş şirket harcaması sayılmaz. Dosyanızda mevcut mali durum, planlanan yatırım ve gerçekleşen harcama için ayrı alanlar kullanın.
Kurgusal örnekte şirketin 2 milyon TL'lik yeni hat planladığını düşünelim. Bunun 600.000 TL'si için teklif hazır, kalan teknik kapsam henüz netleşmemiş olsun. Proje toplamını kesinleşmiş sipariş gibi göstermeyin. Hangi tutarın teklif, hangisinin iç tahmin ve hangisinin gerçekleşmiş ödeme olduğunu açıklayın. Bu ayrım hibe bütçesi örneği hazırlarken de yararlıdır.
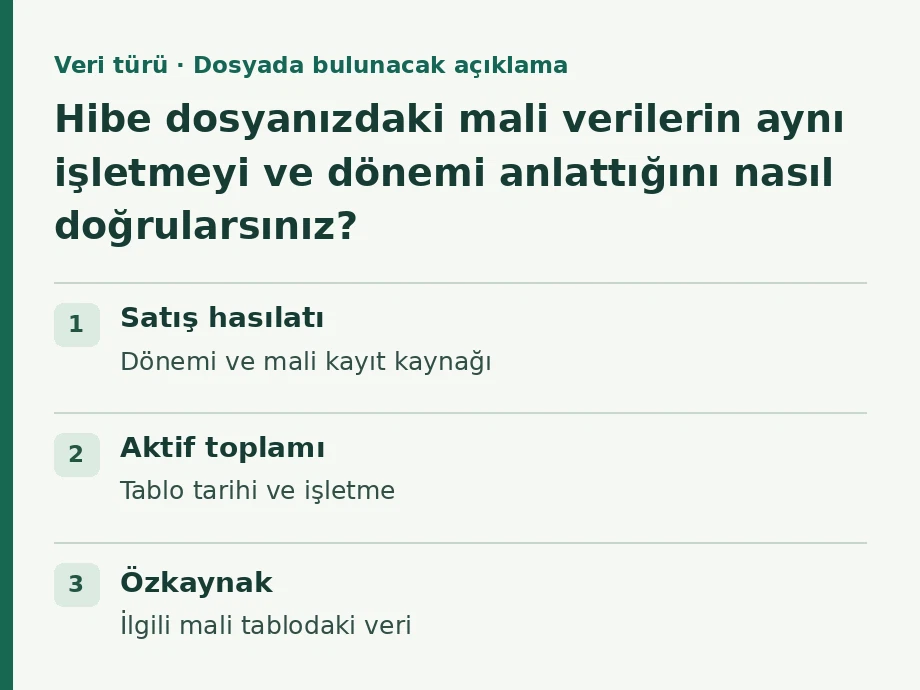
| Veri türü | Dosyada bulunacak açıklama | Karıştırılmaması gereken bilgi |
|---|---|---|
| Satış hasılatı | Dönemi ve mali kayıt kaynağı | Yeni projenin bütçesi |
| Aktif toplamı | Tablo tarihi ve işletme | Kullanılabilir banka bakiyesi |
| Özkaynak | İlgili mali tablodaki veri | Yatırıma ayrılmış nakit kararı |
| Proje tahmini | Varsayım ve teknik kapsam | Gerçekleşmiş harcama |
| Ödeme | Fatura ve banka kaydı | Henüz alınmamış teklif |
Borç sorularını program ve işlem aşamasıyla birlikte araştırın
Vergi borcu olan hibe alabilir mi sorusunun araştırılacağı destek ve aşama belli olmalıdır. Başvuru koşullarıyla ödeme aşamasındaki kontrol veya işlemler aynı düzenlemede farklı ele alınabilir. Genel bir internet cevabını bütün programlar için kullanmayın. Hangi borç kaydının ve hangi tarihin istendiğini resmî açıklamadan kontrol edin.
Şirket içi tabloda “borç yok” notu varsa bu bilginin kim tarafından, hangi belgeye dayanarak ve ne zaman verildiği yazılı olsun. Güncelliği bilinmeyen notu yeni başvuruya taşımak, kayıtla beyan arasında uyumsuzluk oluşturabilir. Hibe başvuru belgeleri hazırlanırken gerekli görülen güncel kayıtların kimden sağlanacağını belirleyin.
Belgelerden okunan alanları gözden geçirin
Bir belge okuma aracı kullandığınızda rakamın doğru alana ve doğru döneme aktarılıp aktarılmadığını inceleyin. Ondalık ve binlik ayırıcılar, para birimi veya tablodaki farklı sütunlar kontrol gerektirebilir. Okunan sonucu doğrudan yeni veri üretmek için kullanmadan önce ilgili belgeyle karşılaştırın.
HibeRaporu panelindeki şirket profilinde mali bilgilerinizi düzenleyebilirsiniz. Hibe uygunluk analizi sırasında eksik kalan veriler varsa bunları varsayımla doldurmak yerine hangi kayıtla tamamlanacağını yazın. Doğrulanamayan bir verinin açık kalması, sonraki incelemenin hangi soruya odaklanacağını gösterir.
Görüşme dosyasına mali veri sözlüğü ekleyin
Son hazırlıkta kısa bir sözlük oluşturabilirsiniz. Kullanılan her mali alanın ne anlama geldiği, hangi döneme ait olduğu ve hangi belgeden alındığı yazılsın. Proje ekibiyle muhasebenin aynı adı farklı anlamda kullanması böylece daha erken fark edilebilir.
Hibe başvurusunda bilanço istenir mi araştırmasını bu veri düzeniyle birlikte yürütün. Hibe Raporu ekibiyle görüşmeye şirket kayıtlarınızı, proje bütçenizi ve açıklama bekleyen rakamları ayrı bölümlerde getirin. Program kataloğunda araştırdığınız desteğin kaynağına bakarak hangi verinin neden istendiğini ve sonraki belge adımını değerlendirelim.
