
Bir kültür projesinde eser üretimi, etkinlik düzenlenmesi, bir binanın onarılması ve özel sektör katkısı aynı hedefe hizmet edebilir. Destek araştırmasında ise bunlar farklı belge ve başvuru yolları gerektirebilir. Önce projenizi yapılacak işlere bölün. Ardından her işin sahibini, kullanılacak hakkı, izin ihtiyacını ve giderini belirleyin. Bu ayrım yapılmadığında bir faaliyet için hazırlanan belge başka bir faaliyetin kanıtı gibi kullanılabilir.
Hibe Raporu ile görüşmeye hazırlanırken yalnızca projenin sanatsal özetini sunmayın. Başvuracak kuruluşu, mekânın durumunu, eser haklarını ve bütçenin mevcut kaynaklarını da belirtin. Kamu kurumunun yatırımıyla özel mülkiyetteki bir yapının korunması aynı başvuru niteliğini taşımaz. Program adlarını bu ayrımdan sonra karşılaştırın.
telif hakları proje desteği için faaliyeti ve hakları tanımlayın
telif hakları proje desteği araştırmasında Telif Hakları Genel Müdürlüğünün resmî proje başvuru kanalını başlangıç alın. Kurum, fikrî mülkiyet sisteminin güçlendirilmesi ile kültürel ve sanatsal faaliyetlere yönelik proje başvurularını ayrı bir sisteme yönlendiriyor. Hangi faaliyetin ve başvuranın uygun olduğunu güncel düzenleme ve başvuru duyurusundan inceleyin. Telif proje başvuru kanalı
telif hakları proje desteği için çalışma notunda üretilecek içeriğin amacı, hedef kitlesi ve yaygınlaştırma yolu açık olsun. Kullanılacak görsel, metin, müzik veya arşiv materyali için gerekli hakları ayrı listeleyin. Bir içeriğin internette erişilebilir olması, projede serbestçe kullanılabileceğini göstermez. Hak sahipliği ve kullanım izinlerini ilgili uzmanlarla değerlendirin.
Temsili bir yerel tarih arşivinin dijital erişime açılacağını düşünelim. Tarama işlemi, içerik tanımlama, hak incelemesi ve kullanıcı erişimi farklı işlerdir. Yalnızca dosyaları sayısallaştırmak projenin tamamını oluşturmaz. Hangi materyalin kimler tarafından, hangi koşullarda görüntülenebileceği de planlanmalıdır. Bütçedeki her hizmeti bu iş adımlarına bağlayın.
kültür merkezi yapım desteği için yatırım sahibini belirleyin
kültür merkezi yapım desteği araştırmasında kamu eliyle yapılan kültür yatırımlarına ilişkin çerçeveyi özel girişimlerin diğer teşvik araştırmalarından ayırın. Bakanlığın yayımladığı esas ve usuller belirli bir kamu yatırım projesini düzenliyor. Metnin tarihsel dayanağını ve başvuru döneminde geçerli çerçeveyi yetkili birimden doğrulayın. Kamu eliyle kültür yatırımı esas ve usulleri
kültür merkezi yapım desteği için yatırım notunda arsa veya yapının mülkiyeti, projenin işlevi, mevcut fiziki durum ve tamamlanma ihtiyacı bulunsun. Kültür faaliyeti alanıyla başka amaçla kullanılacak bölümleri ayrı gösterin. Yapım bütçesini, merkezin açıldıktan sonraki personel ve işletme bütçesinden ayırın. Yapının tamamlanmasıyla hizmetin sürdürülebilmesi farklı mali planlar gerektirir.
tescilli taşınmaz proje yardımı ile uygulamayı ayırın
tescilli taşınmaz proje yardımı araştırmasında yapının tescil ve mülkiyet durumunu önce kontrol edin. Bakanlığın açıklaması, özel hukuka tabi kişilerin mülkiyetindeki tescilli taşınmazların projelerinin elde edilmesi ve onarımına ilişkin yardım türlerini ayırıyor. Açıklamadaki tarihli eski tutarları yeni başvuruya taşımayın. Taşınmaz kültür varlıklarına yardım açıklaması
tescilli taşınmaz proje yardımı hazırlığıyla onaylanmış projenin uygulanması için yapılacak hazırlığı ayrı dosyalayın. Mülkiyet, tescil, mevcut durum ve teknik raporlar birbirini tamamlamalıdır. Gerekli proje ve izinlerin kapsamını ilgili koruma birimleriyle netleştirin. Bir yardım olasılığı, yapıda hemen uygulamaya başlanabileceği anlamına gelmez.
Fotoğraf arşivinde çekim tarihini ve yapının hangi bölümünün gösterildiğini belirtin. Aynı cephenin farklı tarihlerdeki görüntüleri karşılaştırılabilir biçimde saklansın. Teknik uzmanların tespitleriyle proje kapsamı değişirse bütçeyi de güncelleyin. Gözle görülen bir soruna dayanarak bütün onarım işinin miktarını kesinleşmiş kabul etmeyin.
kültür sponsorluğu vergi indirimi araştırmasında mali ayrım
kültür sponsorluğu vergi indirimi ifadesini araştırırken projenin aldığı nakitle destek verenin vergisel durumunu ayırın. Gelir İdaresi açıklamalarında sponsorluk ve kültür amaçlı bağış-yardım başlıkları ayrı yer alabiliyor. İşlemin hangi hükümle değerlendirileceğini sözleşme, karşılık ve belge yapısıyla birlikte mali müşavirinizle inceleyin. Gelir İdaresi indirim başlıkları
kültür sponsorluğu vergi indirimi için öngörülen bir imkânı, proje bütçesinin tamamının sponsor açısından geri ödenmesi gibi anlatmayın. Vergisel indirim, nakit yardım ve reklam hizmetinin bedeli farklı işlemlerdir. Kuruluşunuzun sponsor karşısındaki taahhütlerini ve düzenlenecek belgeleri netleştirin. Vergi sonucunu yalnızca proje adından çıkararak teklif vermeyin.
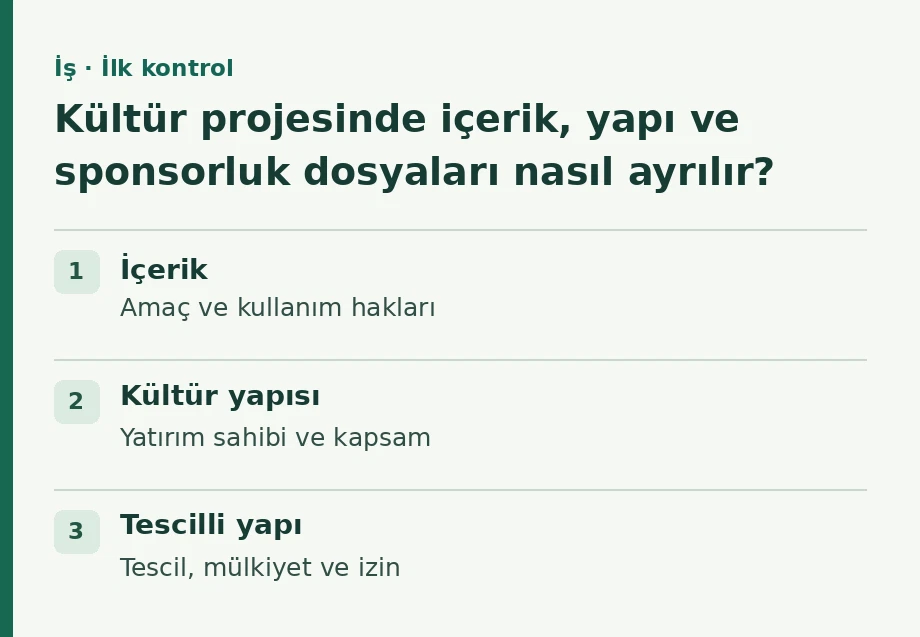
Ortak hedefi koruyan ayrı dosya düzeni
| İş | İlk kontrol | Hazırlık çıktısı |
|---|---|---|
| İçerik | Amaç ve kullanım hakları | Faaliyet ve hak listesi |
| Kültür yapısı | Yatırım sahibi ve kapsam | Teknik ve mali durum notu |
| Tescilli yapı | Tescil, mülkiyet ve izin | Uzman incelemesine açık dosya |
| Sponsor katkısı | İşlemin hukuki niteliği | Sözleşme ve belge planı |
Her dosyanın sorumlusu değişiklikleri ortak proje takvimine işlesin. Bir mekânın kullanım tarihi ertelenirse içerik üretimi ve sponsora verilen taahhütler de etkilenebilir. Bütçe kalemlerini ayrı tutmak, faaliyetler arasındaki bu bağı görmezden gelmek anlamına gelmez. Haftalık karar kaydıyla teknik, sanatsal ve mali ekiplerin aynı sürüm üzerinden çalışmasını sağlayın.
hiberaporu.com üzerinden ilgili programları araştırırken her faaliyet için hazırladığınız bu kısa dosyayı kullanın. Hibe Raporu ile görüşmenizde önce başvuranı ve işin aşamasını açıklayın. Böylece kültür projesinin güçlü anlatımı, doğru belge ve uygulanabilir çalışma planıyla desteklenebilir.
Görüşme sonrasında alınan kararları tarihli bir notla dosya sorumlularına iletin ve açık soruların yanıtlarını aynı kayıtta takip edin.
