
Bir finansman duyurusunda yüksek bir kredi tutarı görmek, işletmenin o tutarı her gider için serbestçe kullanabileceği anlamına gelmez. Bazı ürünler belirli hizmet alımlarına, bazıları mevcut borcun yeniden finansmanına, bazıları da dönemsel bir ihtiyacın karşılanmasına yöneliktir. Başvuru kararı için önce paranın hangi işlemi finanse edeceğini belirlemek gerekir.
Bu rehber, KOSGEB yapay zeka kredisi, KOSGEB refinansman kefaleti ve dönemsel finansman programlarını araştırırken ihtiyaçla kullanım amacını eşleştirmeyi anlatır. Kredi anaparası, kefalet ve finansman maliyetine ilişkin destek farklı işlevlerdir. Birini diğerinin yerine yazmak nakit planında gerçekte bulunmayan kaynak yaratır.
Finansman sorununu tek cümlede açıklayın
“Paraya ihtiyacımız var” yerine hangi ödemenin, hangi tarihte ve neden karşılanamadığını yazın. Yeni bir hizmet alımı, sezonluk stok ihtiyacı veya mevcut kredinin ödeme baskısı farklı sorunlardır. Aynı kredi ürünü bunların tamamına uygun olmayabilir. İlk inceleme bu ihtiyacı anlaşılır hale getirmelidir.
KOSGEB refinansman kefaleti araştırmasında mevcut borcun anapara, taksit ve vade bilgilerini hazırlayın. Yeni bir yatırımın bütçesini bu borç dosyasına karıştırmayın. Refinansmanla borcun koşulları değişebilir; fakat işletmenin gelir üretme kapasitesi ve toplam ödeme yükü ayrıca değerlendirilmelidir.
Yapay zekâ hizmeti kredisini genel işletme bütçesi saymayın
KOSGEB'in yapay zekâ kredi açıklaması, belirli işletme koşulları ve hizmet sağlayıcı düzeni üzerinden yapay zekâ altyapısına erişimi ele alır. Bu nedenle KOSGEB yapay zeka kredisi incelemesinde yalnız projenin adında yapay zekâ bulunması yeterli değildir. Hizmetin türü, sağlayıcısı ve kullanım yönteminin güncel koşullarla ilişkisi kurulmalıdır.
Önce hangi işlem kaynağı, depolama veya platform hizmetinin gerekli olduğunu teknik ekiple tanımlayın. Gereksiz yüksek kapasite almak, finansman sağlanmış olsa bile işletme için verimli olmayabilir. KOSGEB yapay zeka kredisi için destek veya kredi duyurusuyla ayrıntılı ürün açıklaması farklı ayrıntı düzeyleri sunabilir; ödeme ve teminat koşullarını uygulama belgelerinden doğrulayın.
Refinansmanı yeni serbest nakitle karıştırmayın
Mevcut kredinin kapatılması veya yeni koşullara taşınması için kullanılan kaynak, aynı anda yeni makine alınabilecek serbest bütçe değildir. KOSGEB refinansman kefaleti için bankayla görüşürken hangi borcun hangi tutarla ele alınacağını açıklayın. Duyurudaki uygunluk bilgisiyle bankanın somut değerlendirmesi aynı karar değildir.
Varsayımsal bir borçta kısa vadeli aylık ödeme azalırken toplam vade uzayabilir. Bu durum nakit akışını rahatlatabilir; toplam maliyetin de azaldığını otomatik olarak göstermez. Yeni ödeme tablosunu komisyonlar ve diğer giderlerle karşılaştırın. Bu rehber herhangi bir faiz veya kredi teklifi önermez.
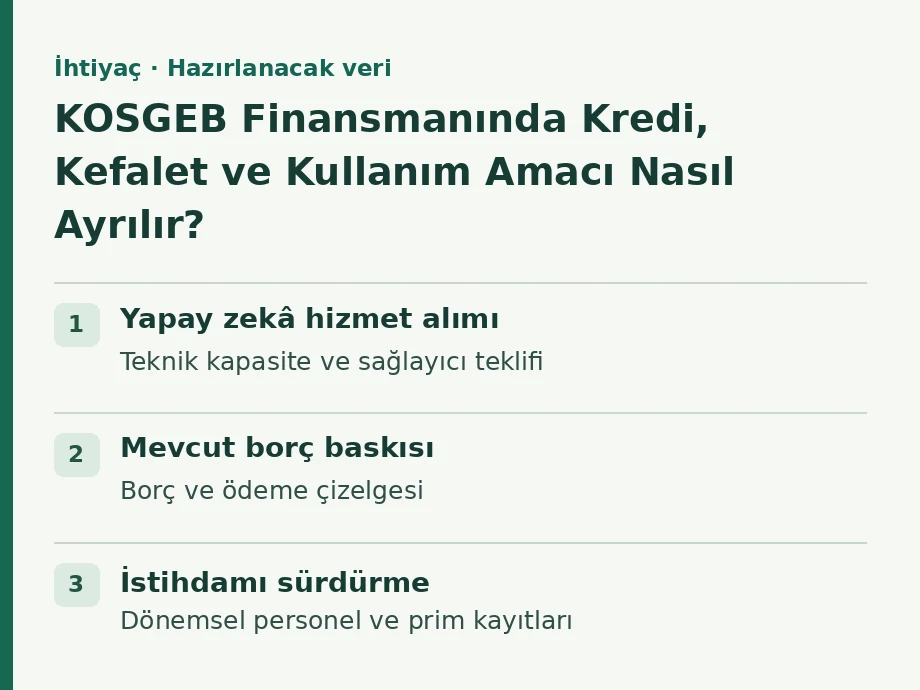
| İhtiyaç | Hazırlanacak veri | Ayrı kontrol |
|---|---|---|
| Yapay zekâ hizmet alımı | Teknik kapasite ve sağlayıcı teklifi | Hizmet ve yararlanıcı kapsamı |
| Mevcut borç baskısı | Borç ve ödeme çizelgesi | Refinansman koşulları ve toplam maliyet |
| İstihdamı sürdürme | Dönemsel personel ve prim kayıtları | Programın ölçüt ve yükümlülükleri |
| Afet sonrası ihtiyaç | Resmî tespit ve faaliyet durumu | Olay ve dönem kapsamı |
İstihdam koşulunu destek hesabından önce görün
KOSGEB istihdamı koruma desteği araştırılırken hangi dönemin istihdam verisinin esas alındığı ve hangi yükümlülüğün sürdürüleceği güncel programdan kontrol edilmelidir. Destek tutarını hesaplamadan önce işletmenin verilerini aynı tanımla hazırlayın. Çalışan sayısı, prim günü ve prime esas kazanç birbirinin yerine kullanılamaz.
Programın farklı dönemlerinde kapsam veya uygulama değişebilir. KOSGEB istihdamı koruma desteği için eski başvuru döneminin açıklamasını yeni dönem dosyasına doğrudan taşımayın. Kullanılabilecek krediyle sağlanabilecek desteğin niteliği ve kullanım koşulları ayrı satırlarda gösterilmelidir.
Afet programlarında olay ve resmî tespiti doğrulayın
KOSGEB sel kredisi ifadesiyle bulunan bir duyuru belirli olay, dönem ve işletme gruplarına yönelik olabilir. İşletmenin herhangi bir geçmiş hasarını bütün acil durum programlarına uygun kabul etmeyin. Resmî tespit, işletme ölçeği ve güncel başvuru düzeni ilgili açıklamadan okunmalıdır.
Afet sonrası giderleri de onarım, faaliyet sermayesi ve gelir kaybı gibi ayrı başlıklarda çalışın. KOSGEB sel kredisi için tanımlanan finansman mekanizmasının her zarar kalemini aynı yöntemle karşılayacağını varsaymayın. Geri ödenecek tutar ve finansman maliyetinin hangi bölümünün desteklendiğini açıkça ayırın.
Duyuru tarihini sürekli açık başvuru sanmayın
Bir haber sayfası yayında kalırken programın başvuru dönemi bitmiş olabilir. Program sayfası, güncel duyuru ve varsa değişiklikleri birlikte kontrol edin. Başvuru süresi biten destekler için geçmiş bilgiyi arşivleyin; aynı koşullarla yeniden açılacağı yönünde kesin beklenti oluşturmayın.
KOSGEB iş kurma desteği veya KOSGEB dijital dönüşüm desteği gibi başka seçenekler de araştırılıyorsa ihtiyaç, yararlanıcı ve gider türü üzerinden ayrı ön inceleme yapın. Farklı programlar arasında aynı harcamanın nasıl ele alınacağı doğrulanmalıdır. Araştırma listesindeki bütün başlıkların toplamını kesin finansman bütçesi gibi sunmayın.
HibeRaporu ile doğru finansman sorusunu hazırlayın
Hibe Raporu panelinde şirketin güncel faaliyetini, ölçeğini ve kaynak ihtiyacını açıklayarak devlet destekleri uygunluk analizi hazırlayabilirsiniz. “şirketim için teşvik sorgulama” arayışını somut ödeme ve kullanım amacıyla desteklemek daha anlaşılır bir inceleme sağlar.
HibeRaporu finansman kataloğunu farklı kredi ve kefalet türlerini araştırmak için kullanın. Hazırlanan devlet destekleri raporu, kredi anaparasıyla destek etkisini ayrı göstermelidir. Nihai başvuru ve kredi koşulları ilgili kurum ile finans kuruluşunun güncel incelemesine bağlıdır.
Kaynaklar ve güncellik
Kaynak listesi 11 Kasım 2026 tarihli taslağa aittir. Erişim kontrolü, kaynağın bütün hükümlerinin güncellik onayı değildir; başvurudan önce yürürlükteki sürüm ve ilgili dönem doğrulanmalıdır. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
