
Organizatör, stant rezervasyonu için avans ve fuara yaklaşırken bakiye istemiş olabilir. Muhasebe iki ayrı ödeme görürken satış ekibi tek bir katılım sözleşmesiyle çalışır. Fuar destek başvurusu hazırlayan kişi ise bu kayıtların birbirine nasıl bağlandığını gösterebilmelidir. En pratik başlangıç, bir ödeme tablosu açıp her transferin hangi belgeye, etkinliğe ve stant bedeline karşılık geldiğini yazmaktır.
Yurt dışı fuar desteği araştırırken ödeme belgelerini etkinlik seçimiyle birlikte inceleyin. Aynı organizatörün farklı ülkelerde ve farklı tarihlerde düzenlediği etkinlikler olabilir. Yurt dışı fuar hibesi için üzerinde çalıştığınız etkinliğin tam adı, şehir, dönem ve katılım biçimi, dosyanın başında yer alsın. Hibe Raporu hesaplayıcısında kullandığınız fuar kaydını da bu bilgilerle karşılaştırabilirsiniz. Fuar listesi ve hesaplayıcı
Ödeme takvimini ilk sözleşmeden çıkarın
Stant rezervasyonunu yapan ekipten son geçerli sözleşmeyi ve varsa değişiklik yazılarını isteyin. Belge üzerinde toplam bedeli, avansı, kalan ödemeyi, para birimini ve vadeleri ayrı işaretleyin. Organizatör ek hizmet sunuyorsa hangi bedelin yer kirasına, hangisinin diğer hizmetlere ait olduğunu açıklatın. Şirket bütçesindeki her tutarın faturada aynı adla yazılmasını beklemek yerine, kullanılan tanımların nasıl eşleştiğini kaydedin.
Fuar gider desteği araştırmasında dosyanın hangi tarafının ödeme yapacağı en başta belli olsun. Ticaret Bakanlığının Fuar Desteklerine İlişkin Genelgesi’nin 39. maddesinde bankacılık kanalı ve yer kirasının hangi hesaptan hangi hesaba aktarılacağına ilişkin hükümler yer alır. Kredi kartıyla ödeme de maddede düzenlenir. Özellikle faturada veya sözleşmede farklı bir alıcı hesap görünüyorsa ödemeyi planlamadan önce kendi işleminizin nasıl değerlendirileceğini genelge ve ilgili birim üzerinden doğrulayın. Fuar Desteklerine İlişkin Genelge, madde 39
Grup şirketlerinin ortak satın alma yaptığı durumlarda fatura muhatabı ve gönderen hesap sahibini ayrıca kontrol edin. Katılım sözleşmesinin bir şirkete, banka transferinin bir başka şirkete ait olduğu görülürse bu durumu destek dosyasının hazırlığı sırasında açıkça belirtin. Hesaplar arasında yapılan şirket içi hareketleri, organizatöre ulaşan ödeme kaydıyla ilişkilendirirken aradaki tarafları ve işlemleri açıklayan belgeleri toplayın. Her ödeme satırı, ilk belgesine kadar takip edilebilsin.
Avans, bakiye ve masrafı ayrı satırlarda izleyin
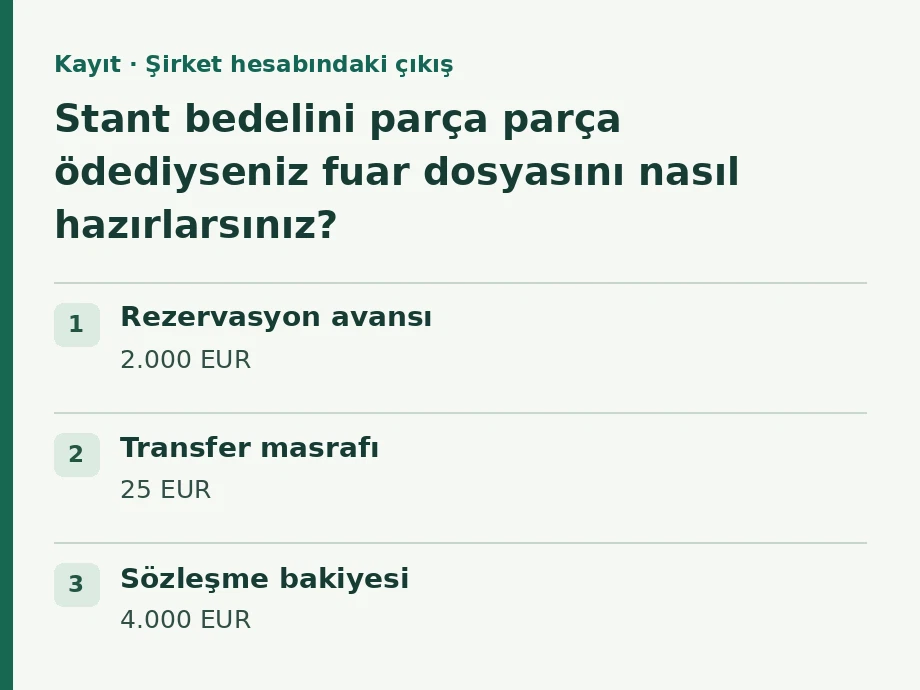
Kurgusal bir örnekte stant kirası 6.000 avro olsun. Organizatör rezervasyonda 2.000 avro, daha sonra 4.000 avro istesin. İlk bankacılık işleminde şirket hesabına ayrıca 25 avro masraf yansısın. Bu üç hareket, şirketin nakit tablosunda 6.025 avroluk toplam çıkış gösterebilir. Organizatöre ödenen stant bedeli ise örnekte 6.000 avrodur. Şirket içi toplam harcama ile stant bedelini aynı satıra yazarak masrafın kaynağını kaybetmeyin.
| Kayıt | Şirket hesabındaki çıkış | Stant bedeliyle ilişki | Dayanak |
|---|---|---|---|
| Rezervasyon avansı | 2.000 EUR | Birinci ödeme | Avans talebi ve banka kaydı |
| Transfer masrafı | 25 EUR | Bankanın işlem bedeli | Banka masraf kaydı |
| Sözleşme bakiyesi | 4.000 EUR | İkinci ödeme | Fatura ve banka kaydı |
| Toplam nakit çıkışı | 6.025 EUR | 6.000 EUR stant bedeli ve 25 EUR masraf | Şirketin uzlaştırma tablosu |
Şirketin fuar desteği dosyasına hazırlanırken ilk transferin son faturada nasıl düşüldüğüne bakın. Fatura toplamı 6.000 avro olabilir ve ödenecek bakiye ayrı alanda 4.000 avro olarak gösterilebilir. Bakiye satırını sözleşmenin toplam bedeli sanarsanız avansla ilgili kayıt eksik görünür. Faturanın belge toplamı, tahsil edilmiş tutarı ve açık bakiyesi için farklı sütunlar tutmak bu hatayı önler.
Aynı hafta birden fazla fuar için ödeme yaptıysanız banka referansını etkinlik koduyla ilişkilendirin. Bir transferde birkaç fatura karşılanmışsa hangi tutarın hangi faturaya ait olduğunu gösteren bir ödeme dağılımı isteyin. Bir dekontun birkaç dosyada görünmesi hâlinde her etkinliğe ayrılan tutar ayrı okunabilsin. Organizasyon firmasının teyit ettiği dağılımı şirket içi tahminle karıştırmayın. Dosyada kullanılan tutarın dayanağı açık olsun.
İşlem tarihi ve valörü birlikte kaydedin
Yurt dışı fuar ödemeleri için banka dekontunda işlem günüyle valör günü ayrı görünebilir. Genelge’nin 39. maddesi, bu iki günün birlikte yer aldığı ödeme belgelerinde valörün esas alınacağını belirtir. Aynı maddenin kur dönüşümü hükümlerini, incelenen gider ve başvuru türüyle birlikte okuyun. Bankanın şirket hesabına yansıttığı maliyet, işletmenin nakit kaydında ayrıca izlenebilir. Ödeme ve döviz hesabı hükümleri
Dekontta yalnız bir tarih varsa belgeyi saklayıp o tarihi hangi işlemle ilişkilendirdiğinizi yazın. Organizatörün tahsilat teyidinin daha sonraki bir güne ait olması da mümkündür. Teyidin düzenlendiği tarihi bankacılık işleminin tarihi gibi kaydetmeyin. İki belge ayrı olayları açıklar ve kendi başlıklarıyla saklandığında süreç geriye dönük olarak daha kolay izlenir.
Yurt dışı fuar desteği hesaplama ekranından aldığınız ön tahminin girdilerini de tarihli tutun. Fuar ve stant alanı üzerinden yapılan bir ön hesapla şirketin muhasebesinde görünen para çıkışı farklı soruları cevaplar. “Fuar metrekare desteği ne kadar?” sorusunu araştırırken kullanılacak alanı katılım kayıtlarıyla doğrulayın. Ödeme tablosunda ise sözleşme, fatura ve banka hareketleriyle belgelenebilen gerçekleşmiş bedeli izleyin. Her tablo kendi amacıyla okunabilsin.
İade veya fiyat değişikliği varsa eski hesabı da saklayın
Fuar iptali ve stant avansı konusu gündeme geldiğinde ilk para çıkışı, sonradan düzenlenen iade veya mahsup belgesi ve geri gelen tutar arasında bağlantı kurun. Örneğin organizatör 2.000 avroluk avansın 1.500 avrosunu iade etmiş olsun. Şirket tablosunda ilk ödeme ve iade iki ayrı hareket olarak görünür. Kalan 500 avronun hangi sözleşme şartına veya hizmete dayandığını organizatörden açıklamasını isteyin.
Fuar stant alanı değişikliği nedeniyle son bedel düştüyse hangi alanın fiilen kullanıldığını ve değişikliğin ne zaman kesinleştiğini dosyaya ekleyin. Organizatör fazla tahsilatı gelecek etkinliğe aktarmayı teklif ederse iki etkinliğin belgelerini kendi dosyalarında tutun. Aktarımın ne kadar olduğu, hangi işleme dayandığı ve yeni etkinliğin faturasına nasıl yansıtıldığı anlaşılabilsin. Bu düzen, aynı avansın hem eski hem yeni etkinliğin ödemesi olarak yanlışlıkla sayılmasını engeller.
Fuar geri ödeme araştırmasına devam ederken organizatörün şirkete yaptığı ticari iade ile kurumdan beklenen destek ödemesini ayrı kaydedin. Fuar geri ödemeleri tablosunda her iki hareketin kaynağı ve tarihi belli olursa yönetim fuarın net maliyetini doğru okuyabilir.
Organizatörün iade yazısı ile hesaba gelen tutar arasında fark varsa önce para birimini ve banka kaydındaki masrafı inceleyin. Örnekteki 1.500 avroluk iade, banka kaydında 1.480 avro görünüyorsa kalan 20 avroyu tek başına sözleşme kesintisi olarak yazmayın. İade eden tarafın teyidini ve banka hareketini karşılaştırarak farkın hangi işlemden kaynaklandığını açıklayın. Fark çözülemediyse açık tutarı ve belgeyi sağlayacak kişiyi kaydedin.
İade başka bir şirket hesabına geldiyse hesap sahibinin dosyayla ilişkisini de belgeleyin. İlk ödeme ve iadenin dayanaklarını yan yana koyduğunuzda nakit hareketlerinin hangi şirkete ait olduğu anlaşılmalı. Destek dosyasında kullanılacak değerlendirmenin dayanağını yetkili birimle doğrularken bu şirket içi tablonun güncel sürümünü paylaşabilirsiniz.
Dosyayı incelemeye hazırlayan son kontrolü yapın
Fuar desteği başvurusu için gerekli evraklar listesini katılım türünüze göre kontrol edin. Kendi hazırlık tablonuzda her ödeme hareketini bir sözleşme veya fatura kaydıyla eşleştirin. Bir ödemenin dayanağı belirsizse bunu dosyanın üstünde açık soru olarak gösterin. “DYS fuar başvurumda eksik belge var” diye araştırmaya başlamadan önce mevcut dosyanın hangi ödeme veya katılım kaydını açıklayamadığını belirlemek, gelecek bildirimleri anlamayı kolaylaştırır.
Fuar masraflarını geri alma araştırmanızda tutarı kesinleştirecek inceleme için evrakı tarihli bir paket hâlinde düzenleyin. Hibe Raporu ile fuar teşvik danışmanlığı görüşmesine sözleşmenin son sürümünü, faturayı, dekontları ve varsa değişiklik ya da iade kayıtlarını birlikte getirebilirsiniz. Fuar destek dosyası hazırlama hizmeti görüşmesinde ilk iş, banka hareketlerinin hangi belgeye ait olduğunu ve hangi farkın hâlâ açıklama beklediğini ortaya koymak olsun. Fuar dosyası hazırlığı ve danışmanlık
Ekibin kullanacağı kısa devir notunu bırakın
Son kontrolden sonra ödeme tablosunun tarihini, hazırlayan kişiyi ve hangi belgeler üzerinden tamamlandığını kaydedin. Bir banka kaydı daha sonra geldiyse yeni sürümü eskisinden ayırın. Fatura numarası veya stant bilgisi değiştiğinde dosya sorumlusu bunun hangi hareketleri etkilediğini görebilsin. Başvuruyu yürüten kişi ayrıldığında, yeni sorumlu aynı dosyayı sıfırdan kurmak zorunda kalmadan açık kalan sorulara ulaşabilsin.
Yurt dışı fuar geri ödeme durumunu takip eden ekip, destek kararını ve gerçekleşen tahsilatı bu tablonun devamında izleyebilir. İlk hazırlık dosyasına sonradan gelen açıklamaları eklediğinizde belgelerin kendi tarihlerini koruyun. Fuar desteği başvuru durumu sorgulama kaydı, şirketin iç ödeme tablosunda bir değişiklik olduğunda da ilgili etkinlikle eşleşsin. Dosyanın sonunda 6.000 avroluk örnekteki gibi, hangi tutarın stant kirası olarak ödendiğini ve hesabın hangi belgelere dayandığını tek okumada görmek mümkün olsun.
İki taksit ve bir alan değişikliği nasıl uzlaştırılır?
Bir işletmenin 30 metrekare için 3.000 avro avans, sonrasında 5.000 avro bakiye ödediğini düşünün. Organizatör son sözleşmede alanı 24 metrekareye düşürüp 800 avro iade ettiyse ödeme tablosundaki net çıkış 7.200 avrodur. Fuar dosyasında ilk teklifi, alan değişikliğini ve iadeyi ayrı satırlarda gösterin. Bu örnekte yurt dışı fuar desteği hesaplama için bakılacak ilk ayrıntı, 7.200 avronun hangi hizmetleri kapsadığıdır. Nakliye ya da elektrik bedelini de içeren bir dekont, tek başına alan bedelini açıklamaz.
Avans son faturada düşülmüşse toplamı iki kez saymayın
Örnek hesapta stant bedeli 10.000 avro, daha önce ödenen avans 3.000 avro ve kapanış faturasında gösterilen bakiye 7.000 avro olsun. Tam bedeli yazan sözleşmeyle iki ödemeyi toplamak 20.000 avroluk bir maliyet yaratmaz. Sözleşme bedelini bir sütunda, bu bedeli kapatan ödemeleri diğerinde tutun. Şirketin fuar desteği başvurusu için sunduğu eklerde avansın hangi nihai hesaptan düşüldüğünü sayfa ve satır bilgisiyle göstermek, ikinci dekontun neden tek başına toplam faturaya eşit olmadığını açıklar.
