
İhracat yapan bir şirket özel statü araştırmasına başlarken önce kendi kayıtlarının hangi dönemi ve hangi işlemleri kapsadığını netleştirmelidir. Satış raporu, gümrük kaydı ve şirketin mali tablosu aynı toplamı farklı yöntemlerle gösterebilir. Başvuru hazırlığı, bu kayıtların dayanaklarını ve aralarındaki farkları açıklayan bir çalışma gerektirir. Böylece uygunluk değerlendirmesinde hangi verinin kullanılacağı daha kolay belirlenir.
Hibe Raporu ile ihracat desteklerini değerlendirmeden önce şirket yapınızı, ihracat yaptığınız ürünleri ve araştırdığınız statüyü yazın. Şirketin mevcut faaliyetleriyle başvuru sonrasında üstlenmeyi planladığı görevleri birlikte anlatın. Bu rehber, farklı kayıtlardan veri toplayan kurgusal bir ihracat şirketinin hazırlık sürecini ele alıyor.
Dış ticaret sermaye şirketi şartları için güncel metni bulun
Güncel dış ticaret sermaye şirketi şartları araştırılırken Ticaret Bakanlığının Özel Statülü Şirketler sayfasındaki DTSŞ bölümünü inceleyin. Sayfada tebliğ, genelge, belge eki, başvuru formu ve şirket listesi ayrı bağlantılarla yer alıyor. Erişilen sayfa, 2025/7 sayılı metinleri güncel bölümde ve eski düzenlemeleri mülga bölümünde gösteriyor. Ticaret Bakanlığı özel statülü şirketler
İncelediğiniz metnin tarihini ve dosya adını kendi çalışma notunuza ekleyin. Eski bir danışmanlık yazısındaki sermaye veya ihracat eşiğini yeni başvuruya otomatik aktarmayın. Koşulları ilgili güncel tebliğ ve genelgeden okuyun. Bir bağlantıya erişilemiyorsa hangi bilginin henüz doğrulanmadığını açık soru olarak kaydedebilirsiniz.
Başvuran şirketin kimliğini tekleştirin
Kurgusal işletmenin bir ticari unvan değişikliği yaptığını varsayalım. Eski dönem ihracat raporunda önceki unvan, güncel belgelerde yeni unvan bulunabilir. Dosyada bu değişikliğin hangi kayıtla açıklandığı belli olsun. Aynı grupta başka şirketler de ihracat yapıyorsa her kaydın hangi tüzel kişiye ait olduğunu ayrıca gösterin.
dış ticaret sermaye şirketi şartları için inceleme yapılırken şirket, ortaklar ve varsa ilişkili kuruluşların bilgileri ilgili düzenlemenin istediği biçimde hazırlanmalıdır. Grup toplamını tek şirketin ihracatı gibi göstermek yerine kapsamı tanımlayın. Hangi kayıtların birlikte ele alınacağı resmî koşul ve yetkili uzman incelemesi üzerinden belirlenir. İç hazırlık tablonuz her verinin sahibini göstermelidir.
İhracat toplamlarını belge dayanaklarıyla karşılaştırın
İlk tabloda rapor adı, dönem, para birimi, kapsam ve kayıt sorumlusu bulunabilir. Bir rapor sevkiyat tarihini, diğeri fatura tarihini esas alıyorsa dönem sonundaki farkın nedeni bu olabilir. İade, iptal veya düzeltme kayıtlarının nasıl ele alındığını da açıklayın. Başvuruda esas alınacak yöntemi ilgili resmî metin üzerinden doğrulayın.
| Temsili kayıt | İncelenecek alan | Hazırlık sorusu |
|---|---|---|
| Satış dökümü | Fatura ve müşteri bilgileri | Hangi dönem esas alınmış? |
| Gümrük kayıtları | Beyanname ve işlem bilgileri | Şirket ve işlem kapsamı eşleşiyor mu? |
| Mali tablolar | Şirket ve hesap dönemi | Kaynak belgelerle ilişki açıklanmış mı? |
| Düzeltme listesi | İade, iptal ve revizyonlar | Toplam farkının nedeni belli mi? |
Örnekte şirketin satış dökümünde 260 sevkiyatla ilişkili kayıt, hazırlık listesinde ise 254 dosya bulunduğunu düşünelim. Eksik altı kaydın gerçekten ihracat olup olmadığı ve neden ayrı kaldığı araştırılır. Tutarları eşitlemek için açıklamasız ekleme yapılmaz. Belge bulunamayan veya kapsamı belirsiz kalan işlemler, sorumlusu belirli bir kontrol listesine alınır.
Resmî belge listesini görev tablosuna dönüştürün
Bakanlık sayfasındaki statü başvurusu ve bildirim belge ekini, güncel form ile birlikte okuyun. Her belgenin kimden temin edileceği, hangi dönemi kapsayacağı ve varsa onay gereği kendi satırında izlenebilir. Başvuru formundaki bir bilginin dayanağı dosyada kolay bulunmalıdır. Bu iç görev tablosu, resmî belge listesinin yerine geçmez.
dış ticaret sermaye şirketi şartları kontrolünün son aşamasında form, şirket belgeleri ve ihracat dökümleri aynı sürüm üzerinden incelensin. Unvan, adres ve dönem bilgilerini karşılaştırın. Yetki veya imza konusunda gereken işlemleri ilgili sorumlu tamamlasın. Eksik belge için belirlenen teslim tarihi, gerçek başvuru takvimiyle uyumlu olmalıdır.
Diğer ihracat başvurularındaki giderleri ayrı izleyin
Şirket aynı dönemde fuar veya tanıtım gideri için de araştırma yapabilir. Bir statünün koşullarıyla belirli gider desteğinin koşulları kendi metinlerinden değerlendirilir. Örneğin yurt dışı birime bağlı tanıtım desteği araştırmasında ilgili birim ve gider ilişkisi ayrıca incelenir. Statü başvurusundaki toplam ihracat verisi, başka desteğin bütün gider koşullarını tek başına açıklamaz.
Fuar için de etkinlik, katılım biçimi, sözleşme ve ödeme kayıtları ayrı dosyada tutulabilir. Hibe Raporu fuar hesaplama alanını ön araştırmada kullanırken hesap için seçilen fuarın gerçekten katılacağınız etkinlik olduğunu kontrol edin. Ön hesapla resmî destek kararının kendi aşamaları bulunduğunu dosya takviminde açık tutun.
Başvuru sonrasındaki bildirimleri takip edin
Güncel dış ticaret sermaye şirketi şartları araştırmanızda yalnız ilk başvuruyu ele almakla kalmayın. Statüyle ilgili bildirim ve güncelleme yükümlülükleri bulunup bulunmadığını resmî metinden okuyun. Hangi bilgiyi hangi ekibin izleyeceği şirket içinde belli olsun. Sonraki dönem geldiğinde eski dosyanın hangi alanlarının yeniden hazırlanacağı bu şekilde görülebilir.
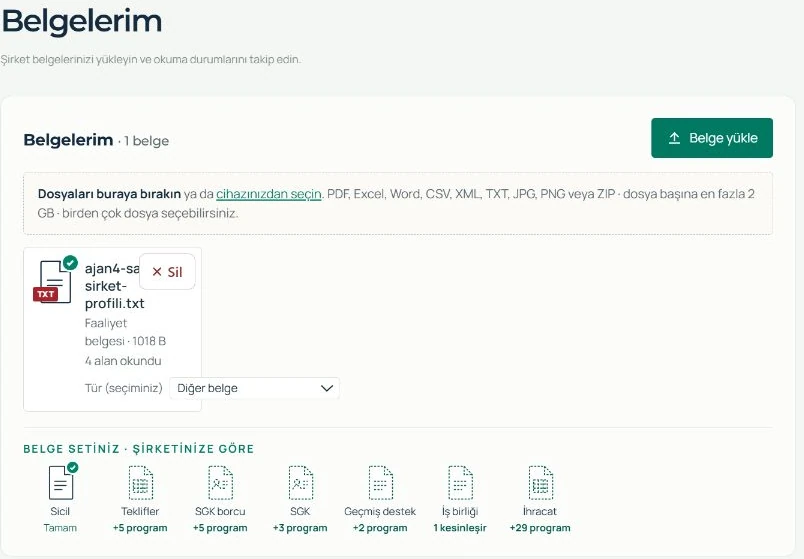
hiberaporu.com üzerindeki ihracat programlarını araştırabilir, şirket belgelerinizi hazırlamak için giriş yapabilirsiniz. Hibe Raporu görüşmesine kaynak sürümü, şirket kimliği, kayıt karşılaştırması ve açık sorularla hazırlanmak, başvurunun hangi bilgiye dayanacağını netleştirir.
Aynı sevkiyat iki bölge müdürünün listesinde görünüyorsa
Bir şirket dış ticaret sermaye şirketi şartları için geçmiş ihracatını incelerken İstanbul ekibi müşteriyi, İzmir ekibi yüklemeyi takip etmiş olsun. İki ekibin listesinde aynı 40 koli varsa yıl sonu toplamı 80 koliye çıkabilir. Müşteri adını eşleştirmek yetmez; aynı müşteriye gerçekten ikinci bir sevkiyat yapılmış olabilir. Önce beyanname ve kalem numarasını, sonra ilgili faturayı karşılaştırın. Tek hareket bulursanız iki ekibin emeğini satış kaydında ayrı rollerle gösterin ve ihracat toplamına yalnız o hareketi alın.
