
Hibe taksitle ödenir mi sorusuna başvurduğunuz programın ödeme hükümlerinden cevap arayın. Dosyada birden çok harcama dönemi, ödeme talebi veya kurum aktarımı olabilir. Geri ödemeli bir programda işletmenin ileride kuruma yapacağı ödemeler de başka bir takvim oluşturur. Projenizin ilk nakit tablosunda bu hareketleri tarihleri ve dayanaklarıyla birlikte gösterin. Böylece işletme, hangi ayda tedarikçiye ödeme yapacağını ve hangi ayda destek tahsilatı beklediğini görebilir.
Hibe bütçesi örneği hazırlarken işletmenin gider listesiyle nakit takvimini aynı dosyada kullanın. Gider listesi hangi ekipman veya hizmetin planlandığını açıklar. Nakit takviminde ise tutarların ödeme ve tahsilat tarihleri görülür. Aynı yatırımın bir aylık toplamıyla bütün proje boyunca gerektireceği finansman farklı sorulara cevap verir. Seçtiğiniz programın resmî belgelerine Hibe Raporu kataloğundaki program sayfalarından ulaşabilirsiniz. Destek programları
Program belgesinde önce destek türünü bulun
Geri ödemesiz devlet desteği araştırırken programın yardım türüne, ödeme adımlarına ve uygulama koşullarına birlikte bakın. Program adında “destek” ifadesi olması tek başına işletmenin ileride geri ödeme yapıp yapmayacağını açıklamaz. Bir kurumun birden fazla destek bileşeni bulunabilir. Belgede gördüğünüz ödeme kuralının hangi bileşene ait olduğunu not edin ve şirket bütçesinde aynı adı kullanın.
Örneğin KOSGEB’in Girişimci Destek Programı sayfasında İş Geliştirme Desteği geri ödemeli olarak gösterilir. Aynı sayfanın ödeme açıklamaları, izleme kaydı sonrasında ödeme talebinin hazırlanmasını ve eklerin sisteme yüklenmesini tarif eder. Bu program üzerinde çalışıyorsanız ödeme talebi ve geri ödeme yükümlülüğü için güncel uygulama belgelerini ve dosyanıza ait kayıtları inceleyin. KOSGEB Girişimci Destek Programı
Geri ödemeli desteği şirket tablosuna eklerken toplam yükümlülük, beklenen ilk geri ödeme günü ve varsa taksitlerin dayanağı için alan açın. Kesinleşmemiş tarihler varsa bunları planlama varsayımı olarak işaretleyin. Kurumdan işletmeye yapılacak aktarım ile işletmenin kuruma yapacağı geri ödeme kendi işlem satırında dursun. Yönetim bütçesi bu iki hareketi kendi dönemlerinde görebilsin.
Tedarikçiye hangi tarihte ne ödeyeceğinizi yazın
Bir makine tedarikçisi sipariş, teslim ve kurulum için farklı ödemeler isteyebilir. Satın alma ekibi sözleşmedeki vadeleri tabloya yazsın. Mali işler ekibi her ödemenin hangi kaynaktan karşılanacağını belirlesin. Başvuru sorumlusu ise ilgili gider için hangi belgelerin hangi aşamada hazırlanacağını program kaydından kontrol etsin. Bu üç çalışma bir araya geldiğinde şirketin gerçek ödeme yükü görünür hâle gelir.
Harcamadan önce hibe alınır mı veya hibe avansı nasıl alınır sorularını araştırırken tedarikçinin avans talebini de dosyaya ekleyin. Tedarikçinin vadesi, programın varsa ön ödeme imkânından bağımsız olarak ticari sözleşmede belirlenir. Ön ödeme araştırmasında koşulları ve işlemin aşamalarını programın kendi belgelerinden öğrenin. İşletme bütçesini oluştururken tedarikçiye karşı üstlenilecek yükümlülüğün vadesi de aynı sayfada görünsün.
Makine bedeli iki taksitse satın alma kaydında iki ayrı ödeme olması normaldir. Hibe harcama belgeleri hazırlanırken her ödemenin ilgili faturaya nasıl bağlandığını gösterin. Bir ödeme başka bir kalemi de kapsıyorsa muhasebenin yaptığı dağılımı dayanak kaydıyla saklayın. Ödeme talebine konu olan harcamanın kapsamı, belgedeki toplam ve şirket içi kayıt arasında açıklanabilir bir ilişki olsun.
İki dönemli kurgusal nakit hesabını adım adım okuyun
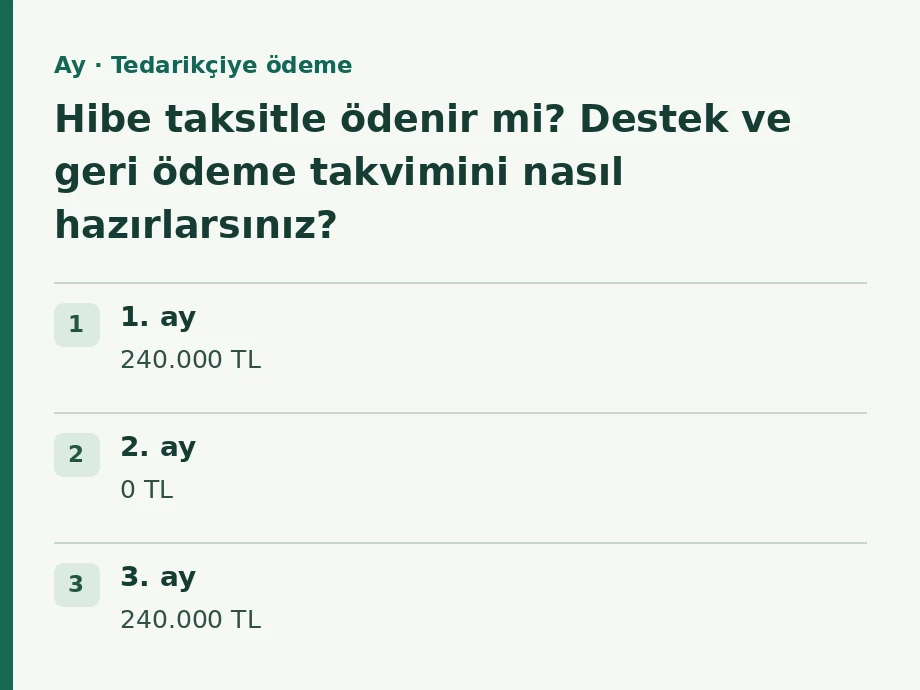
Bir işletmenin proje giderleri toplamı 480.000 lira olsun. İşletme, satın alma sözleşmesi kapsamında 240.000 lirayı ilk ay, 240.000 lirayı üçüncü ay ödüyor. Şirketin kendi senaryosunda destek tahsilatının ikinci ve dördüncü aylarda 180.000’er lira olarak gerçekleşmesi varsayılıyor. Bu tutarlar bir programın ilan edilmiş oranı, ödeme sıklığı veya şirketin onaylanmış destek kararı değildir. Örnek, paranın hangi tarihte gerektiğini göstermek için kullanılır.
| Ay | Tedarikçiye ödeme | Örnek destek tahsilatı | Kümülatif net nakit çıkışı |
|---|---|---|---|
| 1. ay | 240.000 TL | 0 TL | 240.000 TL |
| 2. ay | 0 TL | 180.000 TL | 60.000 TL |
| 3. ay | 240.000 TL | 0 TL | 300.000 TL |
| 4. ay | 0 TL | 180.000 TL | 120.000 TL |
Dördüncü ay sonunda şirketin bu senaryodaki net nakit çıkışı 120.000 liradır. Üçüncü ayda ise şirketin karşılamış olması gereken toplam net çıkış 300.000 liraya ulaşır. Başlangıç bütçesini yalnız dört ayın sonunda görülen 120.000 liraya göre ayırmak, üçüncü ayın ödeme yükünü gözden kaçırır. “Hibe eş finansman nedir?” sorusunu araştırırken proje sonunda işletmenin üstlendiği payı ve ödeme tarihleri arasındaki geçici nakit ihtiyacını birlikte hesaplayın.
Hibe ödemesi ne zaman yapılır sorusunun cevabı henüz kesinleşmediyse bir gecikme senaryosu hazırlayın. Örneğin ilk 180.000 liralık tahsilat üçüncü ayın sonrasına kalırsa işletme, iki tedarikçi ödemesini karşıladıktan sonra 480.000 liralık toplam nakit çıkışı görür. Aynı yatırım bütçesinde değişen tek varsayım tahsilat günüdür. Şirketin ihtiyaç duyacağı kaynak ise örnekte 180.000 lira artmıştır.
Aynı ay içindeki ödeme sırasını kontrol edin
Nakit tablosunun aylık olması bazı işlemleri gizleyebilir. Örnekteki ikinci tedarikçi ödemesinin ayın beşinde, beklenen kurum aktarımının aynı ayın yirmisinde olduğunu düşünün. Ay toplamında iki hareket birbirine yakın görünebilir. Şirket yine de ayın beşinde vadesi gelen ödemenin tamamını karşılayacak kaynağa ihtiyaç duyar. Satın alma bedeli yüksekse aynı ayda görünen hareketleri gün sırasına göre açın.
Gerçekleşen tahsilat senaryonun altında kaldığında da bütçenin hangi gün değişeceğini belirleyin. Örneğin ilk beklenen aktarım 180.000 lira iken 140.000 lira gerçekleşirse ilk ödemeden sonra işletmenin üstlendiği net çıkış 100.000 lira olur. Üçüncü ayda 240.000 liralık ikinci ödeme yapıldığında toplam net çıkış 340.000 liraya ulaşır. İlk tabloda bu satır 300.000 liraydı. Mali işler ekibi gerçekleşen 40.000 liralık farkın hangi kayda dayandığını inceleyip finansman planını güncelleyebilir.
Bir tahsilat beklenenden düşük olduğunda kalan tutarı aynı ayın geliri gibi açık bırakmayın. Dosya sorumlusundan farkın açıklamasını ve sonraki işlemin durumunu isteyin. İnceleme sürüyorsa yönetim tablosunda kesinleşen banka hareketini ve araştırılan tutarı kendi durumlarıyla gösterin. Tedarikçiye verilecek ödeme taahhüdünü konuşurken şirketin o güne kadar kullanabileceği kaynağı bu güncel görünümden okuyun.
Şirketin birden fazla projesi varsa ay içindeki en yüksek ödeme yükünü projeler bir aradayken de kontrol edin. İki proje ayrı tablolarda rahat görünebilir ve aynı hafta yüksek ödeme gerektirebilir. Nakit planına şirketin diğer zorunlu ödemelerini eklediğinizde finansman ihtiyacının hangi tarihte yoğunlaştığı ortaya çıkar.
Geri ödeme varsa sonraki dönemi de bütçeye alın
Örnekteki iki kurum aktarımının geri ödemeli bir destek kapsamında olduğunu varsayarsanız 360.000 lira için ileriki dönemde ayrı bir yükümlülük planı gerekir. Dördüncü aydaki 120.000 liralık net nakit çıkışı yalnız o tarihe kadarki hareketleri gösterir. Sonraki geri ödemeler bütçeye işlendiğinde proje boyunca şirketin karşılayacağı net tutar da değişir. Hibe için öz kaynak şartı araştırması yaparken işletmenin bu sonraki dönemde hangi gelir ve giderlerle çalışacağını da görüşün.
Geri ödeme tarihi ile projenin son faaliyet günü farklı kayıtlardan gelebilir. Şirketin mevcut desteğine ait karar, taahhüt veya ödeme planında hangi tarih kullanılıyorsa onu dayanağıyla saklayın. Taksit varsa her dönemin beklenen tutarını, fiilî ödemesini ve kalan yükümlülüğü izleyin. Şirketin kendi tablolarında yuvarlama yapılmışsa kurum kaydındaki tutarla karşılaştırın. Bir takvim değiştiğinde eski planın sürümünü saklamak, farkın nedenini açıklamayı kolaylaştırır.
Ödeme talebi hazırlanırken giderin durumunu işaretleyin
Hibe dosyası hazırlama çalışmasında her gider için teklif, fatura, banka hareketi ve uygulama kaydının hangilerinin mevcut olduğunu gösterin. Bir tedarikçi teslimi tamamlamış olabilir ve son fatura hâlâ bekleniyor olabilir. Başka bir kalemin faturası vardır, ancak banka kaydı dosyaya henüz eklenmemiştir. Ödeme talebi hazırlanırken bu iki durumu aynı ifade altında kapatmayın. Her gider için sıradaki işin kimde olduğunu yazın.
Hibe destek oranı nasıl hesaplanır sorusunu çalışırken programın kabul ettiği gider tanımıyla şirket bütçesindeki toplamı eşleştirin. Örnekteki 180.000 lira bir planlama girdisiydi. Gerçek ödeme talebinde değerlendirilecek tutar, ilgili program koşullarına ve dosyadaki belgelere göre incelenir. Bir giderin dönemden döneme aktarılması veya farklı bir harcama başlığına bağlanması gerekiyorsa yapılacak işlemi programın belgelerinden kontrol edin.
Yönetimin önüne güncel bir ödeme ve finansman tablosu koyun
Son toplantı için harcama planını, gerçekleşen ödemeleri, beklenen destek tahsilatını ve varsa geri ödeme yükümlülüğünü bir sayfaya alın. Her satırın tarihini ve dayanağını ekleyin. Henüz doğrulanmamış tutarları görünür biçimde işaretleyin. İşletmenin kendi finansmanını hangi ayda kullanması gerektiği ve hangi belgelerin ödeme talebi için tamamlanacağı bu tablodan anlaşılabilsin.
Hibe danışmanlığı görüşmesine satın alma sözleşmelerinizi, proje bütçenizi ve ödeme takvimini birlikte getirebilirsiniz. Hibe başvuru danışmanı ile ilk görüşmede hangi tutarın gerçekleştiğini ve hangi tutarın programa göre araştırıldığını açıklayın. Hibe Raporu üzerinden dosya hazırlığı ve takip kapsamını inceleyebilirsiniz. Hibe ve teşvik danışmanlığı
Küçük bir avans iki kez bütçeye girmiş olabilir mi?
Bir hibe bütçesi örneği hazırlarken makine için toplam 100 birimlik kurgusal teklif düşünün. Siparişte 20 birim ödeniyor, teslim faturasında 100 birimlik mal ile daha önce ödenen 20 birim ayrı gösteriliyor. Finans ekibi sipariş gününe 20, teslim gününe 100 yazarsa tedarikçiye gidecek nakdi 120 sanır. Teslim gününde kalan borç bu örnekte 80 birimdir. Ödeme çizelgesinde ilk dekontu siparişe bağlayın. Ardından hibe harcama belgeleri için tuttuğunuz dosyada toplam bedeli ve henüz ödenecek bakiyeyi ayrı alanlarda izleyin.
