
Bir deniz işletmesinde gemi sicili, faaliyet türü, yakıt alımı ve gelir kayıtları birbirini tamamlar. Ancak bu alanlardan birindeki uygunluk, diğerindeki vergisel uygulamaya otomatik hak kazandırmaz. Teknenin ticari kullanım amacı, sicil kaydı ve ilgili işlemin niteliği ayrı değerlendirilmelidir.
Bu rehber, ÖTV'siz deniz yakıtı ile sicile bağlı vergisel düzenlemeleri aynı avantaj başlığı altında toplamak yerine ayrı kontrol etmek isteyen işletmeler içindir. Buradaki kayıt önerileri yönetim hazırlığıdır. Güncel şartlar GİB düzenlemeleri, denizcilik mevzuatı ve ilgili yetkili birim üzerinden işlem özelinde doğrulanmalıdır.
Yakıt uygulamasıyla kazanç istisnasını ayrı inceleyin
GİB'in deniz yakıtı düzenlemeleri belirli deniz araçları, faaliyet ve belge koşulları çerçevesinde okunmalıdır. Her teknenin yakıtının vergisiz alınabileceği şeklinde genel bir sonuç çıkarılamaz. ÖTV'siz deniz yakıtı araştırmasında aracın kaydı, işletilme biçimi ve yakıtın kullanılacağı faaliyet birlikte açıklanmalıdır.
Türk uluslararası gemi sicili avantajları ifadesiyle aranan kazanç ve işlem istisnaları ise farklı bir inceleme konusudur. Sicile ilişkin vergisel düzenlemenin kapsamını yakıt uygulamasının kapsamıyla aynı kabul etmeyin. Gemi işletilmesi, devir, başka hizmet gelirleri ve giderler için mali kayıtların nasıl ayrılacağı ayrıca değerlendirilmelidir.
Her deniz aracı için güncel bir kayıt kartı oluşturun
Birden fazla aracı bulunan işletmede bilgileri yalnız firma düzeyinde tutmak yetersiz kalabilir. Araç kimliği, sicil ve faaliyet bilgileri ile geçerli belgeleri araç bazında izleyin. Kiralama, işletmeci değişikliği veya başka statü değişikliği olduğunda ilgili verilerin hangi kurumda güncelleneceğini öğrenin. Ticari sözleşmedeki değişikliğin bütün resmî kayıtlara otomatik yansıdığını varsaymayın.
Türk uluslararası gemi sicili avantajları değerlendirilirken bir aracın kaydıyla aynı gruptaki diğer araçların durumunu birbirine taşımayın. Başka bir gemi için alınmış görüş veya geçmiş dönem uygulaması, yeni işlem açısından tek başına yeterli dayanak olmayabilir. Değerlendirme notunda araç ve işlem açıkça tanımlanmalıdır.
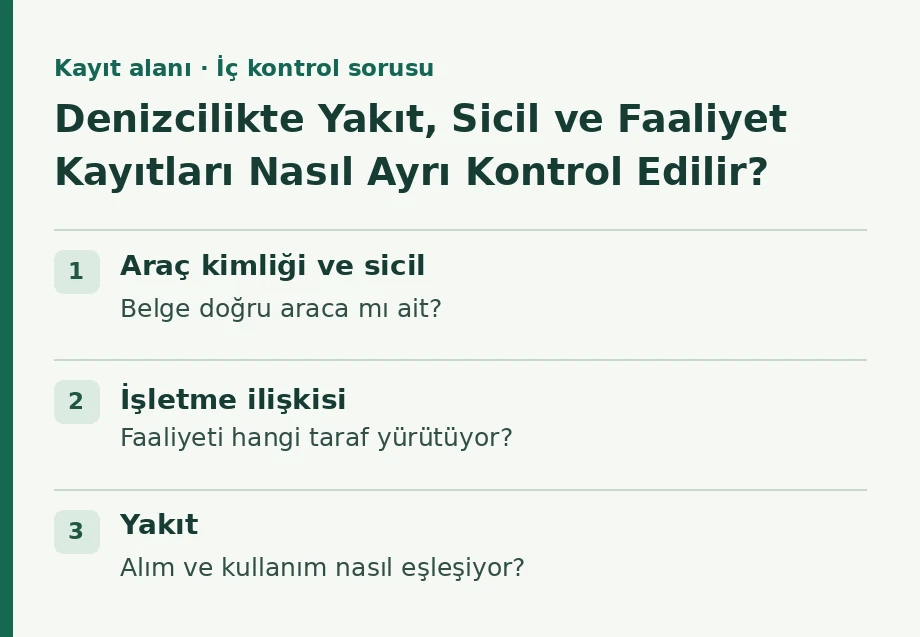
| Kayıt alanı | İç kontrol sorusu | Güncelleme tetikleyicisi |
|---|---|---|
| Araç kimliği ve sicil | Belge doğru araca mı ait? | Kayıt veya sahiplik değişikliği |
| İşletme ilişkisi | Faaliyeti hangi taraf yürütüyor? | Kiralama veya işletmeci değişikliği |
| Yakıt | Alım ve kullanım nasıl eşleşiyor? | Yeni alım ve dönem kapanışı |
| Gelir | Hangi faaliyet karşılığında doğdu? | Yeni sözleşme veya işlem türü |
Yakıt alımını stok ve faaliyet kayıtlarıyla bağlayın
ÖTV'siz deniz yakıtı için kullanılan güncel belge, sistem ve kayıt yükümlülükleri yetkili kanaldan doğrulanmalıdır. İç yönetim bakımından ise başlangıç miktarı, alımlar, kullanım ve kapanış miktarının tutarlı olması gerekir. Litre, ton veya başka ölçü birimleri kullanılıyorsa dönüşümlerin dayanağını kaydedin.
Varsayımsal bir ayda başlangıç yakıtı 5.000 litre, alım 12.000 litre ve kapanış miktarı 4.000 litre olsun. Kayıtların gösterdiği dönem içi azalış 13.000 litredir. Bu basit örnek resmî tüketim hakkı veya izin verilen miktar hesabı değildir. Beklenmeyen farkların araştırılması için bir iç mutabakat yöntemidir.
Sicile bağlı değerlendirmede faaliyet gelirlerini ayrıştırın
Bir işletmenin bütün gelirlerini tek başlık altında toplaması, farklı vergisel kapsamların değerlendirilmesini zorlaştırabilir. Araç işletiminden doğan gelir, farklı bir danışmanlık işi veya başka ticari faaliyet varsa bunların ilişkisinin açık olması gerekir. Aynı banka hesabına tahsil edilmeleri, hukuki niteliklerini aynı hale getirmez.
Türk uluslararası gemi sicili avantajları için mali işler ekibi, gelir ve gider dağıtımını işlem dayanaklarıyla birlikte ele almalıdır. Bu rehber bir istisna hesabı sunmaz. İşletmenin somut faaliyetinin hangi hükme girdiği, güncel kanun ve açıklamalar üzerinden yetkili mali incelemeyle belirlenmelidir.
Olağan dışı işlemleri dönem sonuna bırakmayın
Aracın el değiştirmesi, uzun süre faaliyet dışı kalması veya farklı bir kullanıma geçmesi gibi durumlarda hangi bildirim ve vergi sonuçlarının doğacağını işlemden önce araştırın. Önceki yıllarda aynı faaliyet için yararlanılmış olması, yeni durumun bütün koşullarının devam ettiğini göstermez. Sözleşme, sicil ve vergi kayıtlarının tarihlerini birlikte inceleyin.
Yakıt uygulaması veya kazanç istisnasıyla ilgili tereddütte genel bir “şirketimiz uygundur” görüşü yerine araç, işlem, tarih ve faaliyet bilgilerini içeren somut soru hazırlayın. Böylece alınan açıklamanın hangi duruma ilişkin olduğu daha açık olur. Eski tarihli bir bilgi metnini yeni işlemin bütün koşullarına uygulanabilir kabul etmeyin.
Deniz işletmesinin vergisel hazırlığı için teşvik kataloğunu, yatırım finansmanı için ilgili kredi kaynaklarını ayrı okuyun. Katalogdaki durum bilgisini başvuru öncesinde resmî kaynaktan doğrulayın.
Hibe Raporu ile deniz işletmesinin destek ihtiyacını sınıflandırın
HibeRaporu analiz panelinde denizcilik faaliyetini ve yatırım ihtiyacını tanımlayarak şirket için hibe teşvik taraması hazırlayabilirsiniz. Araç alımı, üretim yatırımı, işletme finansmanı ve vergisel uygulamalar ayrı başlıklarda değerlendirilmelidir.
Hibe Raporu hizmetleri üzerinden hazırlanacak devlet destekleri raporu, hangi kurum ve düzenlemenin inceleneceğini düzenlemek için kullanılabilir. ÖTV'siz deniz yakıtı veya sicil kaynaklı bir uygulamanın kesin uygunluk kararı, genel panel sonucundan çıkarılmamalıdır. Doğru kayıt yapısı sonraki kurumsal incelemeyi kolaylaştırır.
Kaynaklar ve güncellik
Kaynak listesi 11 Kasım 2026 tarihli taslağa aittir. Erişim kontrolü, kaynağın bütün hükümlerinin güncellik onayı değildir; başvurudan önce yürürlükteki sürüm ve ilgili dönem doğrulanmalıdır. Aşağıdaki bağlantılardan güncel metni ve eklerini inceleyin. Sayısal örnekler ayrıca belirtilmedikçe tamamen varsayımsaldır.
Sefer gece yarısını geçerse tüketim hangi güne aittir?
Bir servis teknesi ayın son akşamı ayrılıp ertesi sabah dönmüş olsun. Yakıt teslim fişi önceki ayı, dönüş kaydı sonraki ayı gösterir. İşletme içi çizelgede bütün tüketimi yalnız dönüş gününe yazarsanız ay sonu stok farkının nedenini çözmek güçleşir. Sefer numarasını iki dönemde de koruyun. Gece yarısı ölçüm yapılmadıysa ara değerin tahmin olduğunu işaretleyin ve sonraki gerçek ölçümü yanına ekleyin. ÖTV'siz deniz yakıtı dosyasını inceleyen kişi böylece gözlenen miktarla şirketin işletme içi dağıtımını ayırt edebilir.
