
KOSGEB hızlı büyüyen işletme koşulu, gelecek yatırım hedefiyle değil geçmiş resmî verilerle değerlendirilir. Küresel Rekabetçilik programında başlangıç yılında en az 10 çalışan karşılığı 3.600 prim gün ve üç yıllık dönemde istihdam veya net satışlarda yıllık ortalama en az yüzde 10 büyüme aranır. Önce hangi dönemlerin ve hangi şirketin kayıtlarının incelendiğini netleştirin; ardından sistemdeki veriyi kaynak belgelerle karşılaştırın.
Hibe Raporu ekibi bu hazırlıkta mali kayıtlar, şirket profili ve başvuru dosyası arasındaki tutarlılığı incelemenize yardımcı olur. Buradaki amaç bir oranı olumlu göstermek değil, başvurunun dayandığı geçmişi doğru açıklamaktır. Programın diğer yolları için Küresel Rekabetçilik başvuru şartları rehberini okuyabilirsiniz.
Üç yıllık büyüme için dört dönem satırını görün
Resmî başvuru formunun hızlı büyüme tablosunda başlangıç ve onu izleyen üç dönem, t0–t3 olarak yer alır. Mali yılları bu sıraya eşleyin. Başlangıç satırını atlayıp yalnız son üç tutarı toplamak, tabloda beklenen karşılaştırmayı vermez. Proje Başvuru Formu, bölüm 1.2.
Hazırlık çalışma sayfanızda her satırın yanına belgenin dönemini, kaynağını ve kontrol sorumlusunu ekleyin. Bir tutarın tahmin mi, onaylı kayıt mı olduğunu görünür tutun. Sistem hangi mali yılları getiriyorsa incelemeyi onların üzerinden yürütün; daha olumlu sonuç verdiği için başka bir başlangıç yılı seçmeyin. Eksik dönemi sıfırla doldurmak yerine eksik olarak işaretleyin.
SGK prim gününü anlık çalışan sayısıyla karıştırmayın
Bugün işletmede kaç kişinin çalıştığı, başlangıç yılının toplam prim gününü göstermez. İşe girişler, ayrılışlar ve yılın yalnız bir bölümünde çalışma bulunabilir. Güncel profil bilgisiyle geçmiş dönem istihdam kaydını aynı veri gibi kullanmak bu nedenle hatalı bir hazırlığa yol açar.
Başlangıç yılı için 3.600 prim gün eşiğini, sonraki dönemler için karşılaştırılabilir kayıtları kontrol edin. Yönerge, hızlı büyümenin başvuru sahibi işletmenin resmî verileriyle belirlenmesini düzenler. Grup bünyesindeki başka şirketin personelini başvuran şirkete eklemeyin. Program Yönergesi, maddeler 4 ve 7.
Hızlı büyüme hesabında yıllık oranların ortalaması alınır mı?
Formdaki yöntem, bitiş değerinin başlangıca oranının küpkökünden bir çıkarılmasıdır: ortalama büyüme = (bitiş / başlangıç)^(1/3) − 1. Sonucu yüzde olarak okumak için 100 ile çarpılır. Bu, üç ayrı yıllık değişim oranını toplayıp üçe bölmekten farklıdır.
Tamamen varsayımsal bir istihdam örneğinde başlangıç prim günü 4.320, bitiş prim günü 5.760 olsun. Hesap (5.760 / 4.320)^(1/3) − 1 ile yaklaşık yüzde 10,06 çıkar. Bu örnek müşteri verisi, kurum kararı veya kabul tahmini değildir. Diğer şartların sağlandığını da göstermez. Hesabın dayandığı kayıt ve başlangıç koşulu ayrıca doğrulanır.
Net satış artışında nominal tutar neden yeterli olmaz?
Yönerge, net satış değerlendirmesinde GSYH deflatörüyle düzeltme yapılmasını öngörür. Dolayısıyla faturalanan satışların TL toplamının yükselmesi, düzeltilmiş satışların aynı hızda büyüdüğünü kanıtlamaz. Rastgele bir enflasyon oranını veya farklı endeksi kullanarak uygunluk sonucu çıkarmayın.
İç hazırlıkta nominal net satışı ve sistemin değerlendirdiği düzeltilmiş seriyi ayrı sütunlarda izleyin. Tutar farkının veri dönemi, şirket kapsamı veya düzeltmeden kaynaklanıp kaynaklanmadığını inceleyin. “Muhasebe tablomuzda daha yüksek görünüyor” açıklaması tek başına yeterli değildir; farkı belirli satıra ve kaynağa bağlayın. İstihdam ve satış yollarını birbirine ekleyerek ortak bir büyüme puanı üretmeyin.
Başvuru öncesi kayıt eşleştirmesini nasıl yapabilirsiniz?
Aşağıdaki tablo şirket içi hazırlık önerisidir; resmî başvuru formu veya zorunlu ek listesi değildir.
| Kontrol | Karşılaştırılacak bilgi | Fark varsa yapılacak iş |
|---|---|---|
| Şirket kapsamı | Başvuran işletme ve kaynak kaydın sahibi | Grup şirketi toplamını ayırın |
| Dönem | Sistem satırı ile belgenin mali yılı | Yanlış yıl veya eksik satırı açıklayın |
| İstihdam | Dönem prim günü ile kullanılan değer | Anlık personel sayısıyla karışmayı giderin |
| Satış | Net satış ve düzeltilmiş satış serisi | Veri ve düzeltme farkını ayrı inceleyin |
Çalışma kopyalarını tutarken orijinal belgenin üzerine yazmayın. Bir revizyon geldiğinde hangi satırın değiştiğini ve önceki karşılaştırmayı neden etkilediğini not edin. Böylece farklı ekiplerin farklı dosya sürümlerini kullanması önlenebilir. Dosya hazırlığı ve süreç takibi hizmetimiz bu düzenin kurulmasına da yardımcı olur.
Hibe Raporu profil ekranı hangi bilgiyi gösterir?
Şirket profili içindeki “Ölçek ve mali durum” bölümünde SGK’lı çalışan sayısı ve son yıl net satış hasılatı gibi alanlar bulunur. Aşağıdaki gerçek ekran, bu alanların boş olduğu güvenli bir örnektir. Görseli büyütmek için üzerine dokunabilirsiniz; panel bağlantısı giriş gerektirir.
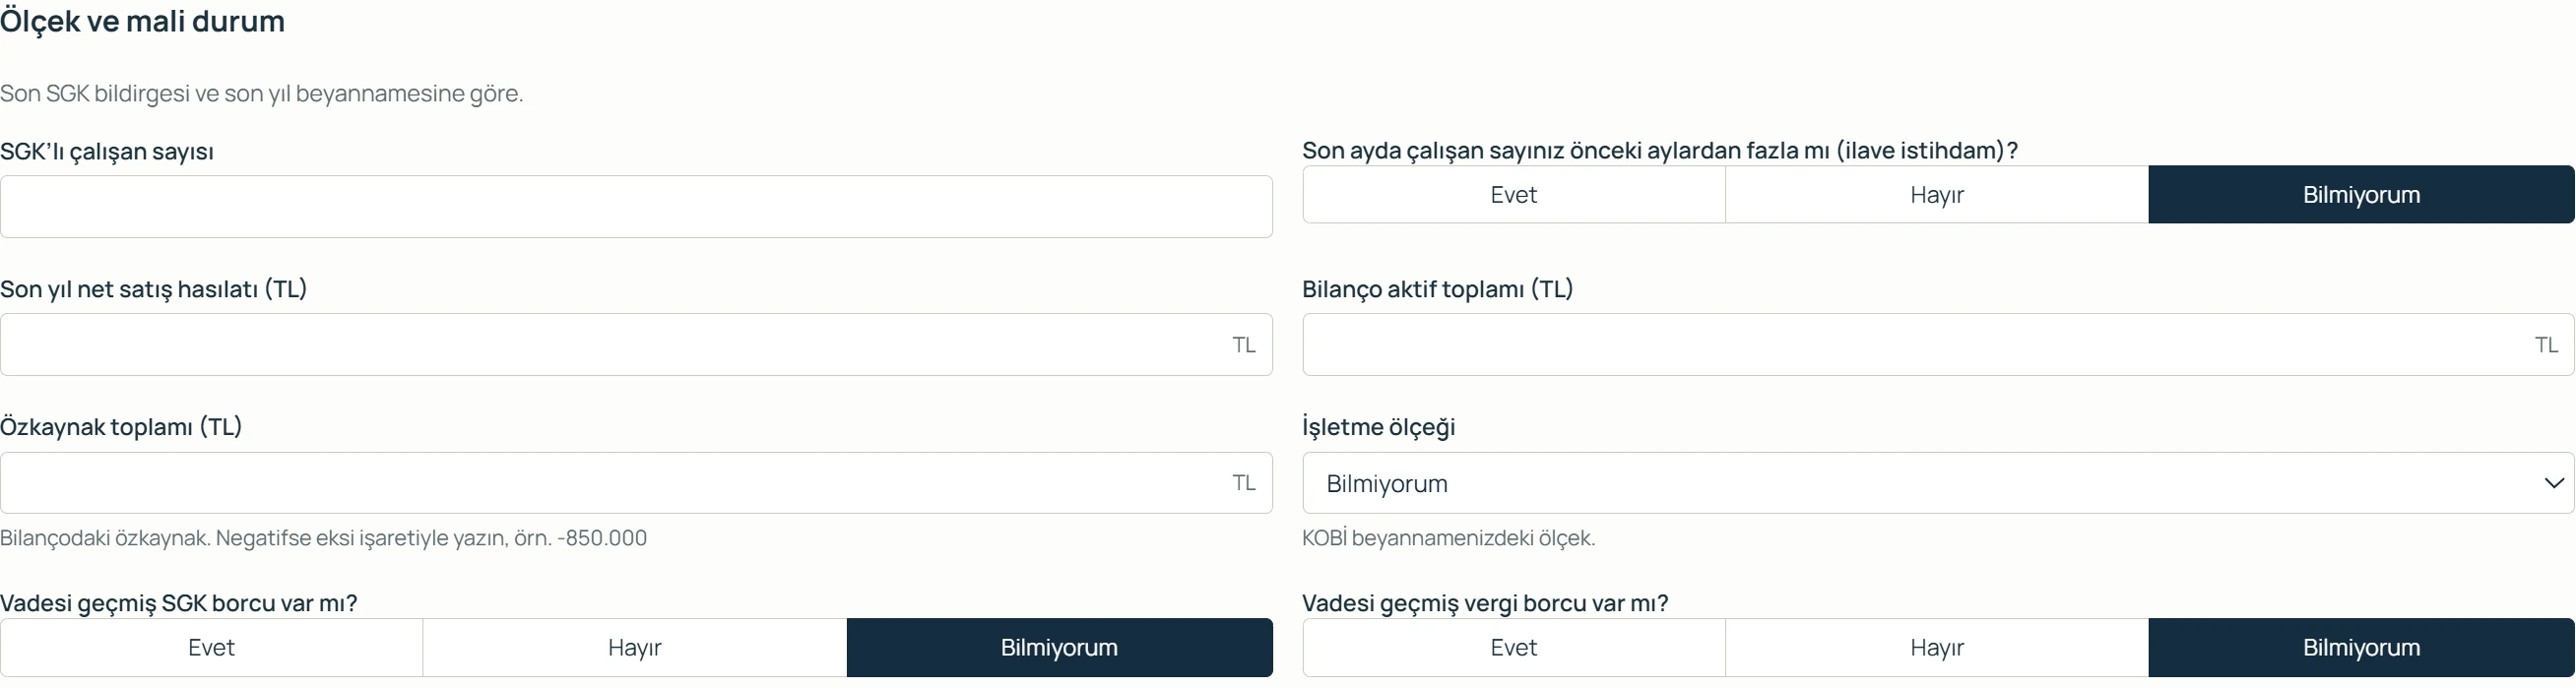
Buradaki tek yıllık alanları doldurmak, geçmiş dönem kanıtlarını hazırlamanın yerine geçmez. Profilinizi güncel tutun; büyüme incelemesi için dönem kayıtlarını ayrıca düzenleyin. Eksik alanı olumlu varsaymak yerine, hangi belgenin gerektiğini ekibinizle netleştirin. Giriş yapmadan uygunluk analizi hizmetinin kapsamını inceleyebilirsiniz.
Sistem sonucu ile hazırlık hesabı farklıysa ne yapılır?
KOSGEB’in açıklamasına göre hızlı büyüme koşulu KBS başvurusu sırasında otomatik kontrol edilir. Başvuru kılavuzu da ilgili mali tablonun sistemden geldiğini belirtir. Resmî program sayfasındaki sık sorulan sorular.
Önce farkın hangi dönem ve göstergede oluştuğunu belirleyin; dayanak kayıtları hazırlayıp ilgili KOSGEB biriminden açıklama isteyin. Danışmanlık çalışma tablosunu sistem sonucunun yerine koymayın. Hızlı büyüme koşulunun sağlanması da tek başına bütün program koşullarını karşılamaz. Başvuru yoluna göre ihracat, teknoloji veya Ar-Ge şartları ve güncel çağrı ayrıca incelenir.
Hibe Raporu ile belgeleri, profil verisini ve başvuru anlatımını birlikte kontrol edebilirsiniz. Ekibimiz eksiklerin belirlenmesi, dosya hazırlığı ve süreç takibinde sizinle çalışır; nihai uygunluk ve destek kararı ilgili kuruluşların değerlendirmesine bağlıdır.